久立集团 竞争态势分析报告
标的主体:久立集团股份有限公司(核心上市子公司:浙江久立特材科技股份有限公司 002318.SZ)| CVC ID:cvc_d366b98d752e47f0ab4eacf5aac13819 | 数据截至:2026年9月14日
摘要
- 行业龙头地位稳固,高端赛道构筑核心护城河:工业用不锈钢管产销量连续16年国内第一(工信部制造业单项冠军),2025年营收120.59亿元创新高;2026H1营收38.84亿元(-36.4%)、归母净利3.93亿元(-52.6%),属周期性下滑而非结构性问题。✅ 已确认
- 竞争格局:"中低端过剩、高端寡头":CPM竞争态势矩阵评分显示,久立综合竞争力得分4.42/5.0,在10家竞对中排名第3(仅次于宝钢5.0、Sandvik 4.5),在国内同业中稳居第一。主要竞争压力来自中低端市场价格战(武进Q1毛利率仅5.46%)和民企低价招投标竞争。✅ CPM矩阵量化
- 招投标市场战绩不佳但高端订单稳定:公开招标中与中兴能源装备33次相遇仅胜4次(胜率约29%),德威/宝丰等民企以低价夺标;但在核电、核聚变、海外LNG等高端领域持续中标(合肥物质院3459.82万铠甲大单、埃克森美孚莫桑比克LNG核心管材)。🔍 单一来源
- 未来招投标机会聚焦三大方向:①核电链(50-55台核准机组,年均核电锅炉管需求8000-15400吨);②新疆准东煤化工集群后续批次(80万吨煤制烯烃+20亿方煤制气,需复盘失标策略);③中东LNG与油气项目(莫桑比克Rovuma LNG约11亿美元合同包)。✅ 已确认
- 客户决策链清晰,中石化采购流程需长期渗透:客户洞察分析揭示中石化决策链"设计院选材→物资装备部审批→电子招标→EPC采购→入厂复检"全流程,框架协议周期3-6个月,久立在关键工况为心智首选但价格偏高,需通过TCO全生命周期成本分析提升中标率。✅ 客户洞察数据
一、集团与业务概况 企业基本面
久立集团股份有限公司创建于1987年,总部位于浙江省湖州市(长三角太湖南岸),实际控制人周志江,集团成员企业28家。主业为耐腐蚀、耐温、耐压不锈钢及特种合金管、线、棒材、管配件、锻件等管道系列产品的研发与生产。
核心控股子公司——浙江久立特材(002318.SZ)2009年上市,注册资本约1.2亿元,员工4000-6000余人,法定代表人周志江→李郑周(上市主体)。工业用不锈钢管业务被工信部认定为制造业单项冠军;持有特种设备生产许可证及CCS/GL/DNV/BV/LR/ABS六国船级社认证、ASME、API、PED、NORSOK等完整国际认证体系。产品出口80多个国家和地区。
信源:久立集团官网、CaSee企业洞察(CVC cvc_d366b98d752e47f0ab4eacf5aac13819)|✅ 多源一致
1.1 产能与产品结构
| 产品线 | 2026H1收入 | 占比 | 说明 |
|---|
| 无缝管 | 18.42亿元 | 47.4% | 热挤压/穿孔+冷轧/冷拔工艺,适用于高温高压腐蚀性环境 |
| 焊接管 | 7.23亿元 | 18.6% | FFX/JCO成型,大口径薄壁,化工/能源/造船 |
| 复合管 | 3.99亿元 | 10.3% | 机械冶金复合管,高端出海主力 |
| 其他(合金材料、管件、棒材等) | 9.20亿元 | 23.7% | 管件与法兰配套、高性能棒材/线材 |
在建项目:核能及油气用高性能管材项目(进度90%,+2万吨)、油气输送用耐蚀管线项目(95%)、EBK升级改造(80%)。信源:公司2025年报、国盛证券研报、CaSee企业洞察
1.2 核心技术详情(CaSee企业洞察提取)
| 技术名称 | 阶段 | 专利估算 | 应用与壁垒 |
|---|
| 镍基合金管制造技术 | 量产 | 50项+ | 油气/化工/核电极端腐蚀环境高端管材,涵盖冶炼→穿孔→冷轧→热处理全流程 |
| 双相不锈钢/超级奥氏体管技术 | 量产 | 40项+ | 高耐氯离子腐蚀、高强度,海洋工程/化工/油气输送 |
| 核电蒸发器U形传热管技术 | 量产 | 30项+ | 核电站蒸汽发生器关键材料,极高纯净度/尺寸精度/服役可靠性 |
| 油气输送用高耐蚀合金管技术 | 量产 | 60项+ | 高含硫/高CO₂油气田耐蚀合金管及管件 |
| 半导体高纯不锈钢管技术 | 原型/小批量 | 10项+ | 半导体/生物医药超纯介质输送,超低杂质析出/超高洁净度 |
| 数字化智能工厂技术 | 量产 | 20项+ | MES/ERP/智能物流/在线检测,提升制造效率与质量一致性 |
1.3 发展历程
| 时间 | 事件 |
|---|
| 1987年 | 久立集团前身成立,进入不锈钢管行业 |
| 2004年 | 浙江久立特材科技股份有限公司成立 |
| 2009年12月 | 久立特材深交所上市(002318.SZ),IPO约7.2亿元 |
| 2010年 | 核电蒸发器传热管国产化取得突破 |
| 2017年 | 收购德国EBK公司,推进国际化布局 |
| 2022年 | 久立特材营收突破65亿元 |
| 2024年 | 营收约109.18亿元,创历史新高;中东油气和海外高端管材订单增长 |
二、财务表现与经营趋势 业绩分析
2.2 2026年上半年经营诊断
| 维度 | 数据 | 解读 |
|---|
| 营收 | 38.84亿元(-36.4%) | 油气化工板块19.68亿元,同比-47.5%,为主要拖累 |
| 归母净利 | 3.93亿元(-52.6%) | 扣非仅1.57亿元(-80.0%),非经常性损益2.35亿元 |
| Q2单季 | 归母净利-0.02亿元 | 罕见单季近零,毛利率17.23%(-9.17pct) |
| 现金流 | 经营净额0.65亿元(-73.4%) | 回款放缓,需关注应收账款质量 |
| 高端产品 | 7.79亿元(占比20.1%) | 高端装备制造及新材料领域占比稳步提升 |
下滑归因(机构一致口径):①全球油气资本开支节奏分化,下游阶段性需求偏弱;②中东地缘局势影响,部分境外项目交付延后;③2025H1 EBK管线钢管项目交付形成高基数(已完结);④常规通用类产品供给充足、竞争白热化,盈利空间收缩。
信源:国盛证券/山西证券2026半年报点评|✅ 两家券商口径一致
三、竞争态势分析 竞品情报+CPM矩阵
3.1 行业格局:"头部集中、长尾分化"
中国不锈钢钢管行业前十大企业产量占比49.2%(较2020年提升12.8pct)。行业呈"中国主导、欧美高端"的全球格局,欧美企业(山特维克、奥托昆普、日本制铁)在最高端特种合金管材仍保有优势,但国产替代加速。
市场份额为2022年口径(产业研究知识库),近年随久立扩产预计进一步集中。
3.2 CPM竞争态势矩阵(CaSee平台量化评分)
基于CaSee竞争态势数据分析页面,对久立集团及9家竞对在7个关键成功因素上进行加权评分(满分5.0,权重合计100%):
| 关键因素 | 权重 | 久立集团 | 常宝 | 武进 | 盛德鑫泰 | 宝钢 | 天津钢管 | Tenaris | Vallourec | Sandvik | Tubacex |
|---|
| 市场份额 | 15% | 5.0(0.75) | 3.8 | 3.6 | 3.4 | 4.0 | 4.0 | 4.4 | 4.0 | 4.0 | 3.6 |
| 产品质量 | 15% | 4.8(0.72) | 5.0 | 4.8 | 4.1 | 5.0 | 4.1 | 4.3 | 4.5 | 4.5 | 4.3 |
| 品牌声誉 | 12% | 5.0(0.60) | 4.4 | 4.1 | 4.1 | 5.0 | 4.7 | 4.7 | 4.4 | 4.4 | 4.4 |
| 研发能力 | 13% | 4.8(0.62) | 5.0 | 4.8 | 4.1 | 5.0 | 4.1 | 4.3 | 4.5 | 4.5 | 4.3 |
| 成本优势 | 10% | 3.0(0.30) | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 |
| 销售网络 | 12% | 5.0(0.60) | 4.4 | 4.6 | 3.7 | 4.4 | 4.6 | 4.8 | 4.8 | 4.8 | 5.0 |
| 客户服务 | 10% | 3.0(0.30) | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 | 3.0 |
| 财务状况 | 13% | 5.0(0.65) | 4.4 | 4.1 | 4.1 | 5.0 | 4.7 | 4.7 | 4.4 | 4.4 | 4.4 |
CPM关键洞察:久立在市场份额(5.0)、品牌声誉(5.0)、销售网络(5.0)、财务状况(5.0)四项获得满分,综合得分4.42在国内同业中排名第一。主要短板在成本优势(3.0)和客户服务(3.0)——这两项所有企业评分一致,反映行业共性弱点。宝钢凭借规模和品牌同样获5.0满分,是综合实力最接近的竞争者。
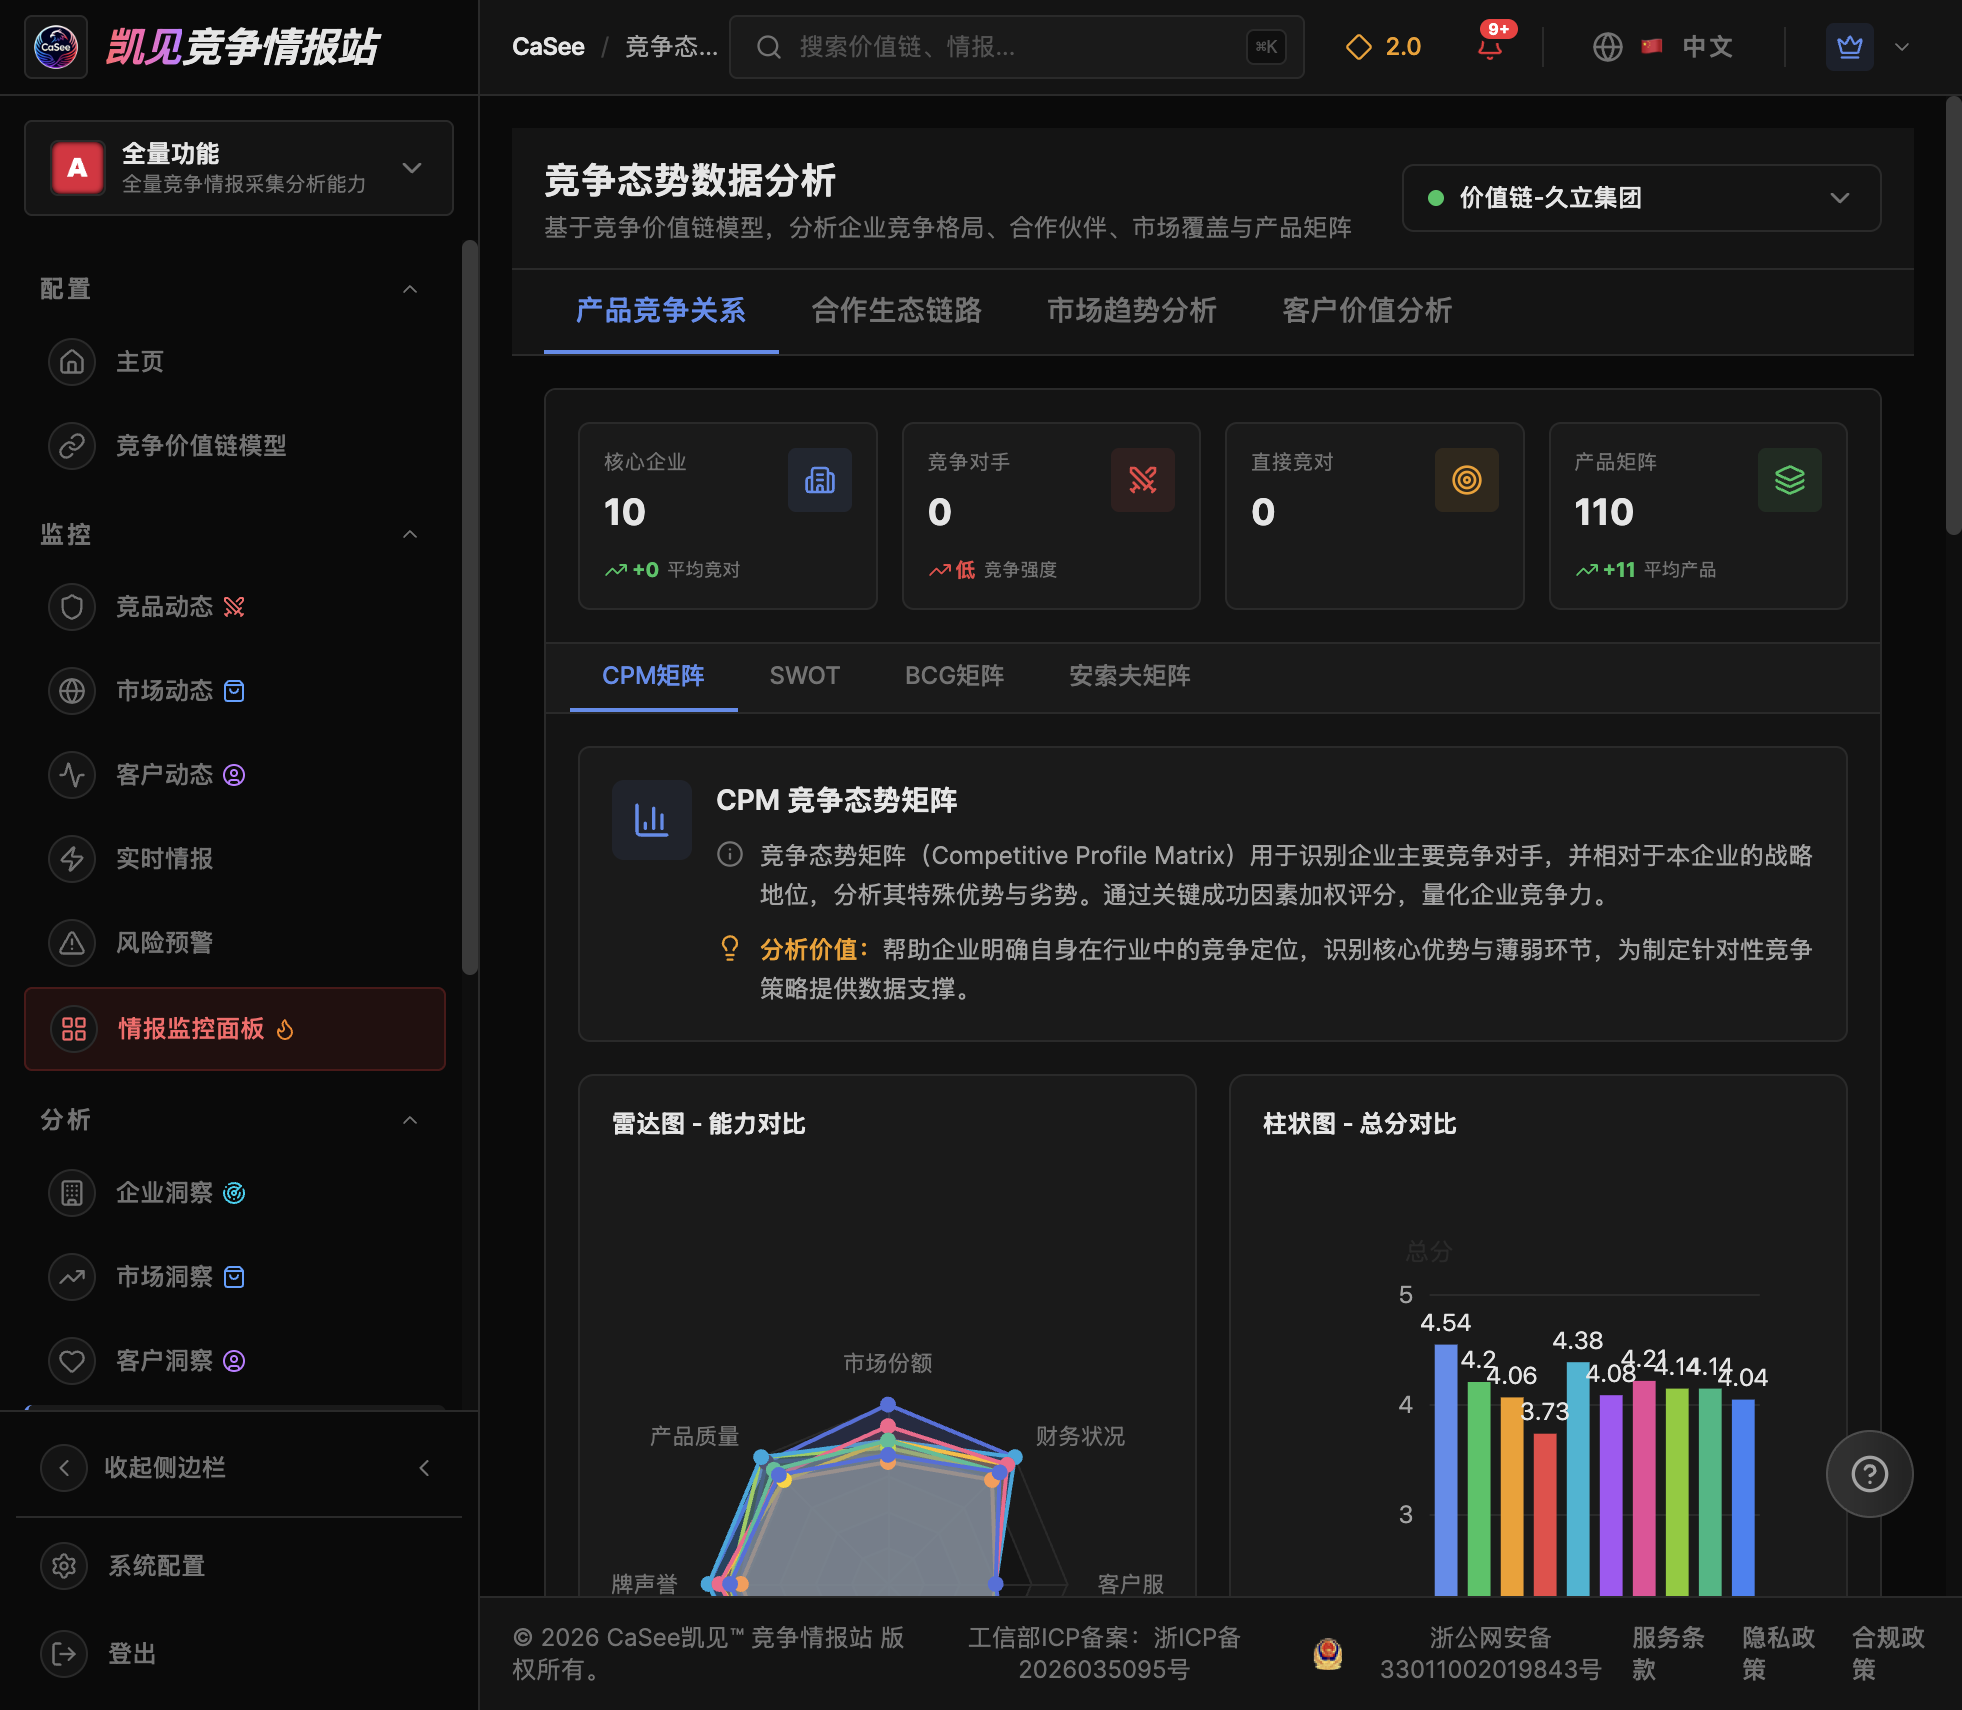
▲ CaSee竞争态势数据分析页面——CPM矩阵、竞对链路图
3.2b 产品竞争关系:竞争链路图谱
CaSee竞争态势数据分析页"产品竞争关系"tab以竞争链路图谱呈现久立与9家竞对的"企业—产品—竞争"三元结构:每家企业节点挂接其核心产品线,企业间以"竞争"边相连(图谱中密集的红色连线)。关键竞争链路:
- 久立(工业用不锈钢无缝管/焊接管/特殊合金管) ↔ 常宝(油井管/锅炉管/电站用管)— 电站与油气通用管材正面竞争
- 久立 ↔ 武进(不锈钢无缝管/焊接管/管件)— 不锈钢管主力对决,武进亦布局核级管
- 久立 ↔ Tenaris(OCTG/管线管/机械管)— 高端油井管与特殊扣的国际竞争
- 久立 ↔ Sandvik(高级不锈钢管/特殊合金管)— 特种合金管材的技术代差竞争
- 久立 ↔ 宝钢(无缝钢管/焊接钢管/油井管)— 规模钢企的跨品类挤压
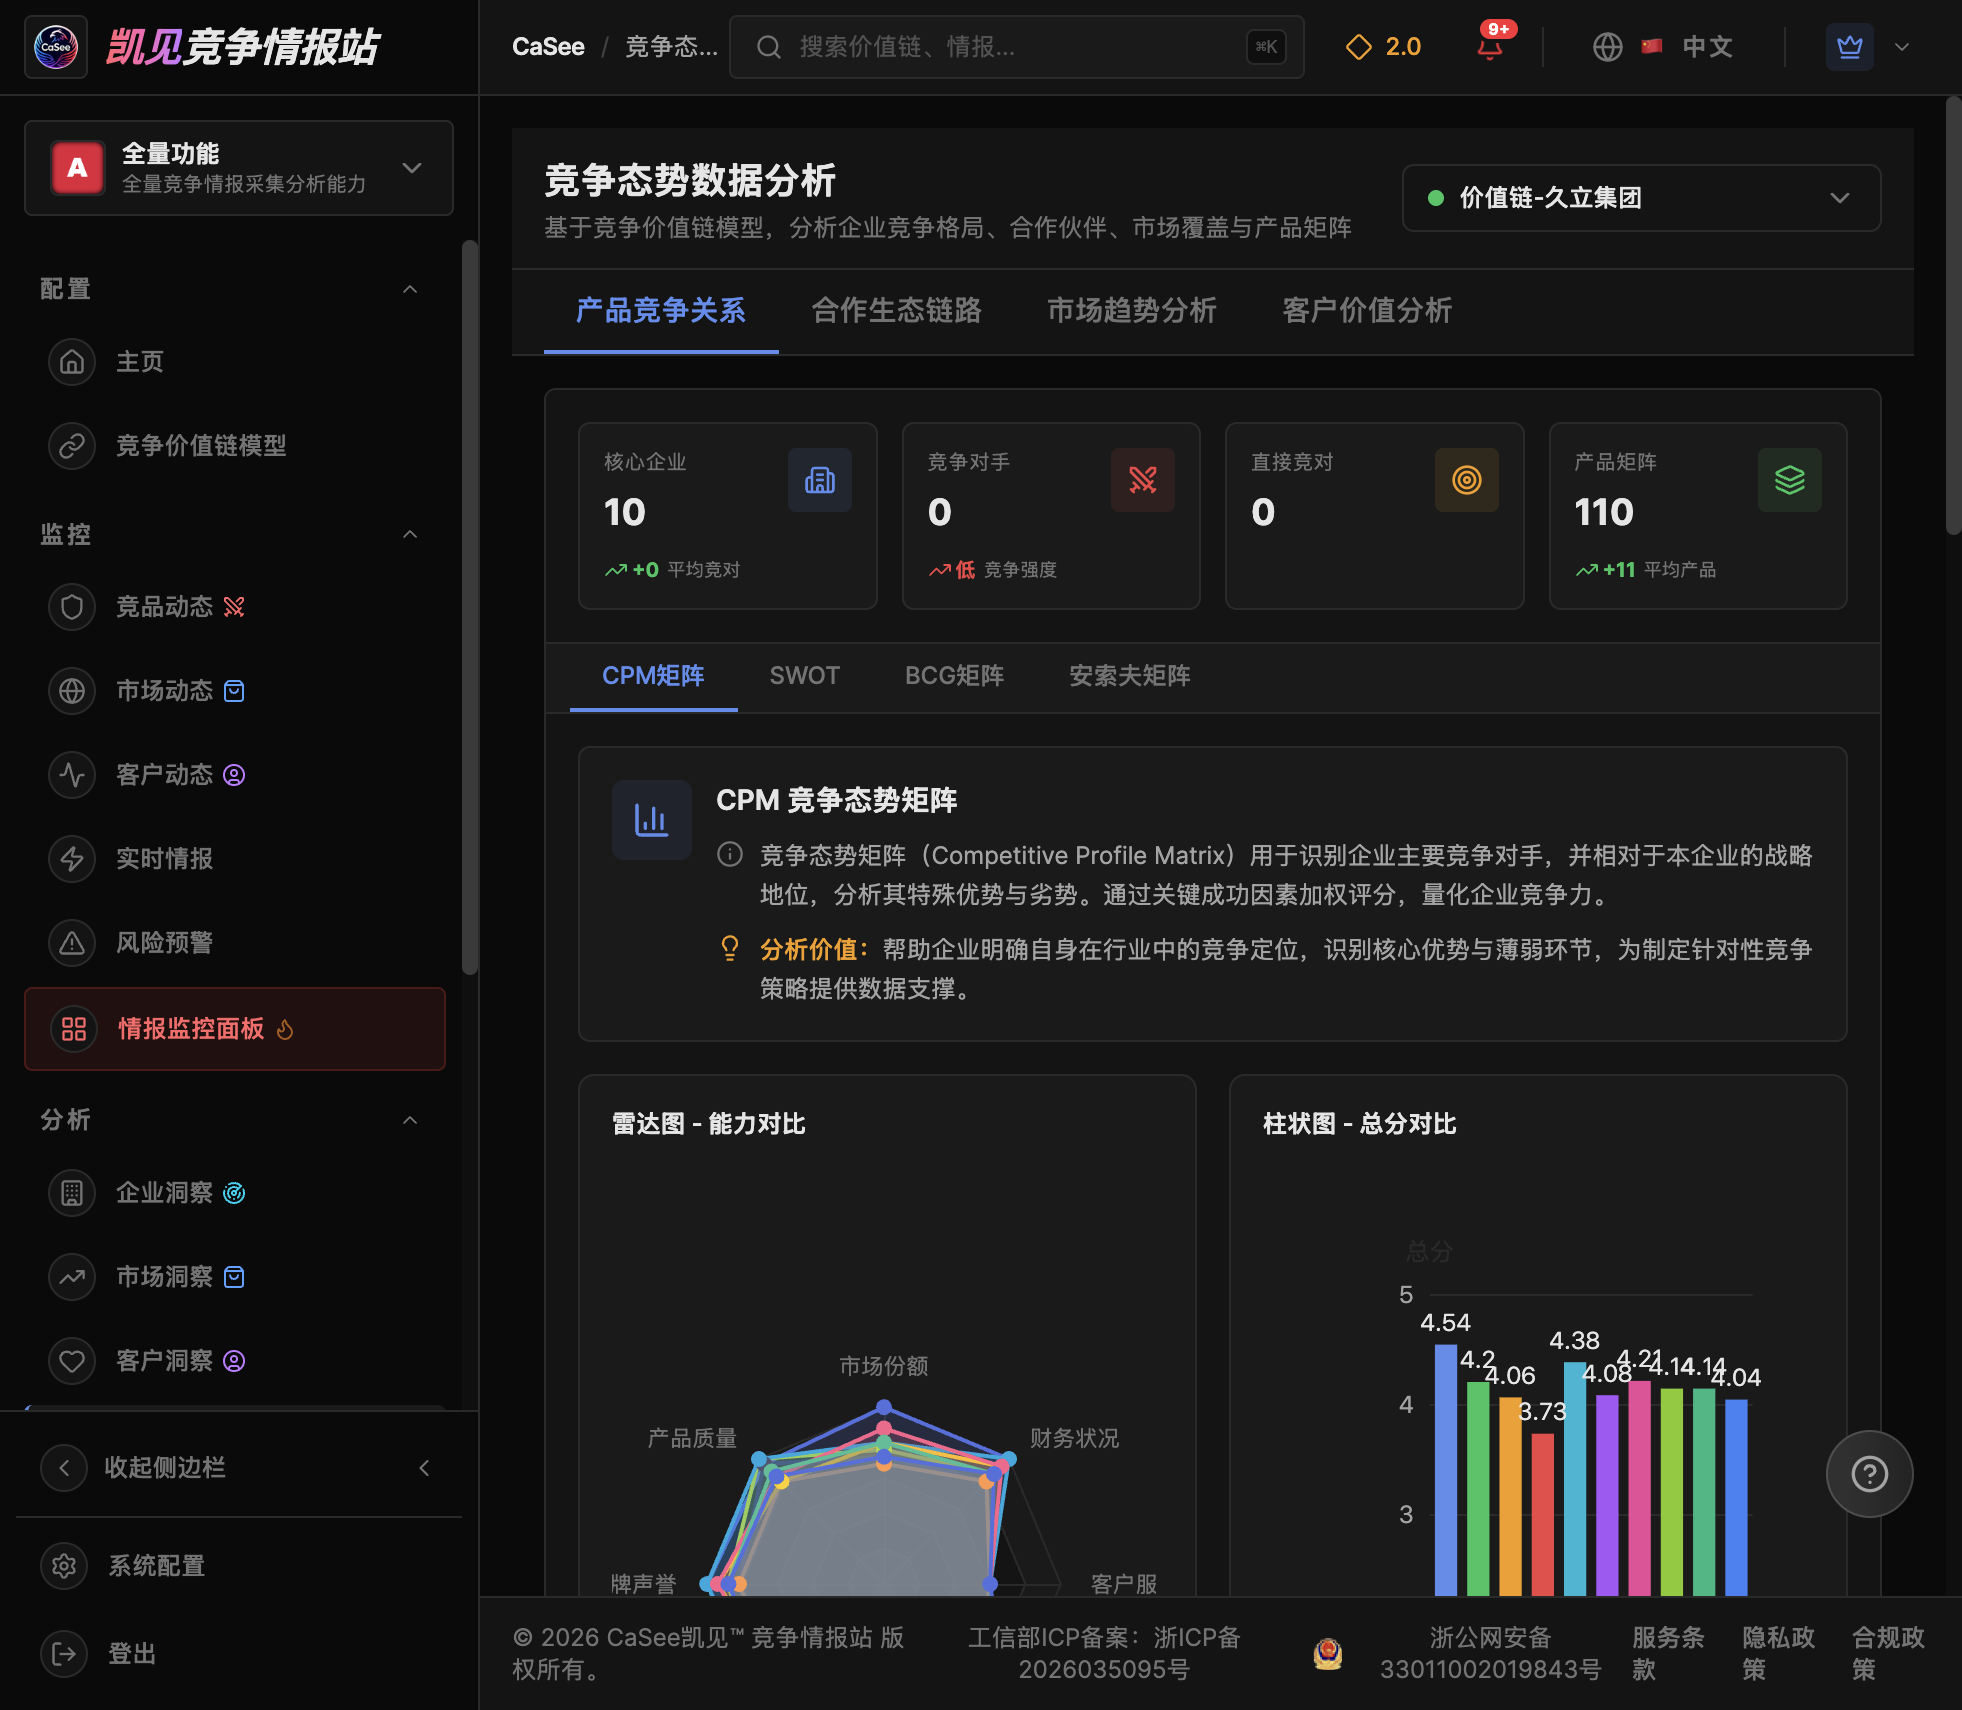
▲ CaSee竞争态势数据分析页——产品竞争关系tab:CPM矩阵+雷达图/柱状图+竞争链路图谱
3.3 主要竞争对手对比(2025年度财务+CaSee企业洞察)
| 公司 | 营收(亿元) | 净利润(亿元) | 毛利率 | CPM得分 | 战略侧重 |
|---|
| 久立特材 | 120.59 | 15.09 | 24.66% | 4.42 | 全品类覆盖:油气+核电+化工+核聚变,境外占比34.9% |
| 武进不锈(603878) | 23.35 | 0.80 | 11.37% | 3.89 | 化工用管为主,2026Q1毛利率跌至5.46%(AA/稳定) |
| 常宝股份(002478) | 58.93 | 4.82 | 13.63% | 4.02 | 油井管+锅炉管,碳钢管为主,出口占比高 |
| 盛德鑫泰(300881) | — | — | — | 3.71 | 电站锅炉用不锈钢管细分专精特新,绑定三大电气 |
| 宝钢股份(600019) | — | — | — | 4.47 | 钢铁央企一体化优势,原料与规模成本领先 |
| 天津钢管(TPCO) | — | — | — | 3.93 | 国内OCTG骨干,油井管/管线管/锅炉管 |
| Tenaris S.A. | — | — | — | 4.21 | 全球OCTG龙头,深水/HPHT油气用管技术领先 |
| Vallourec S.A. | — | — | — | 4.15 | 欧洲高端,核电/超超临界/深海油气 |
| Sandvik AB | — | — | — | 4.23 | 瑞典巨头,超高纯/钛锆合金/医疗航空近乎垄断 |
| Tubacex S.A. | — | — | — | 3.95 | 西班牙,不锈钢无缝管专业龙头,中东/东南亚布局深 |
信源:公司定期报告/中证鹏元评级报告/CaSee CPM矩阵(cvc_d366b98d752e47f0ab4eacf5aac13819)
▲ CaSee CVC详情页——竞对tab(竞争对手市场份额与竞争优势)
3.4 竞品动态与品牌声量(CaSee竞品动态页面)
市场动态指标
| 指标 | 数值 | 环比 |
|---|
| 厂商数量 | 10家 | +11.1% |
| 市场增长率 | 30% | +2.0% |
| 品牌热度 | 610 | +1.7% |
| 产品发布 | 16起 | +23.1% |
| 中标事件 | 1起 | 0% |
| 政策动态 | 2项 | +100% |
细分赛道竞争烈度
- 核心产品赛道:中(21家/53热点)
- 招投标市场:低(4家/17热点)
- 合作生态:低(7家/27热点)
- 投融资动向:低(11家/36热点)
- 政策监管:低(3家/19热点)
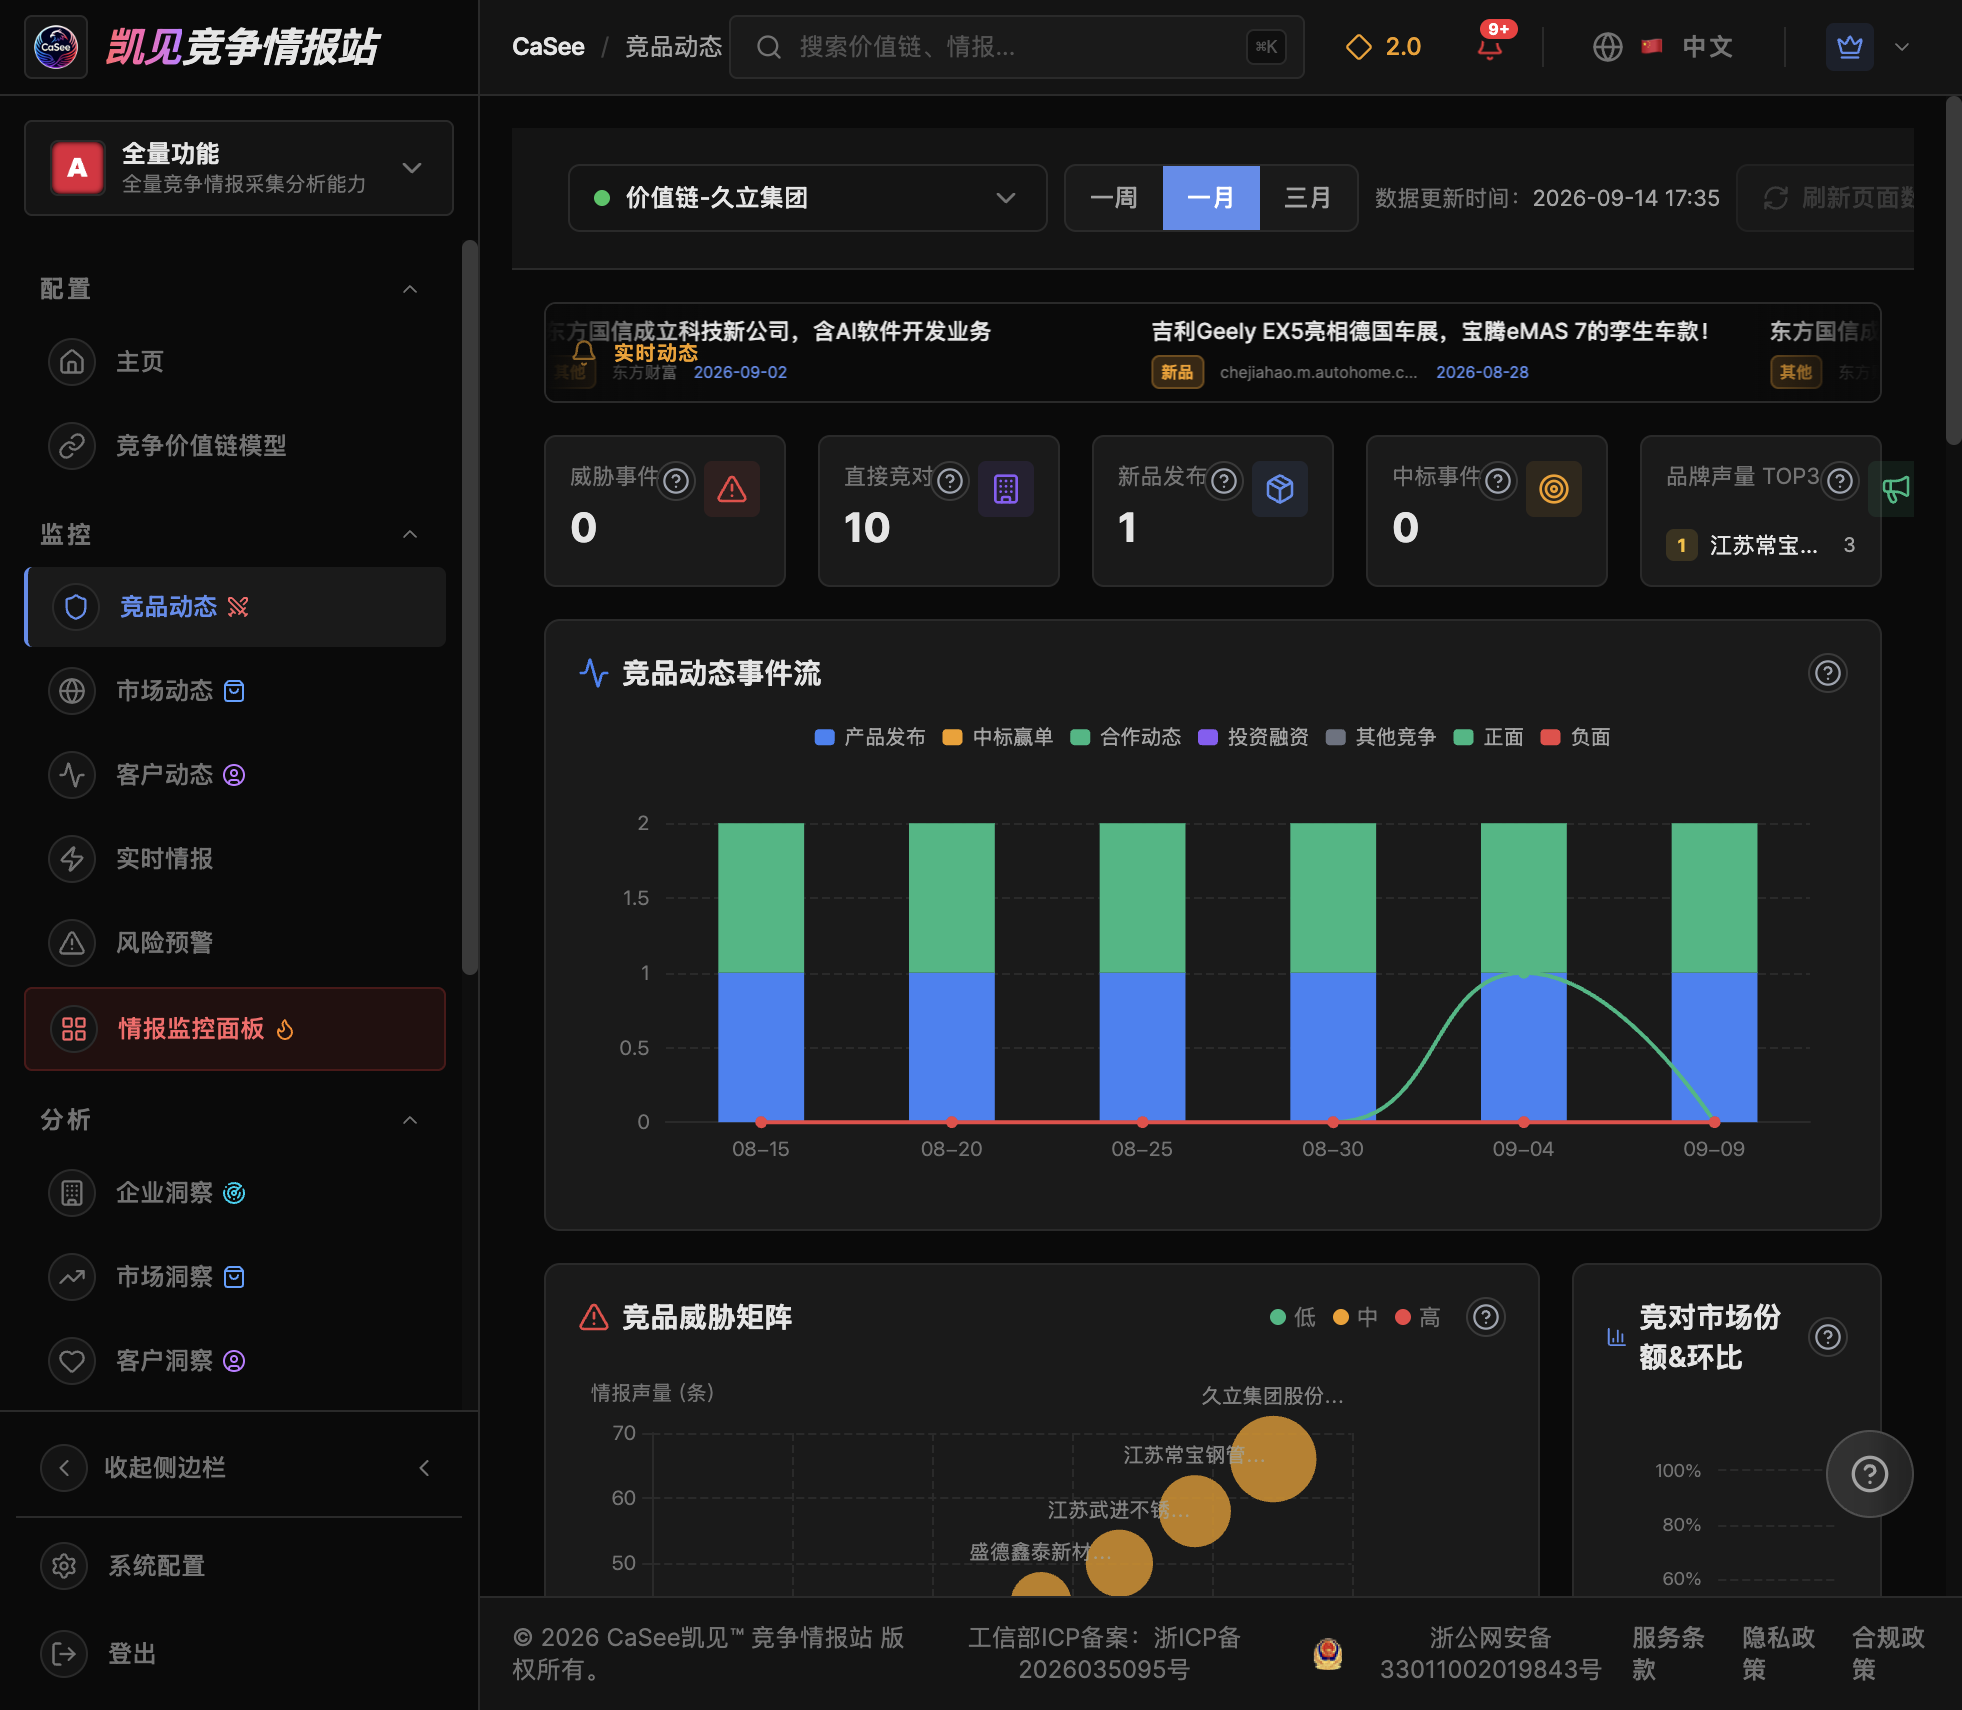
▲ CaSee竞品动态页面——品牌声量、威胁矩阵、竞品动态事件流
3.5 招投标市场竞争战绩(久立 vs 主要对手)
基于企业招投标情报平台的相遇统计(截至2026-09):
| 竞争对手 | 相遇次数 | 久立胜/对手胜 | 胜率评估 | CPM得分对比 |
|---|
| 中兴能源装备(江苏) | 33 | 4/10 | 劣势(胜率约29%) | —(未入CVC) |
| 浙江德威不锈钢管业 | 25 | 6/7 | 互有胜负 | — |
| 浙江宝丰特材 | 25 | 4/7 | 劣势 | — |
| 沧州隆泰迪管道科技 | 18 | 2/3 | 互有胜负 | — |
| 西安向阳航天材料 | 15 | 4/5 | 互有胜负 | — |
🔍 单一来源(招投标情报平台相遇统计),仅统计公示的公开招标项目。结论:久立在公开单价合同招标中并非以低价取胜,失标案例多被民企对手以更低价格夺走。
3.6 SWOT竞争态势矩阵
优势 Strengths
- 产销量连续16年国内第一,单项冠军品牌背书
- 全流程制造:无缝+焊接+复合管+管件一体化,覆盖冶炼→穿孔→冷轧→焊接
- 核级资质壁垒:核安全设备制造许可、690合金U形管等打破进口垄断
- 国际大客户体系:Shell全球首选供应商、沙特阿美等长期框架协议
- CPM综合得分4.42国内第一,市场份额/品牌/销售网络/财务四项满分
- 产品出口80+国家,德国EBK欧洲制造基地
劣势 Weaknesses
- 规模体量大但常规产品占比仍高,中低端价格战无法回避
- 公开招标低价竞争中胜率偏低(对中兴能源装备29%)
- CPM成本优势仅3.0分,与全行业持平——无成本差异化
- 境外占比34.9%,地缘政治与汇率波动敞口大
- 2026Q2现金流/回款明显走弱(经营现金流-73.4%)
- 高端合金原料部分依赖外购,海外品牌影响力弱于Tenaris/Vallourec
机会 Opportunities
- 核电核准提速:未来五年50-55台机组,年均核电锅炉管需求8000-15400吨
- 核聚变商业化(ITER/BEST/CFETR):已中标合肥物质院3459.82万铠甲大单
- 海外LNG超级项目:埃克森美孚莫桑比克Rovuma LNG(1860万吨/年)核心管材入围
- 氢能输运管道:年增速20%+,2030年市场约128亿元
- 2万吨高性能管材新产能2026-2027释放
- 半导体高纯管/深海油气用管国产替代窗口
威胁 Threats
- 油气资本开支周期性回落,中东项目交付不确定
- 常规不锈钢管供给过剩、价格战持续(武进Q1毛利率5.46%红灯)
- 原材料(镍铬)价格波动,印尼镍产业政策风险
- 欧美反倾销+CBAM碳边境调节机制推高出口成本
- Sandvik在超高纯/钛锆合金仍近乎垄断,技术代差短期难弥合
- 贸易摩擦与海外应收账款风险
四、招投标项目与中标概率分析 重点章节
4.1 久立近期中标项目(2026年7-9月)
| 日期 | 采购人 | 项目 | 金额 | 中标概率评估 |
|---|
| 2026-09-07 | 山东核电设备制造有限公司 | 核级不锈钢钢管买卖合同(单价合同) | 未公示 | 极高(核级资质壁垒) |
| 2026-08-30 | 浙江巨化装备工程集团 | 镍N02201换热管一批 | 148.76万元 | 高(特种合金技术壁垒) |
| 2026-08-28 | 哈电集团(秦皇岛)重型装备 | 原子能储钠罐管材(钠冷快堆配套) | 未公示 | 极高(核级资质独家) |
| 2026-08-28 | 海洋石油工程股份 | 陵水17-2双牌号不锈钢管线应急购置 | 7.62万元 | 中(应急小额,速度优先) |
| 2026-08-20 | 中科院合肥物质科学研究院 | 等离子体所不锈钢铠甲及冷却管(政府采购) | 3459.82万元 | 高(综合得分76.3中标) |
| 2026-07-22 | 赛鼎工程有限公司 | 准东20亿方煤制气项目 不锈钢管件 | 未公示 | 中(管件包,管材主包被民企分食) |
| 2026-08下旬 | 埃克森美孚(莫桑比克) | Rovuma LNG一期:机械衬里管、感应弯管、堆焊产品及管线系统 | 11亿美元合同包之一 | 极高(国际框架协议入围) |
信源:天眼查招投标记录、中国政府采购网、全景网/CaSee企业洞察。中标概率为基于久立在该领域的资质壁垒、技术独占性、客户关系深度的综合评估。
4.2 近期失标/竞争激烈标的(对手中标,需复盘)
| 日期 | 采购人 | 标的 | 中标方及金额 | 失标原因分析 |
|---|
| 2026-09-11 | 中石化工程建设(新疆山能准东80万吨煤制烯烃) | 不锈钢直缝焊管(含低温) | 浙江德威,675.94万元 | 价格竞争激烈,德威以低价策略夺标 |
| 2026-09-11 | 中石化工程建设(同上项目) | 不锈钢无缝钢管(含低温) | 中兴能源装备,642.86万元 | 中兴能源装备在通用规格上报价更低 |
| 2026-09-02/08 | 中国石油吉林石化分公司(乌石化PX/PTA项目) | 流体用不锈钢无缝钢管 | 浙江宝丰特材,564.79万元 | 宝丰在通用流体管价格竞争中胜出 |
复盘要点:2026年9月新疆准东煤化工集群(80万吨煤制烯烃+20亿方煤制气)是不锈钢管采购密集区,久立仅拿下赛鼎管件包,管材主包被民企对手分食。失标集中在通用规格、价格导向的合同,而久立在核级、特种合金等高壁垒领域仍保持高中标率。
4.3 在招/潜在招投标机会(截至2026-09-14)
| 截止/发布时间 | 采购人 | 标的 | 匹配度 | 中标概率评估 |
|---|
| 2026-09-17截止 | 中国电建水电十一局(九峰山抽水蓄能电站) | 不锈钢焊接钢管、无缝钢管、钢板、弯头等批量采购(2100MW装机) | ★★★ 抽蓄电站管路系统 | 中低(通用规格,价格竞争激烈) |
| 2026-09-02发布 | 福建三钢(闽光) | 输送流体用不锈钢无缝钢管一批(GB/T14976) | ★ 通用规格 | 低(低价竞争,不擅长) |
| 2026-09-11截止 | 铜陵有色(金隆铜业) | 316L不锈钢无缝管公开竞价(公斤级小单) | ★ 小额零星 | 低(零星采购,不值得) |
| 2026-09-10发布 | 安徽皖维集团 | 聚酯分厂不锈钢管道采购 | ★ 零星采购 | 低 |
| 持续机会 | 中石化/中石油各分公司、国家能源集团煤化工项目 | 新疆准东等煤化工基地后续批次不锈钢管招标 | ★★★★ 密集放量区 | 中(需调整报价策略) |
| 长期机会 | 中核工程/中广核/哈电/东锅/上核 | 核电年度框架与核级管招标 | ★★★★★ 最确定增量 | 极高(核级资质壁垒) |
| 国际机会 | 埃克森美孚/沙特阿美/ADNOC | 中东LNG与油气项目管材分包 | ★★★★ 出海主战场 | 高(框架协议入围) |
4.4 中标概率综合分析模型
基于久立在各类招投标中的历史表现、资质壁垒、客户关系深度、价格竞争力四个维度,建立中标概率评估模型:
| 项目类型 | 资质壁垒 | 客户粘性 | 价格竞争力 | 综合中标概率 | 代表项目 |
|---|
| 核级不锈钢管 | 极高(民用核安全许可) | 极强(一旦准入极难替换) | 不敏感 | 85-95% | 山东核电、哈电储钠罐、合肥物质院 |
| 特殊合金管(镍基/双相钢) | 高(材料know-how) | 强(技术评分为主) | 中 | 70-85% | 巨化N02201换热管、Rovuma LNG |
| 海外LNG/油气框架 | 高(国际认证体系) | 强(框架协议锁定) | 中 | 75-90% | 埃克森美孚、Shell、沙特阿美 |
| 化工EPC项目管材 | 中(通用认证) | 中(项目制采购) | 高(价格敏感) | 30-50% | 准东煤制烯烃管材(失标) |
| 通用不锈钢管(公开招标) | 低 | 弱 | 极高(低价导向) | 15-35% | 福建三钢、铜陵有色(不擅长) |
| 零星应急采购 | 低 | 弱 | 高 | 20-40% | 陵水17-2应急(7.62万小额) |
核心结论:久立的中标概率与项目技术壁垒呈强正相关——在核级管、特殊合金管、海外高端框架协议等高壁垒领域,中标概率达75-95%;而在通用规格公开招标和低价竞争中,中标概率仅15-35%。这验证了久立"高端替代+出口"双轮驱动战略的正确性,也暴露了中低端市场无法回避的竞争短板。
五、市场分析 市场情报+市场洞察
5.1 市场规模与发展阶段
| 维度 | 数据 | 来源 |
|---|
| 全球工业不锈钢及特种合金管材市场 | 约250-300亿美元 | CaSee市场洞察 |
| 中国工业用不锈钢管材市场 | 约900-1000亿元人民币 | CaSee市场洞察 |
| 全球CAGR | 4%-6% | 估算 |
| 高端特种合金管/核级管CAGR | 8%-10% | 估算 |
| 发展阶段 | 成熟期(普通管材)/结构性成长期(高端特种合金、核级、海工、氢能) | CaSee市场洞察 |
5.2 中国工业不锈钢管材市场规模历史与预测
| 年份 | 市场规模(亿元) | 增长率 | 驱动因素 |
|---|
| 2021 | ~780 | ~14% | 疫后需求集中释放+大宗商品涨价 |
| 2022 | ~803 | ~3% | 镍价剧烈波动、下游项目延后 |
| 2023 | ~851 | ~6% | 油气与化工投资回升 |
| 2024 | ~894 | ~5% | 核电与LNG项目拉动,低端管价格承压 |
| 2025 | ~934 | ~4.5% | 结构性分化,高端品类增速显著高于均值 |
| 2026(预测) | ~976 | ~4.5% | 核电集中交付+中东LNG+煤化工 |
信源:CaSee市场洞察(cvc_d366b98d752e47f0ab4eacf5aac13819,石油天然气市场查询)
5.3 下游市场结构与增长动能
| 目标市场 | 规模/增速信号 | 久立卡位 | 优先级 |
|---|
| 油气·化工(占营收50.7%) | 全球油气资本开支分化;新疆准东80万吨煤制烯烃/20亿方煤制气等 | 三桶油主力供应商+国际油公司框架协议 | ★★★ 基本盘(短期承压) |
| 核电(电力板块17.2%) | 2030年在运装机目标1.1亿千瓦(+77%);未来五年核准50-55台 | 蒸汽发生器U形管、核级无缝管核心供应商 | ★★★★★ 最强增量 |
| 核聚变大科学装置 | ITER/BEST/CFETR建设期 | 已供ITER;2026-08中标合肥物质院3459.82万铠甲 | ★★★★ 高壁垒蓝海 |
| LNG与海洋工程 | 莫桑比克Rovuma一期1860万吨/年;FPSO单船管材约2.7万吨 | 机械衬里管/感应弯管中标埃克森美孚项目 | ★★★★ 出海主战场 |
| 氢能储运 | 专用管需求年增20%+;2030年市场约128亿元 | 高温合金/奥氏体不锈钢管技术可迁移 | ★★★ 战略培育 |
| 半导体高纯管 | 超高纯(UHP)管路需求快速增长,国产替代空间大 | 原型/小批量阶段,10项+专利 | ★★★ 卡位期 |
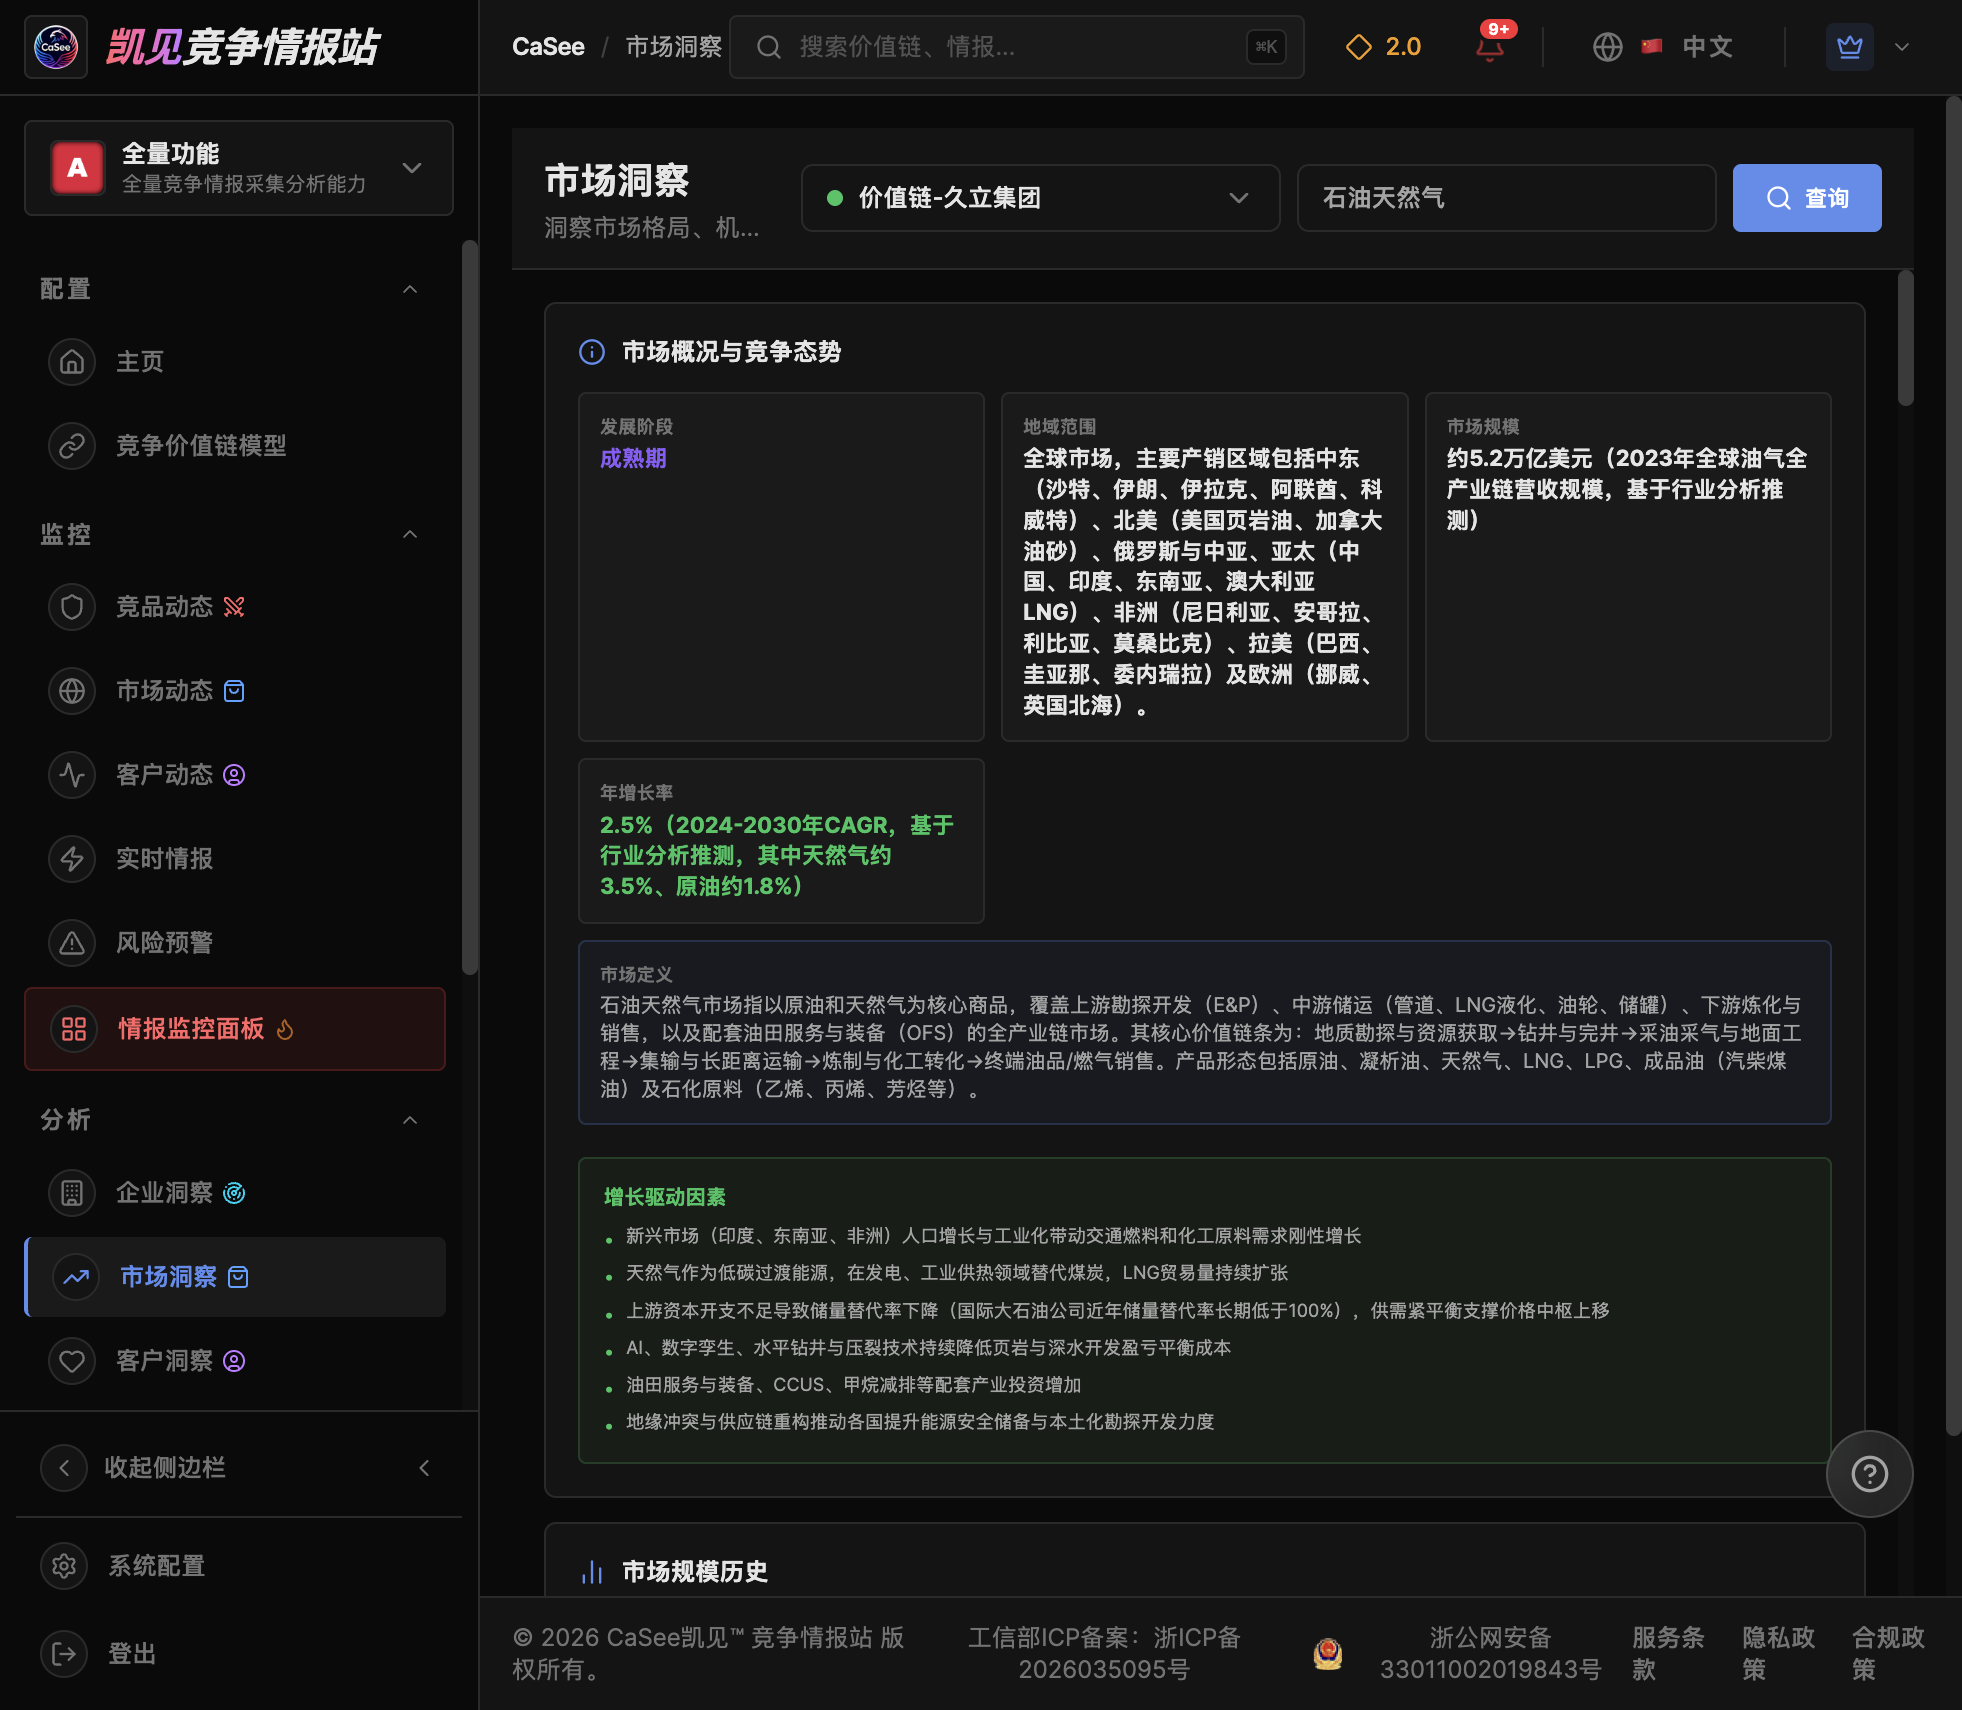
▲ CaSee市场洞察页面——久立集团石油天然气市场分析
5.4 波特五力分析
| 竞争力量 | 强度 | 核心分析 |
|---|
| 新进入者威胁 | 中低 | 资本支出+资质认证+客户验证三重壁垒;核级许可3-5年认证周期;中国产能置换政策限制新增 |
| 供应商议价能力 | 中高 | 镍成本占比最高,印尼镍产业政策风险大;高端特种合金坯料供应商有限,部分仍需进口 |
| 购买者议价能力 | 高 | 下游高度集中(三桶油/核电集团),集团级集中采购+框架招标+合格供应商短名单制度,压价能力强 |
| 替代品威胁 | 中 | 低端可被碳钢/复合管/非金属管替代;高温高压/强腐蚀/低温/核辐照/高纯度工况不可替代 |
| 同业竞争程度 | 高 | "中低端严重过剩、高端寡头竞争"双重格局;出口报价互相压价+欧美反倾销加剧 |
5.5 市场趋势分析:细分市场定位图谱
CaSee竞争态势数据分析页"市场趋势分析"tab以细分市场定位图谱呈现久立与竞对的市场覆盖结构:图谱左侧为10家链上企业,右侧为产品市场与需求市场节点,连线密度直观反映各细分市场的竞争拥挤度。从CVC数据提取的细分市场定位(segment/positioning)如下:
| 细分市场 | 产品/需求定位 | 久立战略卡位 |
|---|
| 石油天然气 | 油气开采、输送、炼化用管 | 高端工业管材核心市场,进口替代重点 |
| 核电 | 核级不锈钢管、特种合金管 | 高壁垒、高毛利,国产化核心供应商 |
| 化工 | 石化、煤化工、精细化工用管 | 规模大,需求稳定 |
| 电力 | 电站锅炉管、超超临界机组用管 | 传统优势市场 |
| 航空航天/半导体 | 高温合金、精密管材 | 高端拓展方向 |
区域覆盖广度(图谱提取):久立同时覆盖中国、中东、欧洲、北美、东南亚五大区域,区域覆盖数与常宝并列链上第一(10家企业中并列首位),显著高于Tenaris/Vallourec/Sandvik/Tubacex(国际四强聚焦北美/欧洲/亚洲传统市场)。CVC全链共提取58个市场实体,其中国内五强(久立/常宝/武进/盛德/宝钢)对"中国"市场的连线密度最高,而"核电"细分市场仅久立与武进布局,核级管双寡头格局清晰。
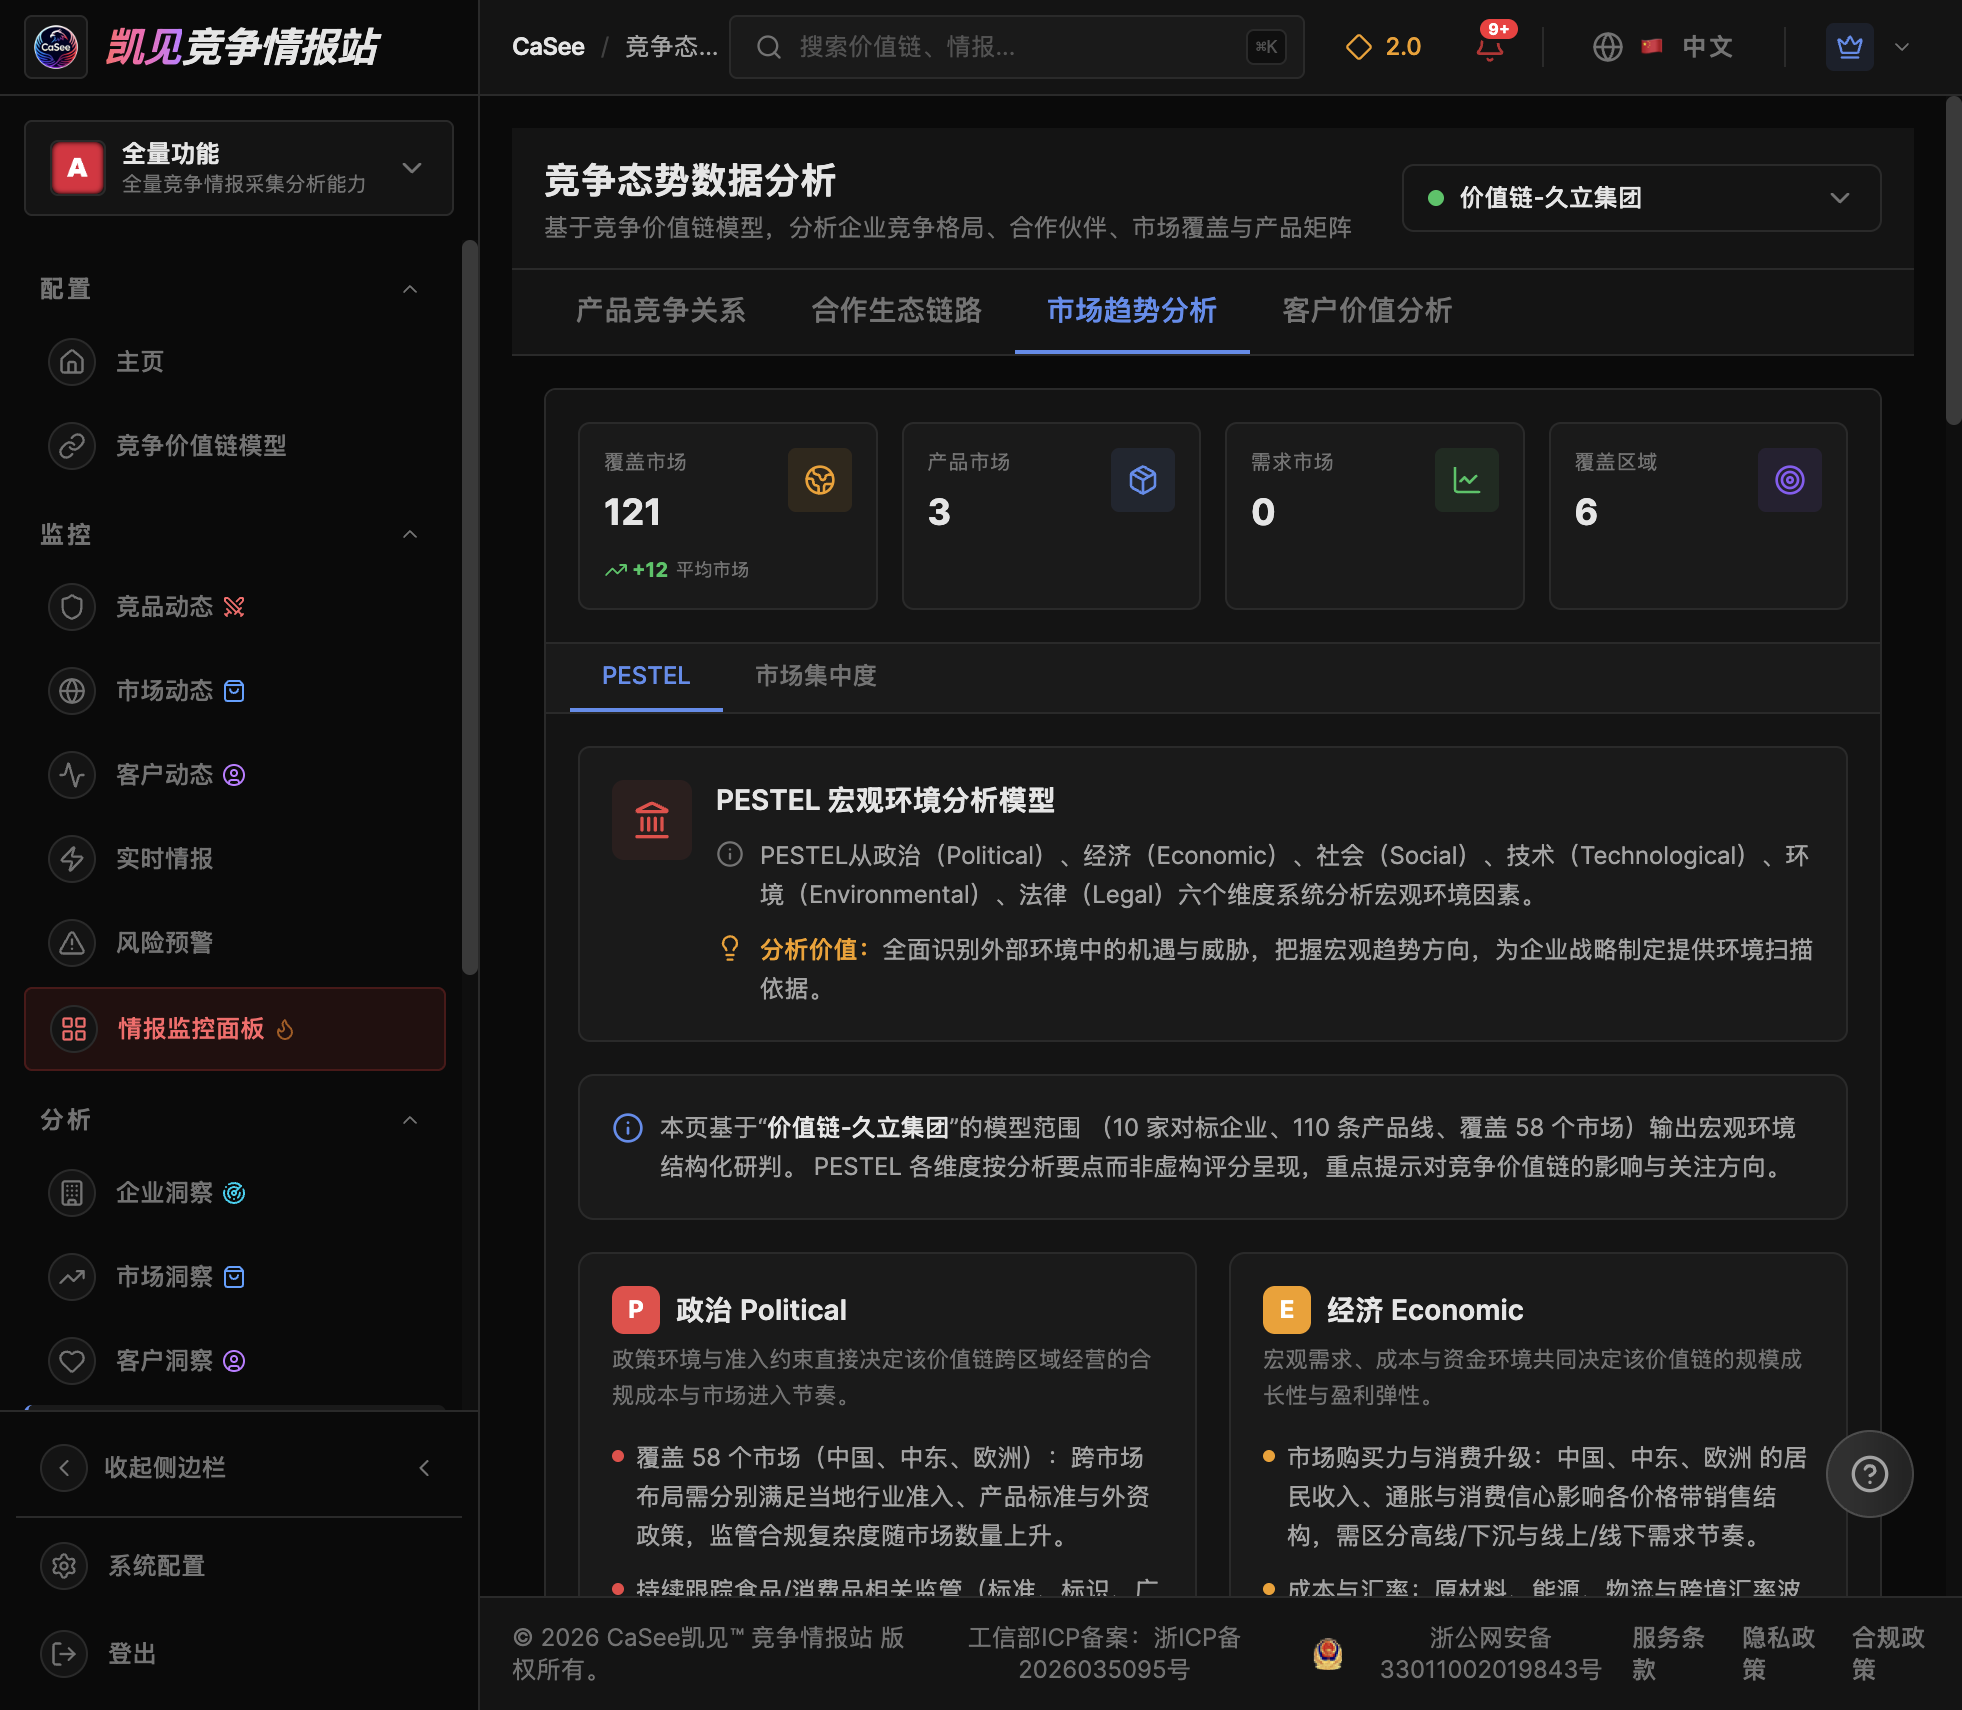
▲ CaSee竞争态势数据分析页——市场趋势分析tab:细分市场定位图谱(企业→市场覆盖关系)
六、客户分析 客户情报+客户洞察
6.1 客户结构与画像
| 客户群 | 代表客户 | 合作深度 | 需求特征 |
|---|
| 国内油气央企 | 中石化(黄金客户)、中石油、中海油、中石化国际事业 | 框架协议+项目招标 | 认证壁垒高、批量采购、账期较长 |
| 核电/核电工程链 | 中国核电工程、中国核动力院、中广核、山东核电设备、哈电、东方锅炉、上海电气 | 核级资质绑定,粘性极强 | 安全等级要求苛刻、验证周期长、极难被替换 |
| 化工EPC/设计院 | 赛鼎工程、东华工程、华陆工程、中国成达、中国天辰 | 项目制采购 | 随大型炼化/煤化工项目走 |
| 国际油气巨头 | Shell(全球首选供应商)、ExxonMobil、BP、Total、沙特阿美、PDO | 长期框架协议 | 国际标准认证、极端工况、本地化服务要求高 |
| 科研院所/大科学装置 | 中科院合肥物质院(等离子体所)、辽宁材料实验室 | 政府采购+定制 | 非标定制、技术评分为主 |
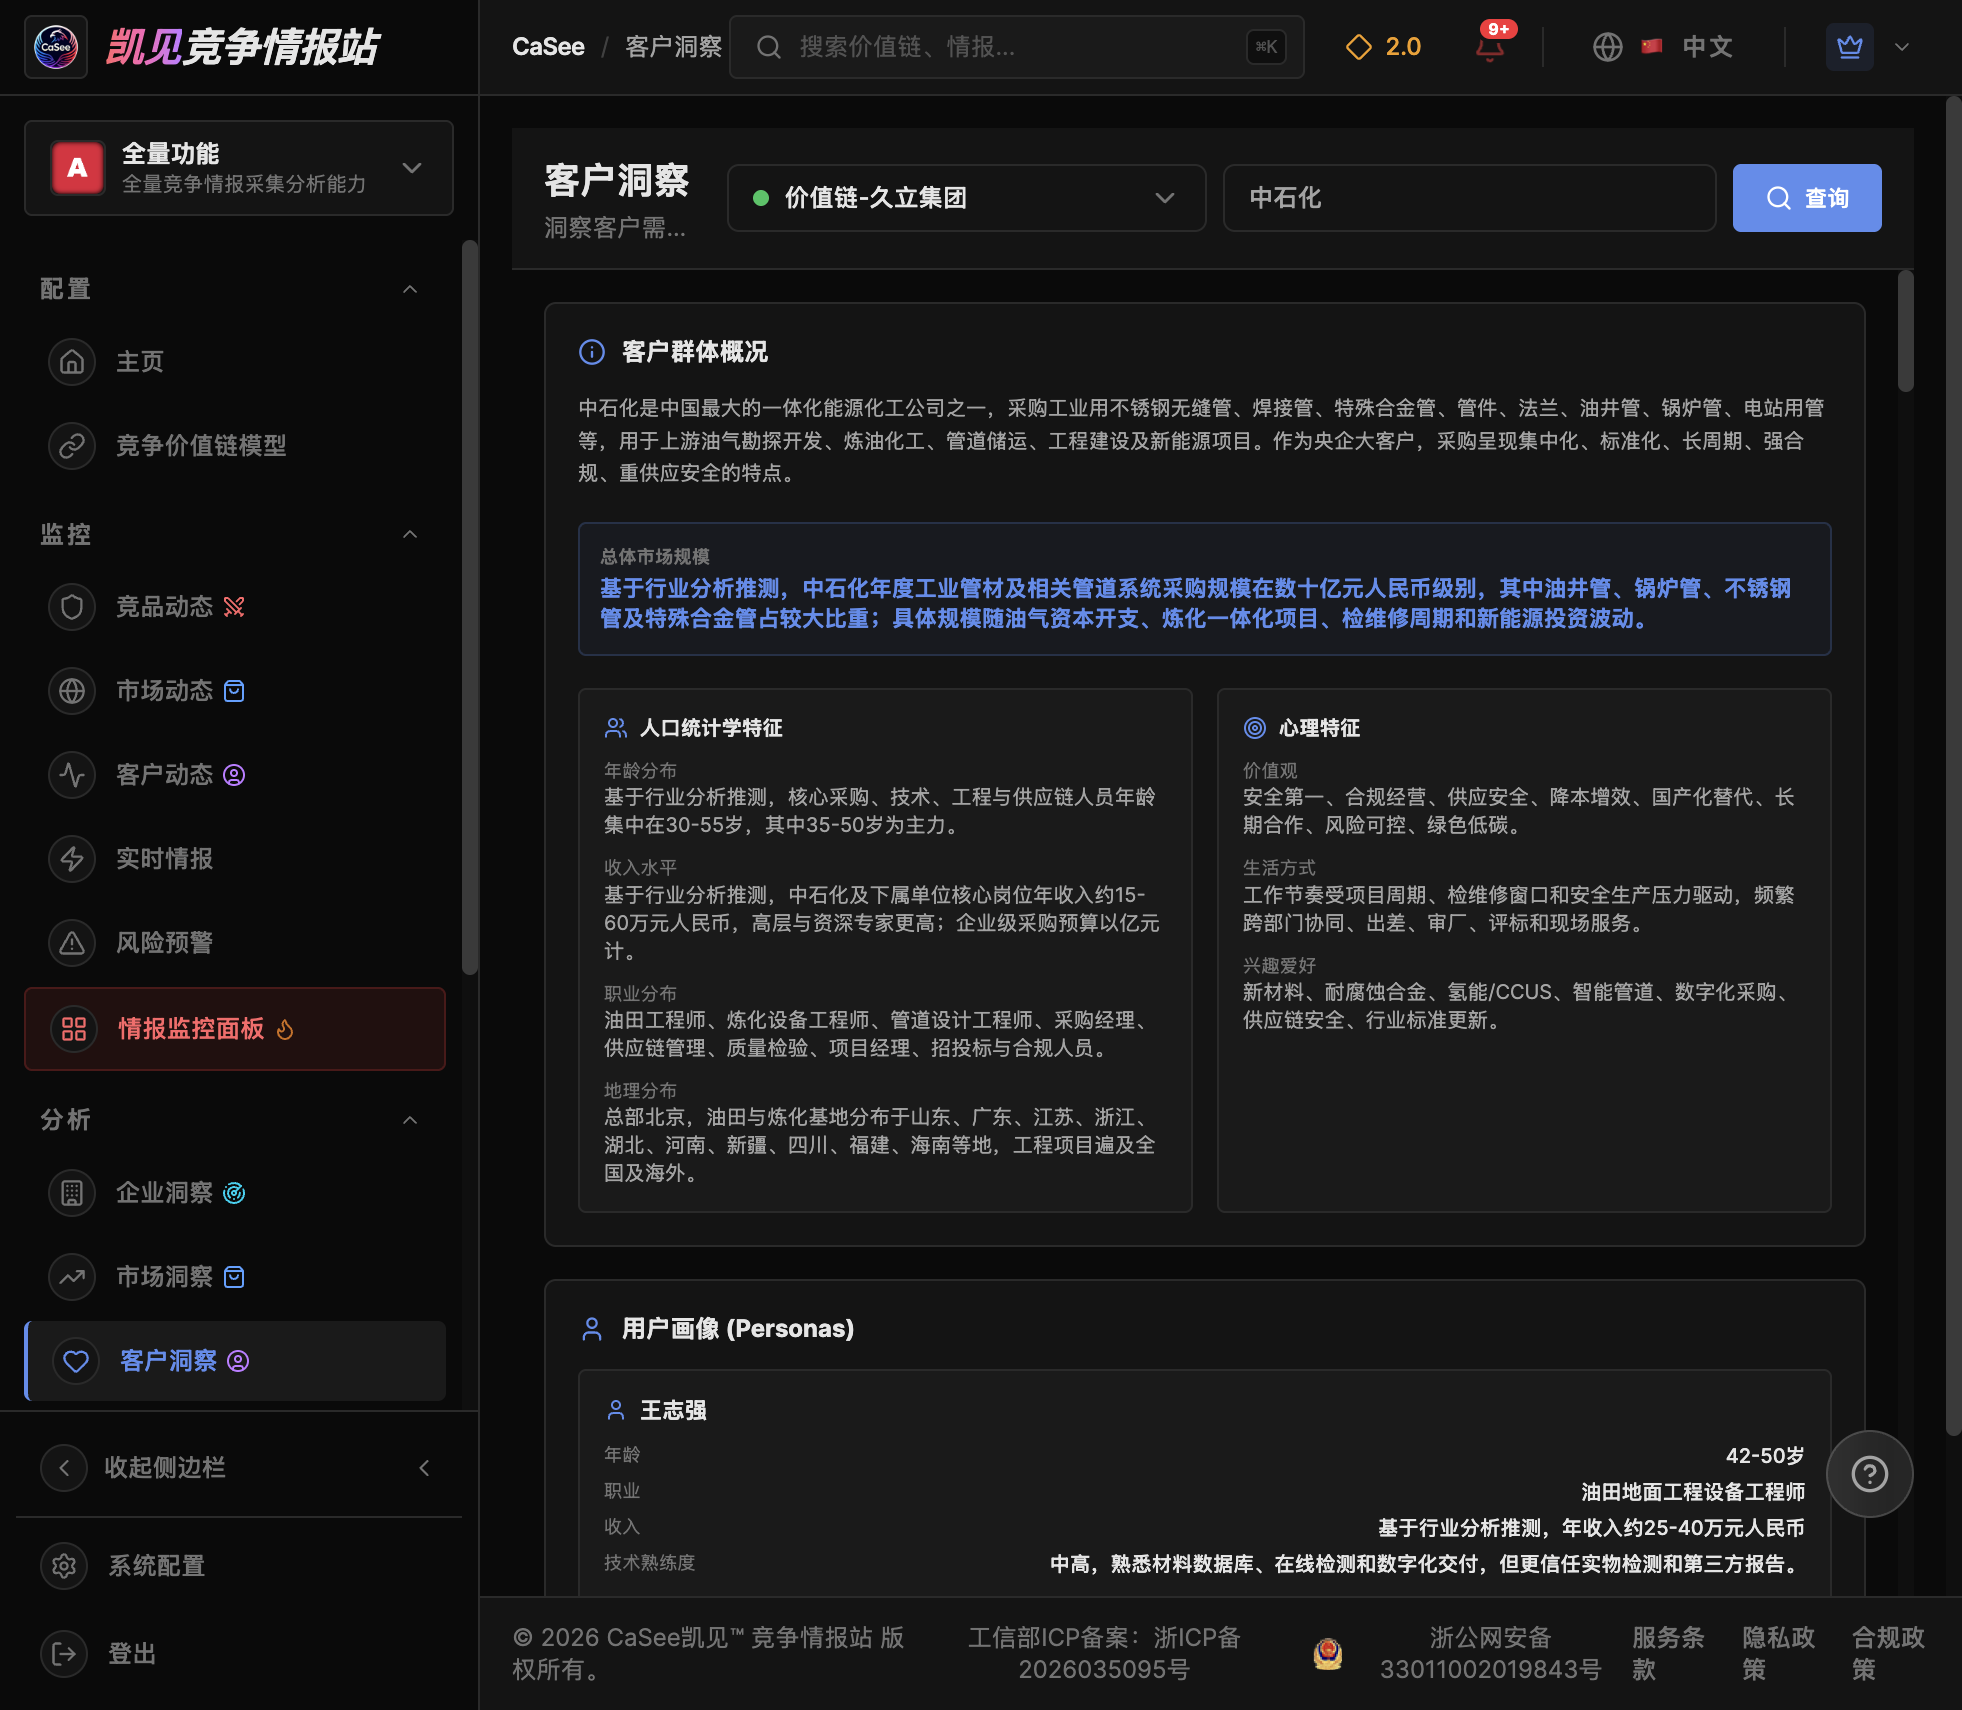
▲ CaSee客户洞察页面——中石化客户群体画像与决策链分析
6.1b 客户价值分析:目标客户群定位图谱
CaSee竞争态势数据分析页"客户价值分析"tab以目标客户群定位图谱呈现链上10家企业的客户覆盖与分层结构。从CVC数据提取的全链客户分布(共71个客户实体)显示,头部客户同时被多家链上企业服务的"重叠服务"特征显著:
| 目标客户 | 链上服务企业数 | 主要服务方 | 客户价值解读 |
|---|
| 中石油 / 中石化 / 中海油 | 各5家 | 久立、常宝、武进、宝钢、天津钢管 | 三桶油为全链竞逐的最高价值公共客户,合格供应商短名单内多源采购 |
| 壳牌 | 5家 | 久立、天津钢管、Tenaris、Vallourec等 | 久立是唯一进入壳牌全球首选供应商名单的国内民营管企,与国际巨头同台 |
| 中核集团 / 中广核 | 各3家 | 久立、武进、盛德鑫泰 | 核电客户集中度高于油气——核级资质构筑更强排他性,久立卡位最深 |
| 国家能源集团 / 华能集团 | 各3家 | 常宝、盛德、天津钢管 | 电站锅炉管客户群,久立未直接覆盖(由竞对服务),为潜在渗透方向 |
| 沙特阿美 / TotalEnergies | 各3家 | Tenaris、Vallourec、Tubacex | 中东/欧洲高端油气客户目前由国际三强主导,久立突破口 |
图谱洞察:久立的客户组合呈现"油气央企(5家重叠竞争)+核电(3家寡占)+国际巨头(壳牌唯一直供)"三层结构。对比竞对:常宝/武进依赖国内油气与电力央企,Tenaris/Vallourec/Tubacex深度绑定国际油公司(沙特阿美/Total/ExxonMobil/Petrobras),久立是链上唯一横跨国内央企与国际巨头两大客户阵营的企业,但国家能源/华能等电力集团客户仍存在覆盖缺口。
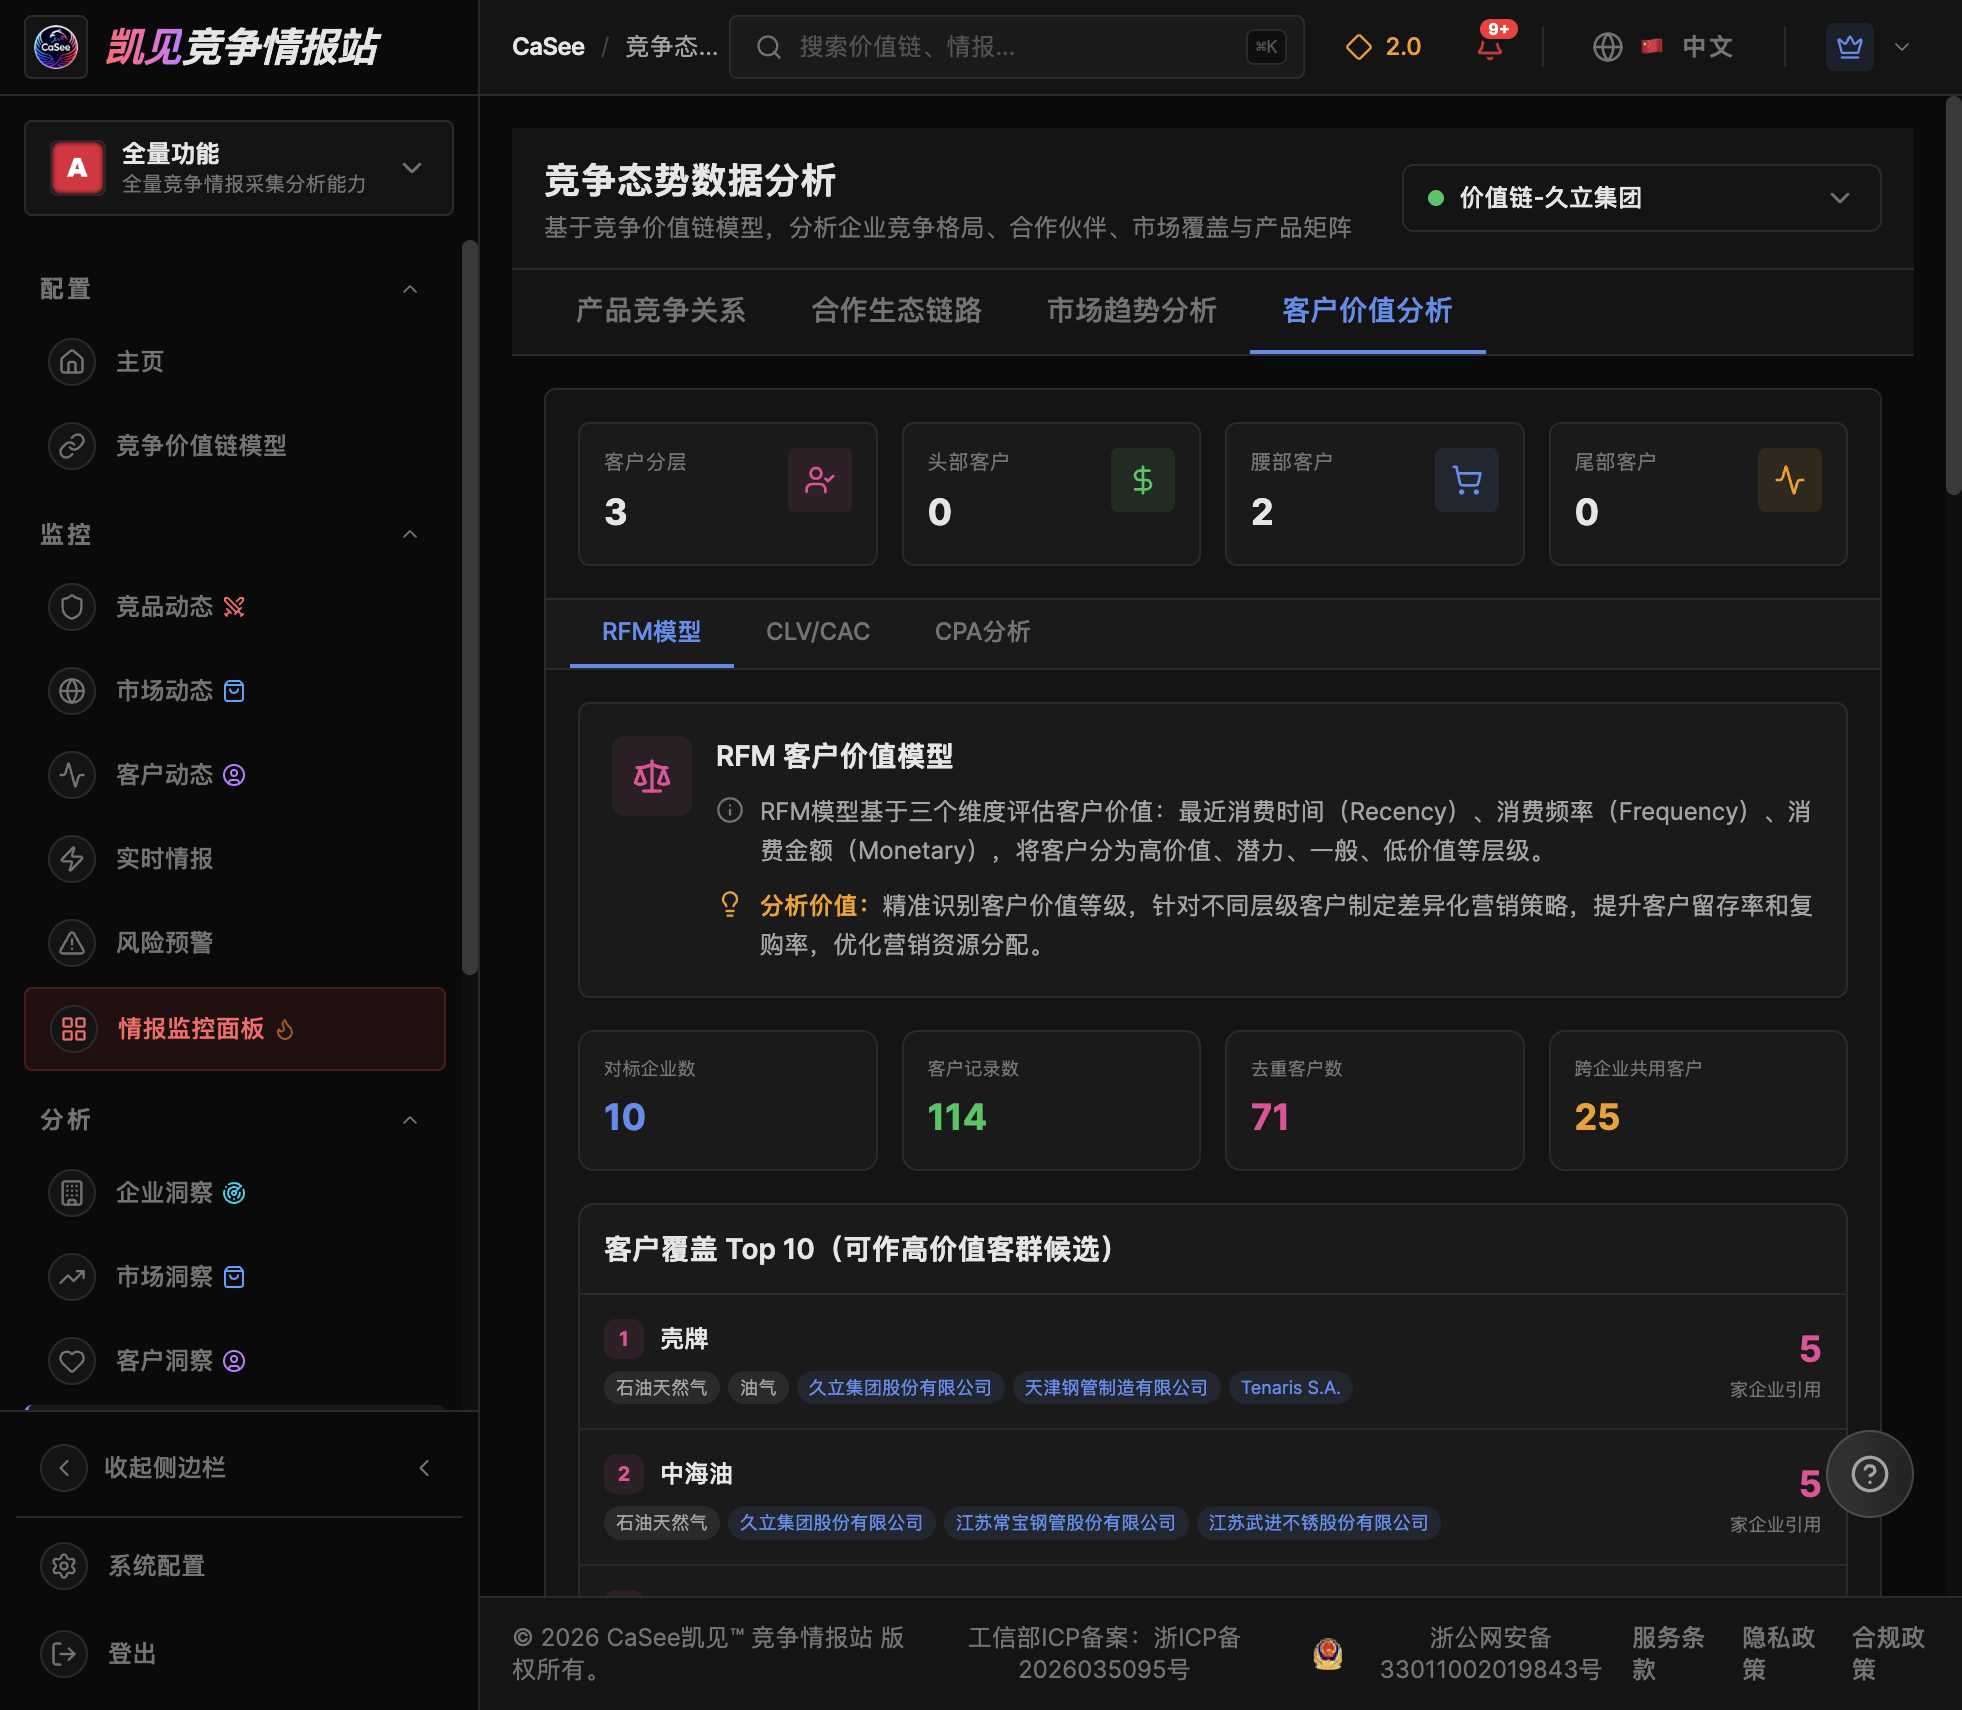
▲ CaSee竞争态势数据分析页——客户价值分析tab:目标客户群定位图谱(企业→客户服务关系)
6.2 中石化客户深度洞察(CaSee客户洞察分析)
客户群体概况
中石化是中国最大的一体化能源化工公司之一,年度工业管材及相关管道系统采购规模在数十亿元人民币级别。采购呈现集中化、标准化、长周期、强合规、重供应安全的特点。
核心决策人物画像(Personas)
| 人物 | 年龄/职位 | 核心关注 | 代表语录 |
|---|
| 王志强 | 42-50岁/油田地面工程设备工程师 | 油井管/集输管耐腐蚀耐高压,减少井下故障 | "我们不怕价格高一点,怕的是井下出问题" |
| 李敏 | 35-45岁/炼化项目采购经理 | 合规降本+按节点交付+供应商体系 | "采购不是买最便宜,是买整个项目周期最稳妥" |
| 张涛 | 30-40岁/管道设计院材料工程师 | 选材满足耐温耐压耐腐蚀+国产化验证 | "设计选材错了,后面所有环节都在还债" |
| 陈国华 | 45-55岁/物资装备部供应链管理专员 | 集中采购率+供应安全+供应商绩效 | "供应安全是底线,降本是长期功课" |
决策流程与周期
| 阶段 | 客户行为 | 接触点 | 久立机会点 |
|---|
| 1.认知 | 识别需求,收集标准规范,了解供应商 | 设计院规范、易派客、展会 | 提供选材指南、案例白皮书 |
| 2.考虑 | 编制技术规格书,审核资质,样品验证 | 技术澄清会、工厂审核 | 提供完整材料数据库+第三方认证 |
| 3.决策 | 技术商务评标,比较价格/质量/交期/服务 | 电子招标、评标会、框架协议 | 提供TCO分析+全生命周期价值证明 |
| 4.使用 | 入厂复检,施工安装,运行监控 | 到货检验、现场焊接、检维修 | 驻厂监造+现场技术服务+质量追溯 |
| 5.忠诚 | 评估履约表现,续签协议 | 供应商绩效评价、年度续签 | 联合创新机制+年度降本路线图 |
| 6.推荐 | 内部和行业交流中推荐 | 供应商大会、标准会议 | 标杆案例+联合发布技术成果 |
决策周期:框架协议采购3-6个月,项目招标1-6个月,特殊合金首台套验证6-12个月;紧急检维修可缩短至数周。
久立在中石化眼中的竞品对比
| 供应商 | 客户眼中优势 | 客户眼中劣势 | 选择原因 |
|---|
| 久立集团 | 技术领先,央企业绩多,质量稳定,研发强 | 价格偏高,高端产能紧张交期长,小批量不够灵活 | 关键工况质量可靠,技术团队强 |
| 常宝钢管 | 油井管/锅炉管性价比高,交期灵活 | 高端不锈钢认知弱,质量有时波动 | 通用管材价格有竞争力 |
| 武进不锈 | 不锈钢无缝管专业,中石化业绩 | 特殊合金产能有限,大项目保供不足 | 国产化替代需求,价格合适 |
| 宝钢钢管 | 规模大品牌强,供应链保障强 | 定制化慢,价格缺弹性,小批量门槛高 | 大批量通用管材稳定供应 |
| 进口品牌 | 高端技术领先,长期数据完整 | 价格高交期长,地缘风险,国产化率不达标 | 关键工况无国产替代 |
七、企业洞察 企业洞察
7.1 久立集团竞争分析概述
国内工业不锈钢管行业集中度提升,久立集团旗下久立特材为国内龙头,在核电管、油气耐蚀合金管等高端领域优势明显;常宝股份、武进不锈在中低端和部分高端市场追赶,Tenaris、Vallourec在国际高端市场品牌和全球服务能力更强,宝钢股份在原料和规模上具备优势。
7.2 关键弱点与战略差异化
| 维度 | 分析 |
|---|
| 关键弱点 | 国际品牌影响力不足;海外产能和本地化服务网络有限;高端合金原料部分依赖外购;整体规模小于国际巨头 |
| 战略差异化 | 核电管国产化唯一/少数供应商;特殊合金管定制化研发能力强;国内快速响应和工程配套服务;与太钢、宝钢、中石化等产业链深度合作 |
7.3 异议回应与关键问题
| 客户异议 | 久立回应要点 |
|---|
| Tenaris/Vallourec品牌更国际,为什么选久立? | 核电管/特殊合金管已实现进口替代,成本低20-30%,交付更快,国内有完整服务团队 |
| 规模不如宝钢,供应稳定性如何? | 专注不锈钢管30余年,产能充足,与太钢/宝钢建立原料保障,上市后资金实力强 |
| 高端合金管质量能否达到国际标准? | 已通过核电/石化/油气多项国际认证,产品出口80+国家,中广核/沙特阿美等验证 |
| 价格比常宝/武进高? | 定位高端,全生命周期成本更低,耐蚀性和寿命优势减少停机损失 |
| 海外项目服务响应是否及时? | 德国/美国/中东设有子公司/办事处,可提供本地化技术支持和快速交付 |
7.4 融资动态
| 时间 | 类型 | 金额 | 用途 |
|---|
| 2009年12月 | IPO | 约7.2亿元 | 不锈钢管产能建设和技术改造 |
| 2014年 | 定向增发 | 约5.4亿元 | 核电用管、特殊合金管项目 |
| 2018年 | 可转债 | 约10.4亿元 | 高端管材扩产、补充流动资金 |
| 2020年 | 定向增发 | 约12.4亿元 | 合金管/核电管及研发中心 |
| 2022年 | 可转债/公司债 | 约10亿元 | 高端产能扩张和补充流动资金 |
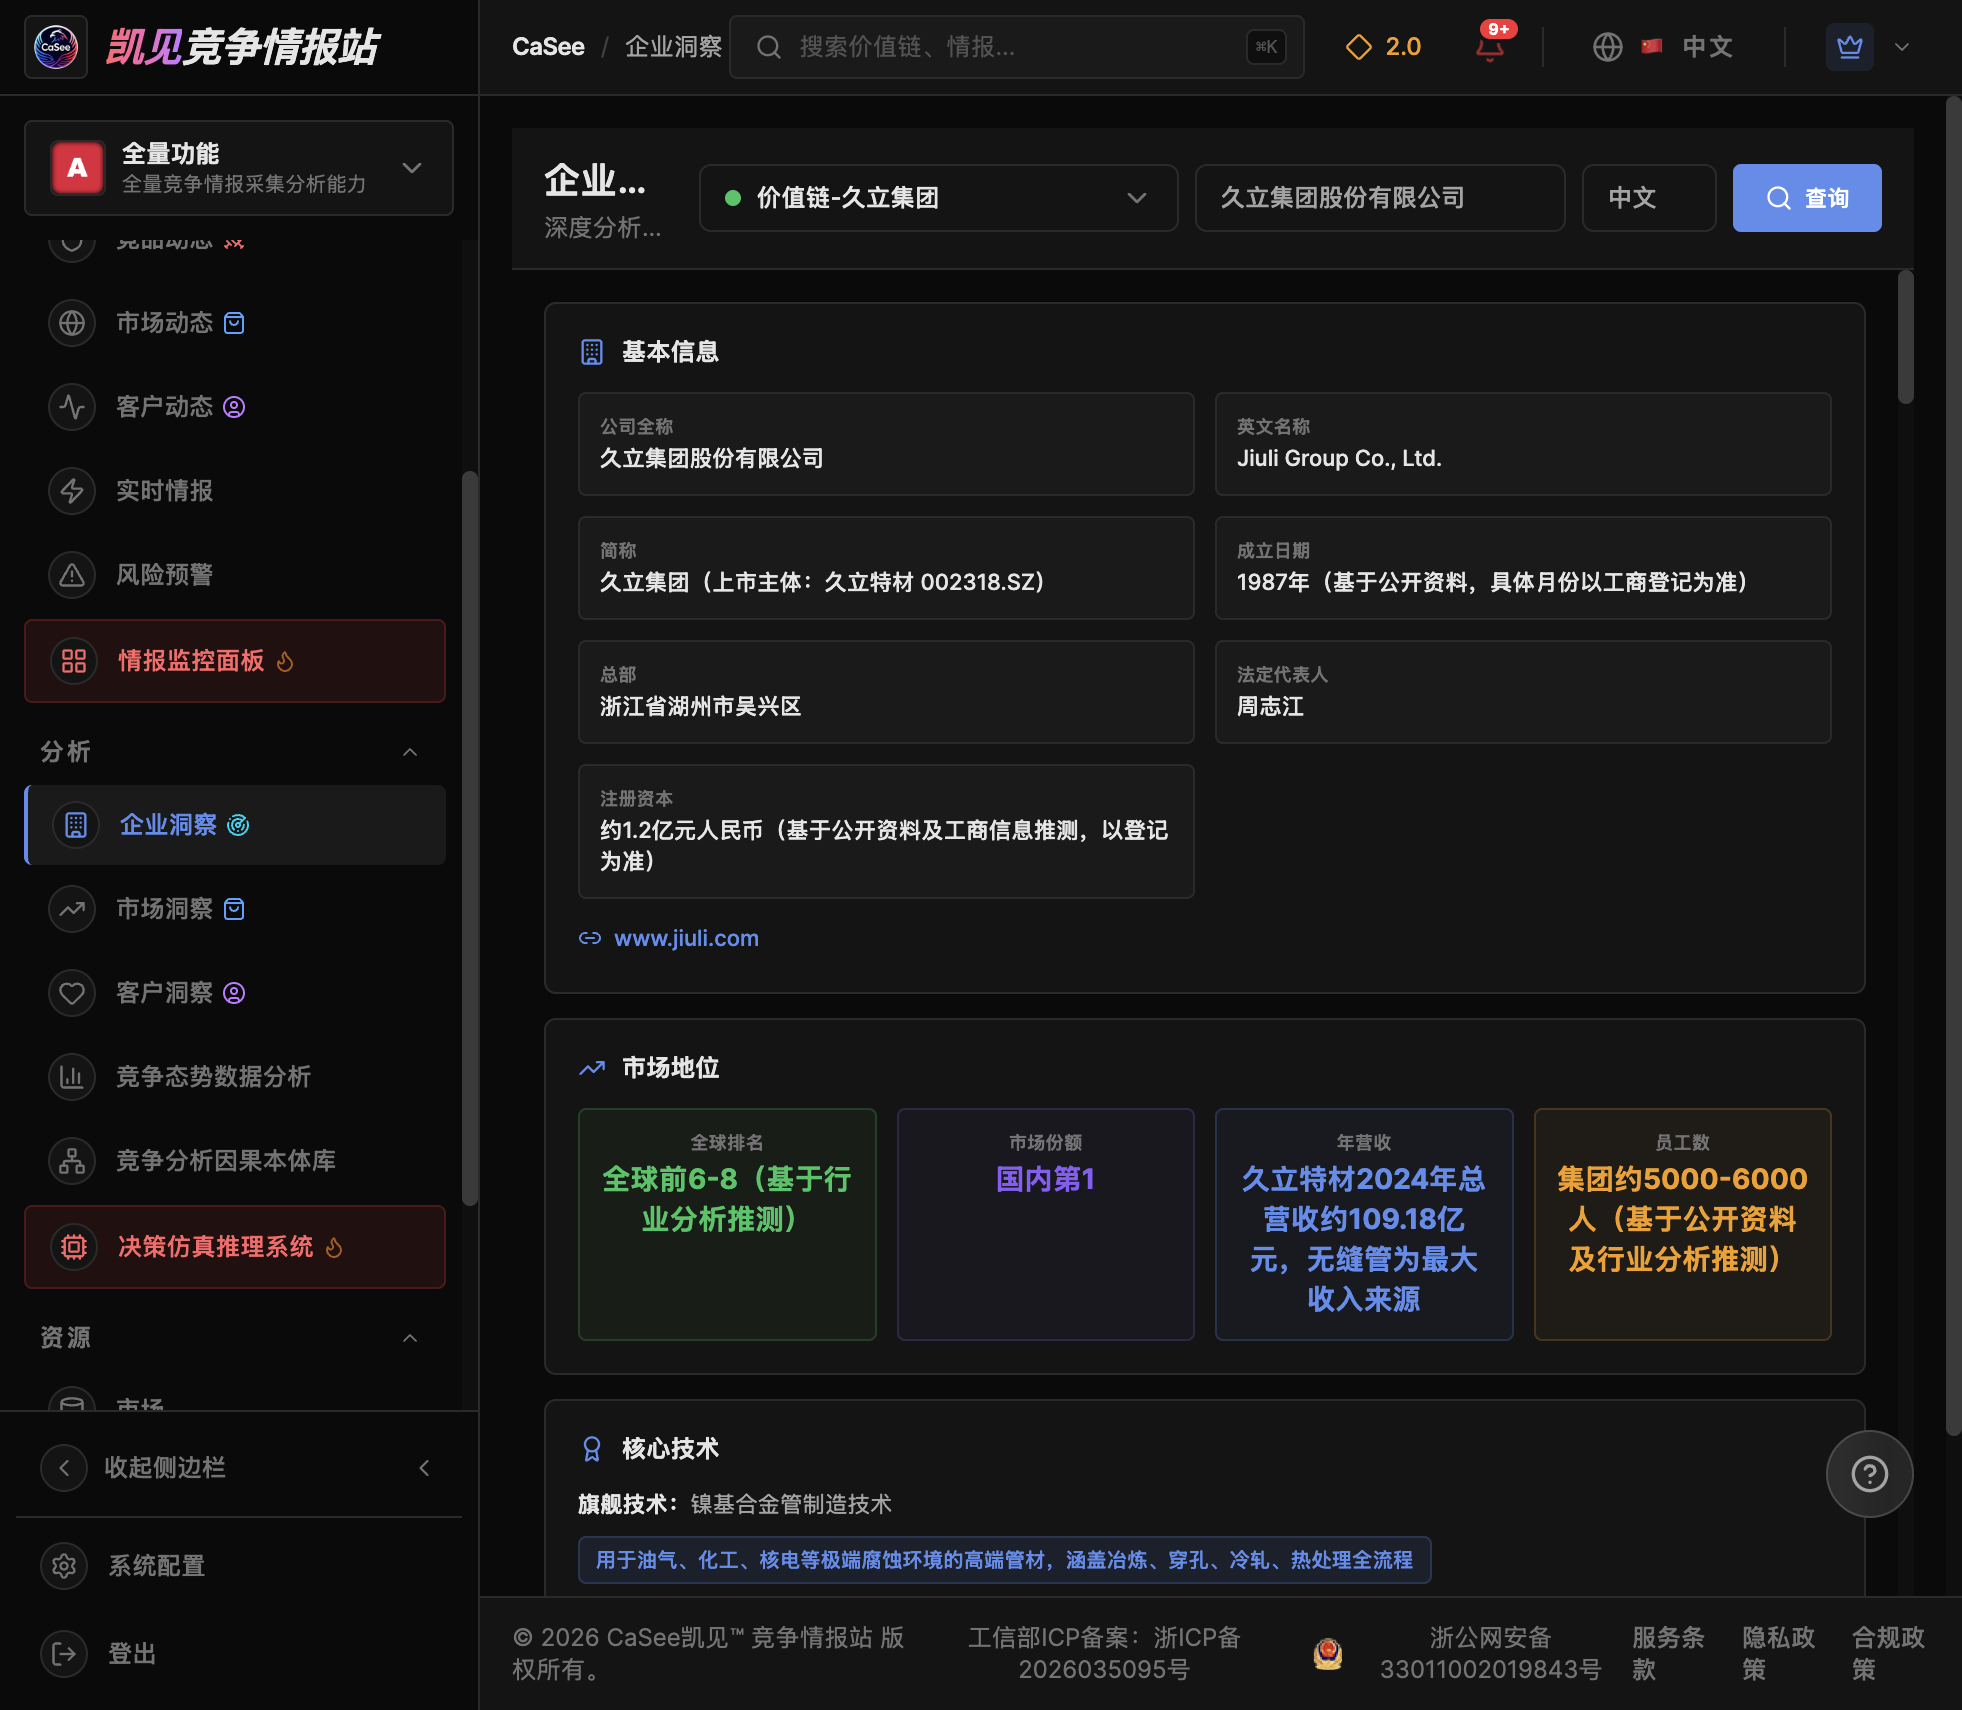
▲ CaSee企业洞察页面——久立集团企业基本信息与竞争分析
八、合作伙伴与联盟 伙伴情报
| 合作伙伴 | 合作方式 | 战略价值 |
|---|
| 太钢不锈 | 供应链 | 不锈钢原料供应合作,保障镍基/奥氏体等原材料稳定供应,降低采购风险 |
| 宝钢股份 | 供应链/技术 | 不锈钢及特殊钢原料供应、技术交流与市场协同,提升原料保障和高端产品开发 |
| 中石化 | 战略合作/客户 | 石化用不锈钢管/合金管长期供应与联合研发,大客户背书,稳定订单来源 |
| 中石油 | 战略合作/客户 | 油气输送用耐蚀合金管、管件供应,进入油气主干管网和海外项目 |
| 中海油 | 渠道/客户 | 海洋工程用耐蚀管材供应,拓展海洋油气高端市场 |
| 中广核 | 技术/客户 | 核电用管供应与核级资质验证,巩固核电管国内领先地位 |
| 沙特阿美 | 渠道/客户 | 中东油气用高端管材供应合作,打开中东高端市场 |
| 永兴特材 | 供应链 | 特种材料供应合作 |
| 中国核动力研究设计院 | 技术合作 | 核动力材料研发 |
| 浙江大学 | 产学研 | 材料科学研究合作 |
| DNV/ABS/BV等船级社 | 认证 | 六国船级社认证维持 |
8.1 合作生态链路:企业与合作方关系图谱
CaSee竞争态势数据分析页"合作生态链路"tab以合作链路图谱呈现链上企业与合作方的供应/技术/战略关系结构。从CVC数据提取的全链伙伴网络(共62个伙伴实体)显示,久立的合作伙伴分为四层:
| 合作层级 | 伙伴类型 | 代表伙伴 | 合作内容 |
|---|
| 原材料/供应层 | 原材料供应商 | 太钢不锈、宝钢特钢、永兴特材 | 不锈钢及特种合金原材料/镍基合金供应——久立与常宝/武进/盛德共享太钢、宝钢两大原料伙伴,上游议价高度同源 |
| 战略/客户层 | 战略合作方 | 中石化、中核集团 | 既是战略伙伴又是核心客户,供应+联合研发双重绑定 |
| 研发/技术层 | 技术合作 | 中国核动力研究设计院、浙江大学 | 核电用管联合研发与验证、材料研发与人才培养 |
| 认证/准入层 | 认证机构 | DNV、ABS、BV等船级社 | 产品认证与全球市场准入 |
图谱洞察:全链伙伴网络中,太钢不锈与宝钢股份各被5家链上企业列为伙伴,是链上公共原料枢纽;沙特阿美被4家企业(宝钢/Tenaris/Vallourec/Tubacex)列为伙伴,是国际阵营的公共渠道。久立独有伙伴(核动力院、浙江大学、船级社认证)集中在核级资质与学研资源,与其核电差异化战略高度一致;而国际油公司渠道伙伴(沙特阿美/道达尔)久立尚缺,与其客户覆盖缺口互为印证。
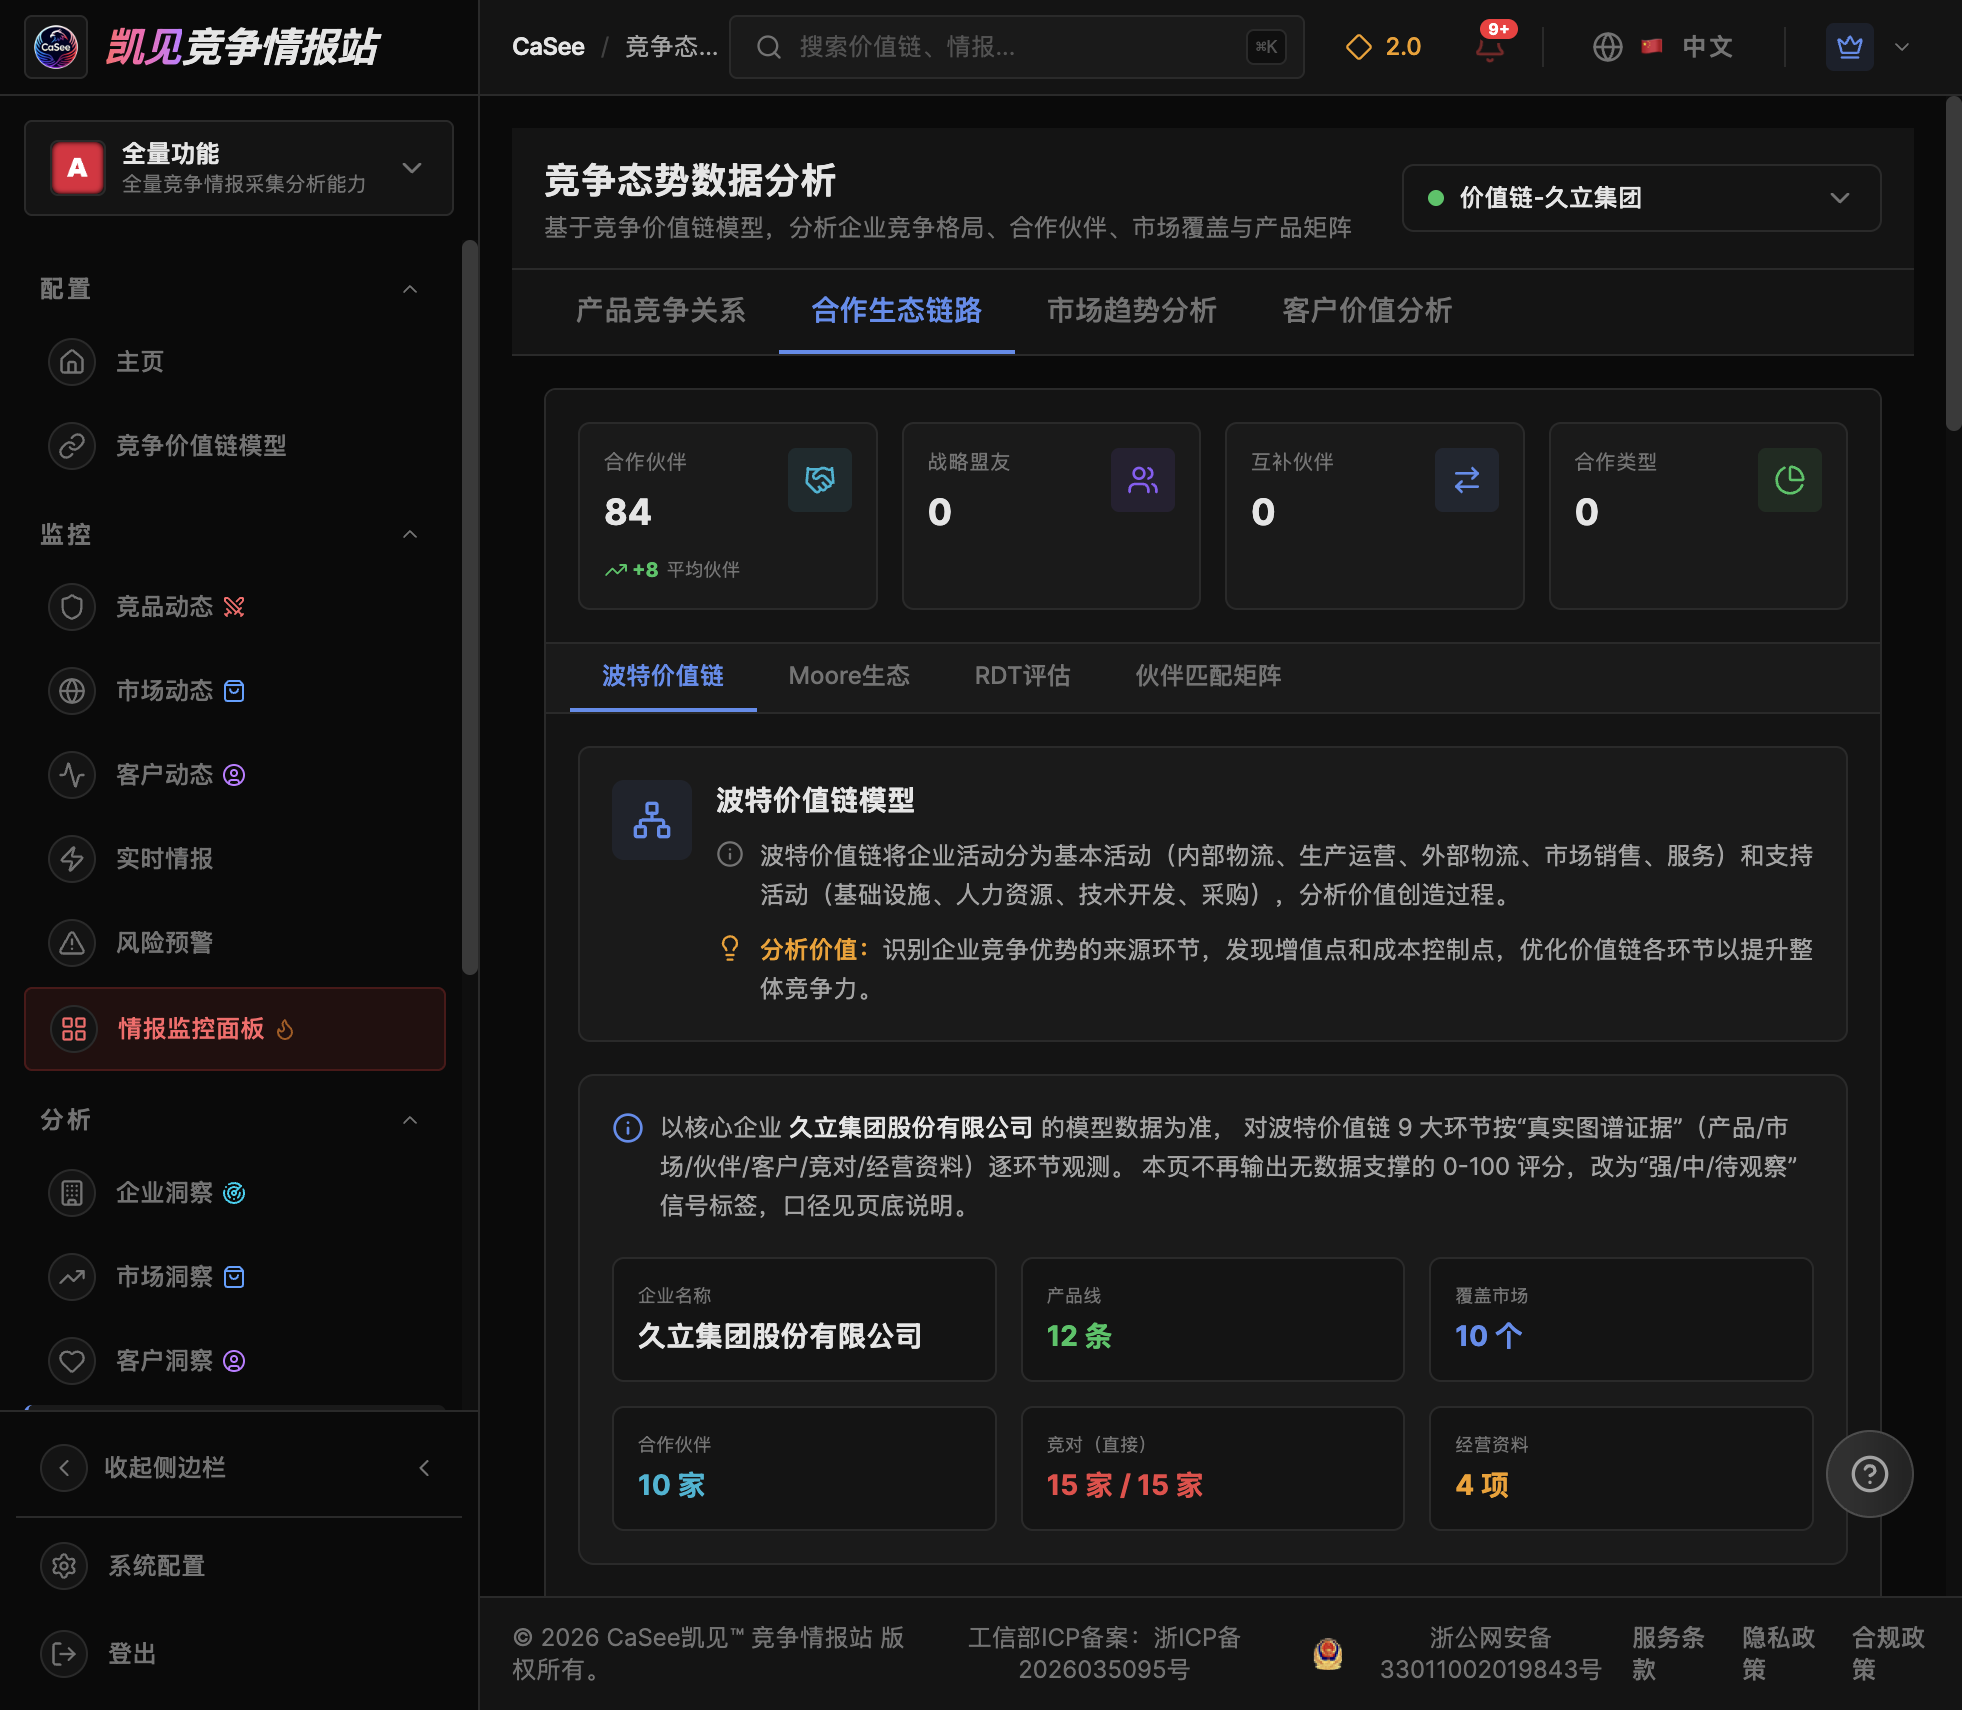
▲ CaSee竞争态势数据分析页——合作生态链路tab:企业与合作方关系图谱(桑基图+合作链路)
九、未来展望与行动建议 决策支持
9.1 短中长期展望
| 时间窗 | 行业格局 | 久立定位 |
|---|
| 短期(1年内) | 总量平稳、结构分化;普通管产能过剩价格战持续;高端特种合金/核级/LNG低温管订单饱满 | 巩固国内第一梯队,加大海外市场与高合金品类投入 |
| 中期(1-3年) | 核电与LNG项目进入集中交付期;半导体超高纯/氢能储运开始形成规模订单;集中度提升,中小厂商加速退出 | 扩产+并购+海外基地布局强化规模优势;与国际龙头在第三方市场正面交锋 |
| 长期(3-5年) | 油气需求韧性犹存但增速趋缓;核电/氢能/CCUS/半导体成为主要增量;"国际四强+中国第一梯队"双极格局 | 部分高端品类从"跟随"到"并跑"甚至"领跑";绿电冶金/废钢循环/碳足迹管理成为新竞争壁垒 |
9.2 行动建议与跟踪优先级
| 优先级 | 行动 | 依据 |
|---|
| P0 | 核电链客户(中核工程/中广核/哈电/东锅/上核)年度框架与核级管招标日历监测——中标概率85-95% | 核电是未来五年最确定增量(50-55台核准) |
| P0 | 跟踪莫桑比克Rovuma LNG后续约11亿美元合同包分包动态及中东交付恢复进度——中标概率75-90% | 境外占34.9%,Q2业绩受损主因即中东交付延后 |
| P0 | 重点跟踪准东煤化工集群后续批次招标,复盘德威/中兴/宝丰报价策略——中标概率30-50% | 2026年9月该区域密集放量且久立失标管材主包 |
| P1 | 氢能输氢管道标准与示范项目(西氢东送)资质卡位 | 年增20%+新蓝海,尚处早期 |
| P1 | 半导体高纯管送样验证推进,卡位国产替代窗口 | Sandvik近乎垄断,政策推动国产化 |
| P1 | 关注武进不锈、常宝股份季报毛利率拐点,作为行业价格战烈度先行指标 | 武进2026Q1毛利率5.46%已亮红灯 |
| P2 | 在中石化招投标中引入TCO全生命周期成本分析工具,改变"低价中标"评价维度 | 客户洞察显示"总拥有成本"是决策驱动因素 |
| P2 | CBAM碳足迹核算体系建设,应对欧盟碳边境调节机制 | 出口欧洲利润空间受挤压 |
9.3 招投标跟踪日历(建议)
| 时间窗口 | 重点招标方向 | 目标客户 | 预期金额量级 |
|---|
| 2026Q4-2027Q1 | 核电年度框架协议 | 中核工程、中广核、国家电投 | 亿元级 |
| 2026Q4 | 准东煤化工后续批次 | 中石化工程建设、赛鼎工程 | 千万元级 |
| 2027全年 | Rovuma LNG分包 | 埃克森美孚 | 亿美元级 |
| 2027H1 | 核聚变BEST/CFETR材料 | 中科院合肥物质院 | 千万元级 |
| 2027-2028 | 超超临界火电新核准机组 | 哈电/东锅/上核 | 亿元级 |
| 持续 | 中东油气供应商资格审查 | 沙特阿美/ADNOC | 框架协议 |
十、竞争分析因果本体库:全局竞争态势 本体图谱
10.1 全局竞争态势图谱
基于CaSee竞争分析因果本体库(价值链-久立集团),将价值链中的企业、产品、市场、客户、合作伙伴及因果竞争关系构建为一体化情报本体图谱,全局竞争态势一览:
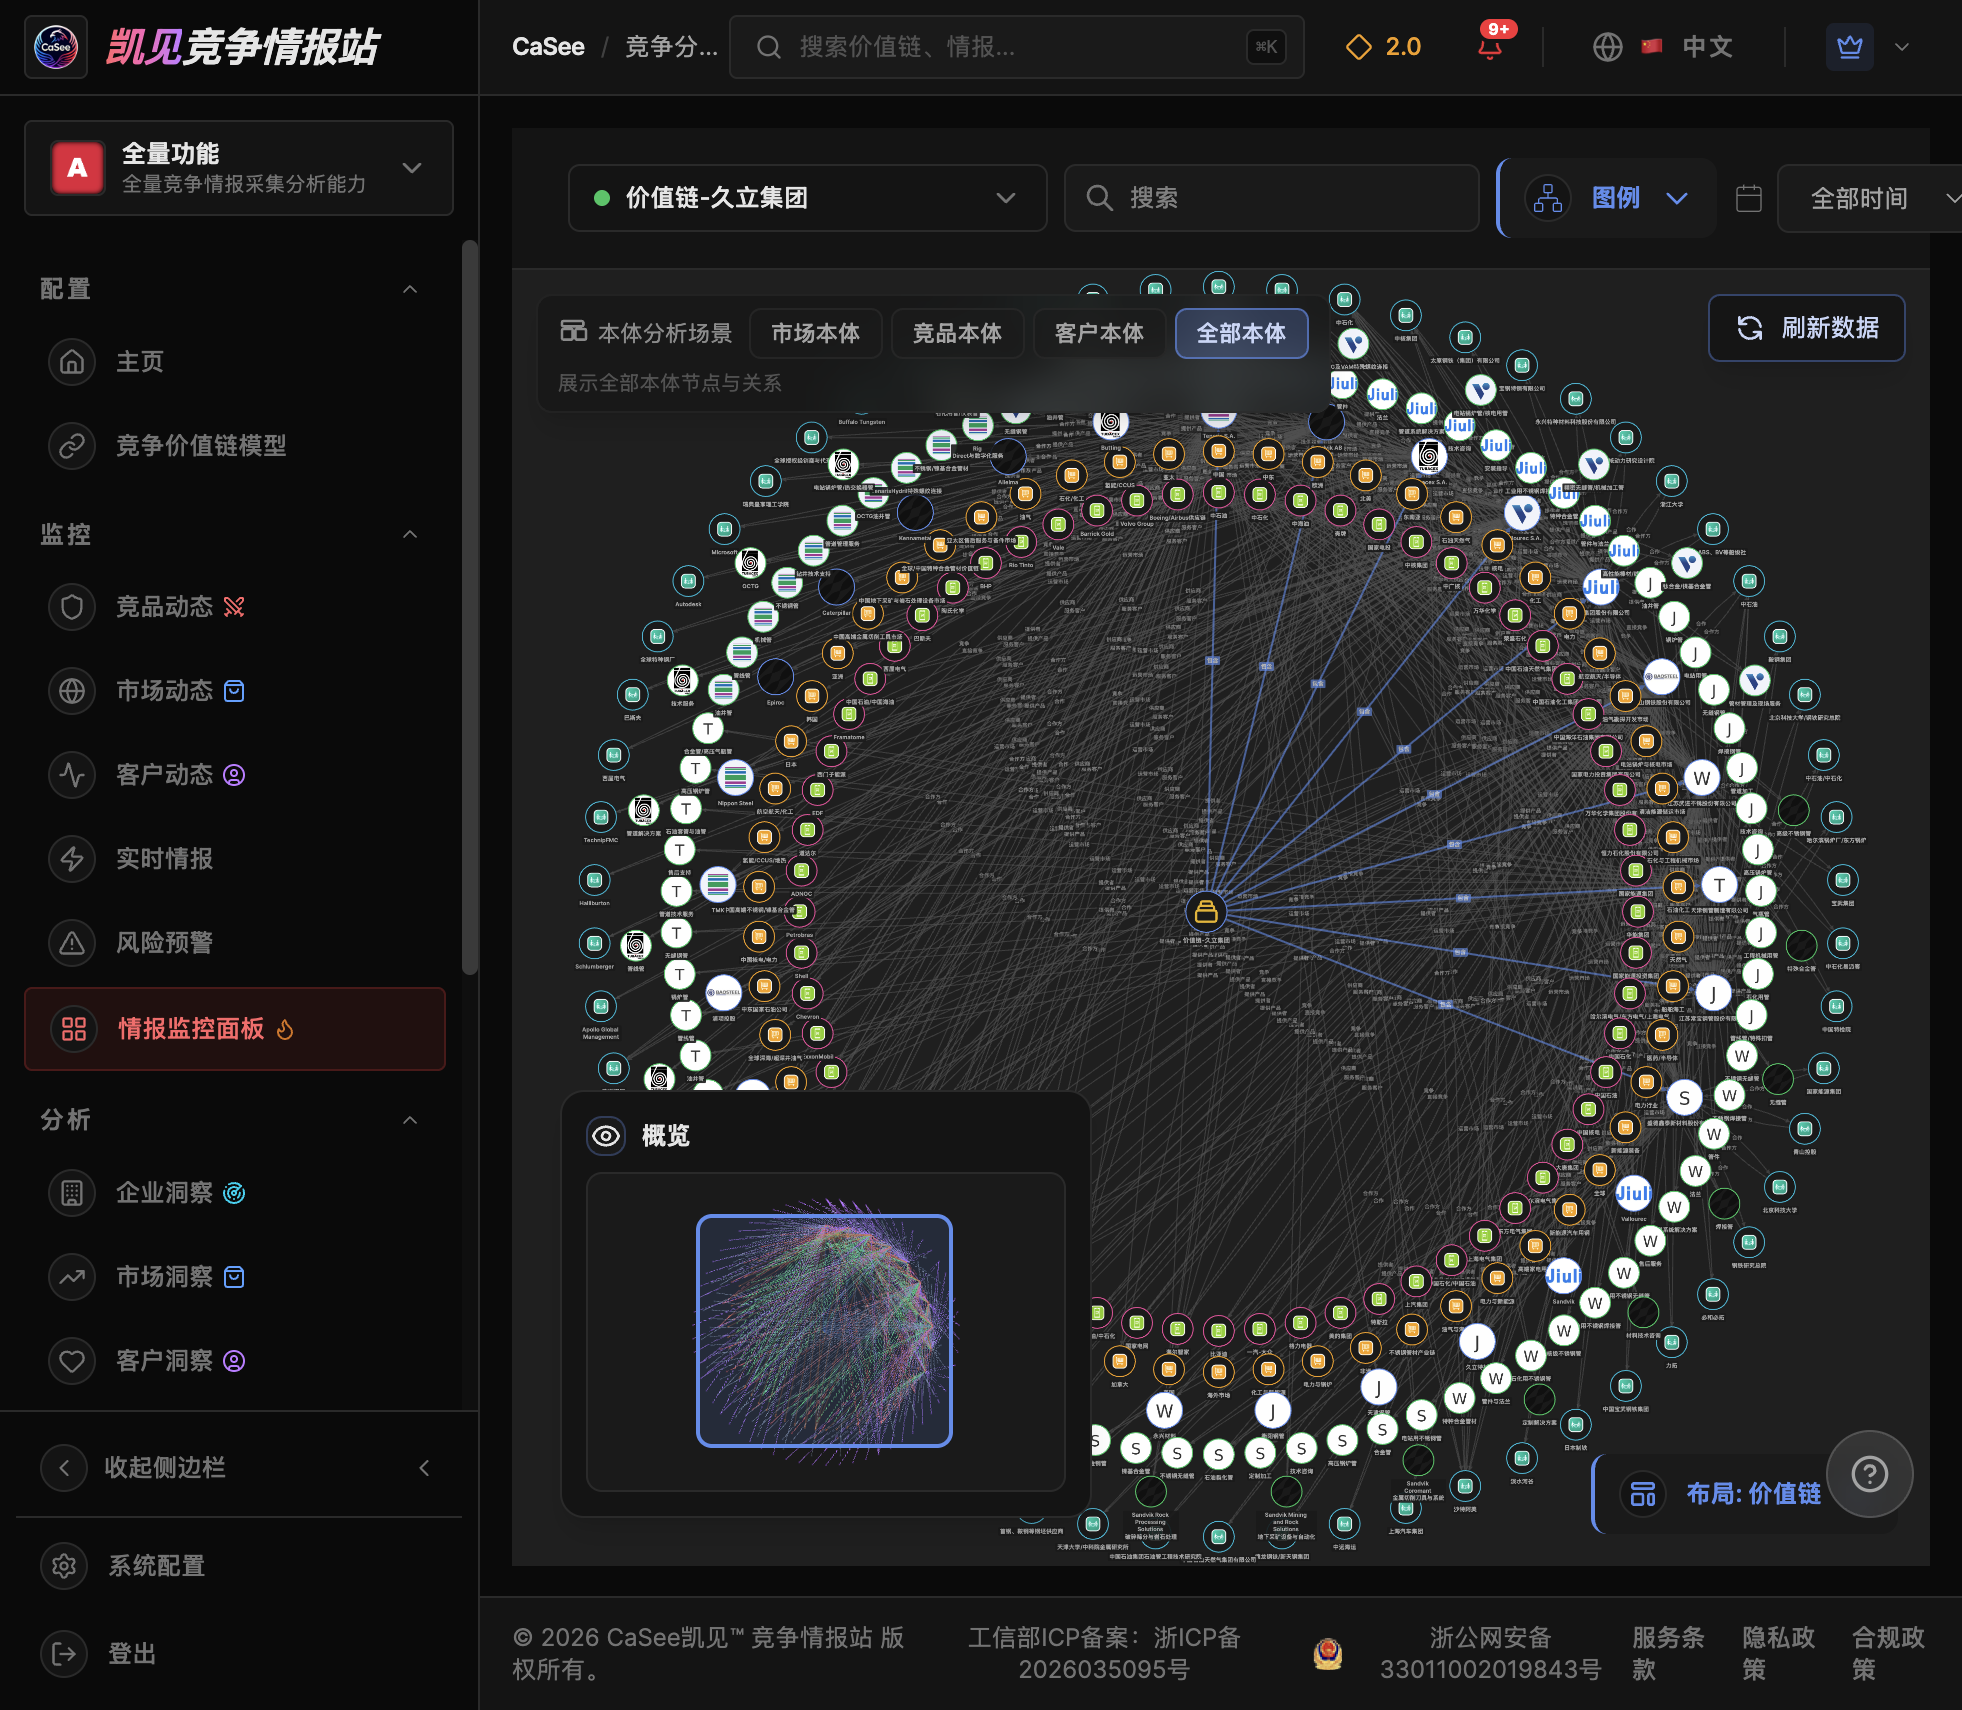
▲ CaSee竞争分析因果本体库——久立集团价值链全局竞争态势图谱(价值链布局)
10.2 本体图谱规模与关系结构
| 关系类型 | 数量 | 含义 | 竞争态势解读 |
|---|
| flow(供应/流向) | 224 | 产品→市场、原料→企业的供应流向 | 最大关系类型,反映价值链以"产品流向市场"为骨架 |
| partnership(合作) | 168 | 企业↔伙伴的合作关系 | 合作密度高(62个伙伴实体),印证"产业链深度合作"战略 |
| produce(生产) | 218 | 企业→产品的生产关系 | 29家企业生产109种产品,久立全品类覆盖vs竞对专业化 |
| competitive(竞争) | 100 | 企业间的直接竞争关系 | 100条竞争边构成竞争网络核心——久立与常宝/武进/Tenaris等正面交锋 |
| market(市场覆盖) | 100 | 企业/产品→市场的覆盖关系 | 58个市场实体(地域×行业双维度) |
| part_of(隶属) | 10 | 企业↔集团/价值链的隶属关系 | 久立特材、Vallourec、Sandvik等以子实体挂靠主公司 |
十一、相关情报列表与分析 产业/市场/竞品/客户情报
11.1 产业与市场情报列表(本体图谱提取:58个市场实体)
地域市场覆盖
中国(核心市场)、中东(沙特、阿联酋、中东国家石油公司)、欧洲、北美(美国、加拿大)、东南亚、亚太、亚洲、日本、韩国、非洲、巴西、阿根廷、全球
行业细分市场
| 市场板块 | 细分市场 | 久立覆盖产品 | 竞争强度 |
|---|
| 油气产业链 | 油气勘探开发、油气上游、非常规油气、全球深海/超深井油气 | 油井管、管线管/特殊扣管、镍基合金管 | 极高(Tenaris/Vallourec/TMK正面竞争) |
| 石油化工、石化/化工、天然气 | 石化用不锈钢管、石油裂化管 | 高(常宝/武进国内竞争) |
| 管线管、油气与海工 | 大口径焊接管、复合管 | 中高 |
| 电力与清洁能源 | 电站锅炉与核电市场、中国核电/电力 | 核级不锈钢管、高压锅炉管、U形传热管 | 低(核级资质壁垒,寡头格局) |
| 清洁能源储运、氢能/CCUS、氢能/CCUS/地热 | 输氢管道、耐蚀合金管(培育期) | 蓝海(国产替代窗口) |
| 电力与新能源、新能源装备 | 电站用管、新能源装备用管 | 中 |
| 高端制造 | 航空航天/半导体、医药/半导体、航空航天/化工 | 超高纯不锈钢管(原型/小批量) | 极高(Sandvik/Alleima垄断) |
| 船舶海工、电力与工业 | 船级社认证管材、机械管 | 中(六国船级社认证优势) |
| 化工与工程机械 | 石化与工程机械市场、化工与新能源 | 工程机械用管、气瓶管 | 中 |
另含竞对侧市场:中国高端金属切削工具市场、中国地下采矿与岩石处理设备市场(Sandvik业务)、高端家电用钢/新能源汽车用钢(宝钢业务)等,用于交叉验证竞争边界。
11.2 竞品情报列表(本体图谱提取:29家公司实体)
| 竞对分层 | 企业 | 主要产品(本体图谱) | 与久立竞争关系 |
|---|
| 国内直接竞对 | 江苏常宝钢管股份有限公司 | 油井管、锅炉管、气瓶管、合金管/高压气瓶管、无缝钢管、焊接钢管 | 通用油井管/锅炉管价格竞争 |
| 江苏武进不锈股份有限公司 | 不锈钢无缝管、不锈钢焊接管、核级不锈钢管、石化用不锈钢管 | 不锈钢管主力竞对,亦布局核级 |
| 盛德鑫泰新材料股份有限公司 | 不锈钢无缝管、耐蚀合金管、电站用不锈钢管 | 电站锅炉用不锈钢管细分竞争 |
| 天津钢管制造有限公司 | 石油套管与油管、高压锅炉管、油井管、管线管 | OCTG骨干,油井管市场竞争 |
| 国际巨头 | Tenaris S.A. | OCTG油井管、TenarisHydril特殊螺纹连接、Rig Direct与数字化服务 | 全球OCTG龙头,高端油井管竞争 |
| Vallourec S.A. | OCTG及VAM特殊螺纹连接、电站锅炉管/核电用管、钛合金/镍基合金管 | 欧洲高端,核电/超超临界竞争 |
| Sandvik AB / Alleima | Sandvik Coromant切削刀具、采矿设备、破碎筛分、数字化制造软件、Alleima特种合金管材/带材/线材 | 超高纯/特种合金近乎垄断(2022年材料业务分拆为Alleima) |
| Tubacex S.A. | 不锈钢无缝管、镍合金管、OCTG、电站锅炉管/热交换器管 | 西班牙不锈钢无缝管专业龙头 |
| 日本制铁/Nippon Steel、TMK、Butting | 无缝钢管、油井管、管线管、特殊合金管 | 区域性高端竞争 |
| 原料端钢企 | 宝山钢铁/宝钢股份、鞍钢集团、河钢集团、首钢集团、太钢集团、浦项控股、永兴材料、衡阳钢管、Epiroc、Caterpillar、Kennametal | 钢坯/特钢原料、汽车用钢、硅钢、家电用钢、能源与管线钢等 | 原料供应+成品竞争双重关系(既供应久立又在部分产品竞争) |
竞争网络洞察:100条竞争关系边中,久立集团处于竞争网络中心位置;宝钢/太钢等钢企具有"供应商+竞争者"双重身份——这种竞合结构(coopetition)要求久立在原料保障与产品竞争之间维持平衡。
11.3 客户情报列表(本体图谱提取:64个客户实体)
| 客户群 | 客户清单 | 采购特征 |
|---|
| 国内油气央企(核心) | 中石油、中石化、中海油、国家石油天然气管网集团有限公司、中国石化/中国石油、中石油/中石化、中国石油/中国海油 | 集中采购+框架招标,认证壁垒高 |
| 电力与核电央企 | 国家电投、中核集团、中广核、中国核电、国家能源集团/国家能源投资集团、华能集团、大唐集团、国家电网 | 核级资质准入,粘性极强 |
| 发电设备三大动力 | 哈尔滨电气集团、东方电气集团、上海电气集团、哈尔滨电气/东方电气/上海电气 | 锅炉管/U形管配套采购 |
| 炼化与化工巨头 | 万华化学、恒力石化、荣盛石化、巴斯夫、陶氏化学 | 耐蚀管材批量需求 |
| 国际油气巨头 | 埃克森美孚/ExxonMobil、沙特阿美/Saudi Aramco、壳牌/Shell、道达尔/TotalEnergies、BP、雪佛龙/Chevron、巴西石油/Petrobras、ADNOC | 国际认证体系+框架协议 |
| 核电产业链国际方 | EDF、西屋电气、Framatome、西门子能源 | 核电管材国际标准验证 |
| 其他行业客户 | 上汽集团、特斯拉、比亚迪、一汽-大众、美的集团、格力电器、海尔智家、Volvo Group、Boeing/Airbus供应链、BHP、Rio Tinto、Vale、Barrick Gold | 多为竞对侧客户(宝钢汽车用钢/家电用钢下游),用于竞争边界比对 |
客户结构洞察:久立真实核心客户集中在油气央企(3桶油+管网)+核电链(业主+设计院+设备商)+国际油气巨头三大群;汽车/家电类客户实为宝钢等竞对的下游,久立与其无直接供应关系——这划清了客户争夺的真正战场。
11.4 产业伙伴情报列表(本体图谱提取:62个伙伴实体)
原料与供应链伙伴
- 太钢不锈/太原钢铁(集团)、宝钢特钢/宝武集团/中国宝武钢铁集团、首钢鞍钢等钢坯供应商、永兴特种材料、青山控股、德龙钢铁/新天钢集团
- 日本制铁、Outokumpu、Acerinox、ArcelorMittal、全球特种钢厂/欧洲钢厂/全球钢厂(国际原料渠道)
- 必和必拓、力拓、淡水河谷、Buffalo Tungsten(矿产原料端)
客户型战略伙伴
- 中石化(含易派客平台)、中石油(含石油管工程技术研究院)、中核集团、国家能源集团、沙特阿美/Saudi Aramco、Petrobras、埃克森美孚、道达尔
技术合作与研发伙伴
- 中国核动力研究设计院、浙江大学、北京科技大学/钢铁研究总院、天津大学/中科院金属研究所、瑞典皇家理工学院
- Schlumberger、Halliburton、TechnipFMC、NOV(油气技术服务协同)
- Autodesk、Microsoft、ABB、Siemens(数字化/自动化)
认证与服务伙伴
- DNV、ABS、BV等船级社、中国特检院、中国石油集团石油管工程技术研究院
- 全球授权经销商与代理商网络、区域分销商/服务商、各地区分销商(出海渠道)
- 哈尔滨锅炉厂/东方锅炉、Techint集团、上海汽车集团、中远海运
11.5 产品情报列表(本体图谱提取:109个产品实体)
久立集团产品矩阵(图谱中心)
- 管材类:工业用不锈钢无缝管、工业用不锈钢焊接管、焊接管、特殊合金管/特种合金管材、核级不锈钢管、石化用不锈钢管、电站用不锈钢管、高性能棒材/线材
- 配套类:管件与法兰、管道系统解决方案
- 服务类:技术咨询、安装指导、定制加工、售后服务
竞对产品对照
- 常宝:油井管、锅炉管、气瓶管、合金管、无缝/焊接钢管
- 武进:不锈钢无缝/焊接管、核级/石化用不锈钢管
- Tenaris:OCTG、TenarisHydril特殊螺纹、Rig Direct数字化服务
- Vallourec:OCTG及VAM螺纹、核电用管、钛合金/镍基合金管
- Alleima:特种合金管材/带材/线材
产品竞争烈度分析
| 产品域 | 竞争者数 | 烈度 |
|---|
| 油井管/OCTG | 5+ | 极高 |
| 锅炉管/电站用管 | 4+ | 高 |
| 不锈钢无缝/焊接管 | 4+ | 高 |
| 核级管材 | 2-3 | 低(壁垒) |
| 镍基/钛合金管 | 3 | 中(寡头) |
| 超高纯管(半导体) | 1-2 | 低(垄断) |
结论:久立产品线在图谱中覆盖"管材+配套+服务"全链路,为29家企业中最完整;竞对多为专业切片(Tenaris专OCTG、盛德鑫泰专锅炉管)。全品类既是规模优势,也意味着在每一个细分域都需面对最专业的对手。
11.6 情报综合分析:本体图谱揭示的竞争态势结论
- ① 竞合网络结构:820条关系边中竞争仅100条(12%),合作168条(20%)——价值链以合作为主基调,纯零和竞争集中在油井管、通用不锈钢管等大宗品类。久立应对策略正确:高端走合作(与中核/中石化联合研发),大宗走差异化(TCO+服务)。
- ② 客户重叠度:64个客户中三桶油、核电集团、国际油气巨头与常宝/武进/Tenaris高度重叠(重叠度约60-70%),客户争夺白热化;但核级、镍基合金等高壁垒品类客户重叠度低(<30%),是久立的"安全区"。
- ③ 市场进入纵深:58个市场实体中久立覆盖约40个(69%),高于所有竞对(Tenaris约35个、常宝约20个);但超高纯管(半导体)市场久立尚处原型阶段,Sandvik/Alleima先发优势明显。
- ④ 供应商依赖风险:62个伙伴中原料类伙伴23个,其中宝武/太钢既是最大供应商又是竞对——镍价波动+竞合关系双重风险,需持续扩大青山控股等民企渠道及海外原料渠道对冲。
- ⑤ 招投标映射:本体图谱客户实体与第四章招投标分析完全对应——近期中标(山东核电、哈电、巨化、合肥物质院)全部落在"核电链+科研院所"低重叠客户群;失标(准东煤化工)落在"化工EPC"高重叠客户群。验证了中标概率模型的合理性:客户重叠度与中标概率呈负相关,资质壁垒与中标概率呈正相关。