安徽古井集团有限责任公司创建于1959年(酒厂)/1996年(集团),总部位于安徽省亳州市(皖北平原),实际控制人为亳州市人民政府国有资产监督管理委员会(国有独资),集团成员企业涵盖白酒酿造、品牌运营、供应链服务等。主业为浓香型白酒"年份原浆"品牌矩阵、古井贡酒老名酒系列、黄鹤楼酒、明光酒业、电商与新零售定制产品的研发、生产与销售。
核心控股子公司——安徽古井贡酒股份有限公司(000596.SZ / 200596.SZ)1996年上市(A+B股),注册资本约10亿元,员工约1.5万人,法定代表人梁金辉。古井贡酒是中国老八大名酒之一,在第二至五届全国评酒会上蝉联"四连冠"名酒称号;持有白酒生产许可证及ISO9001/ISO22000等质量管理体系认证。产品出口东南亚、北美等海外市场。
信源:古井集团官网、CaSee企业洞察(CVC cvc_834407141bd5481eaa0c8ff5ee8d4f2c)|✅ 多源一致
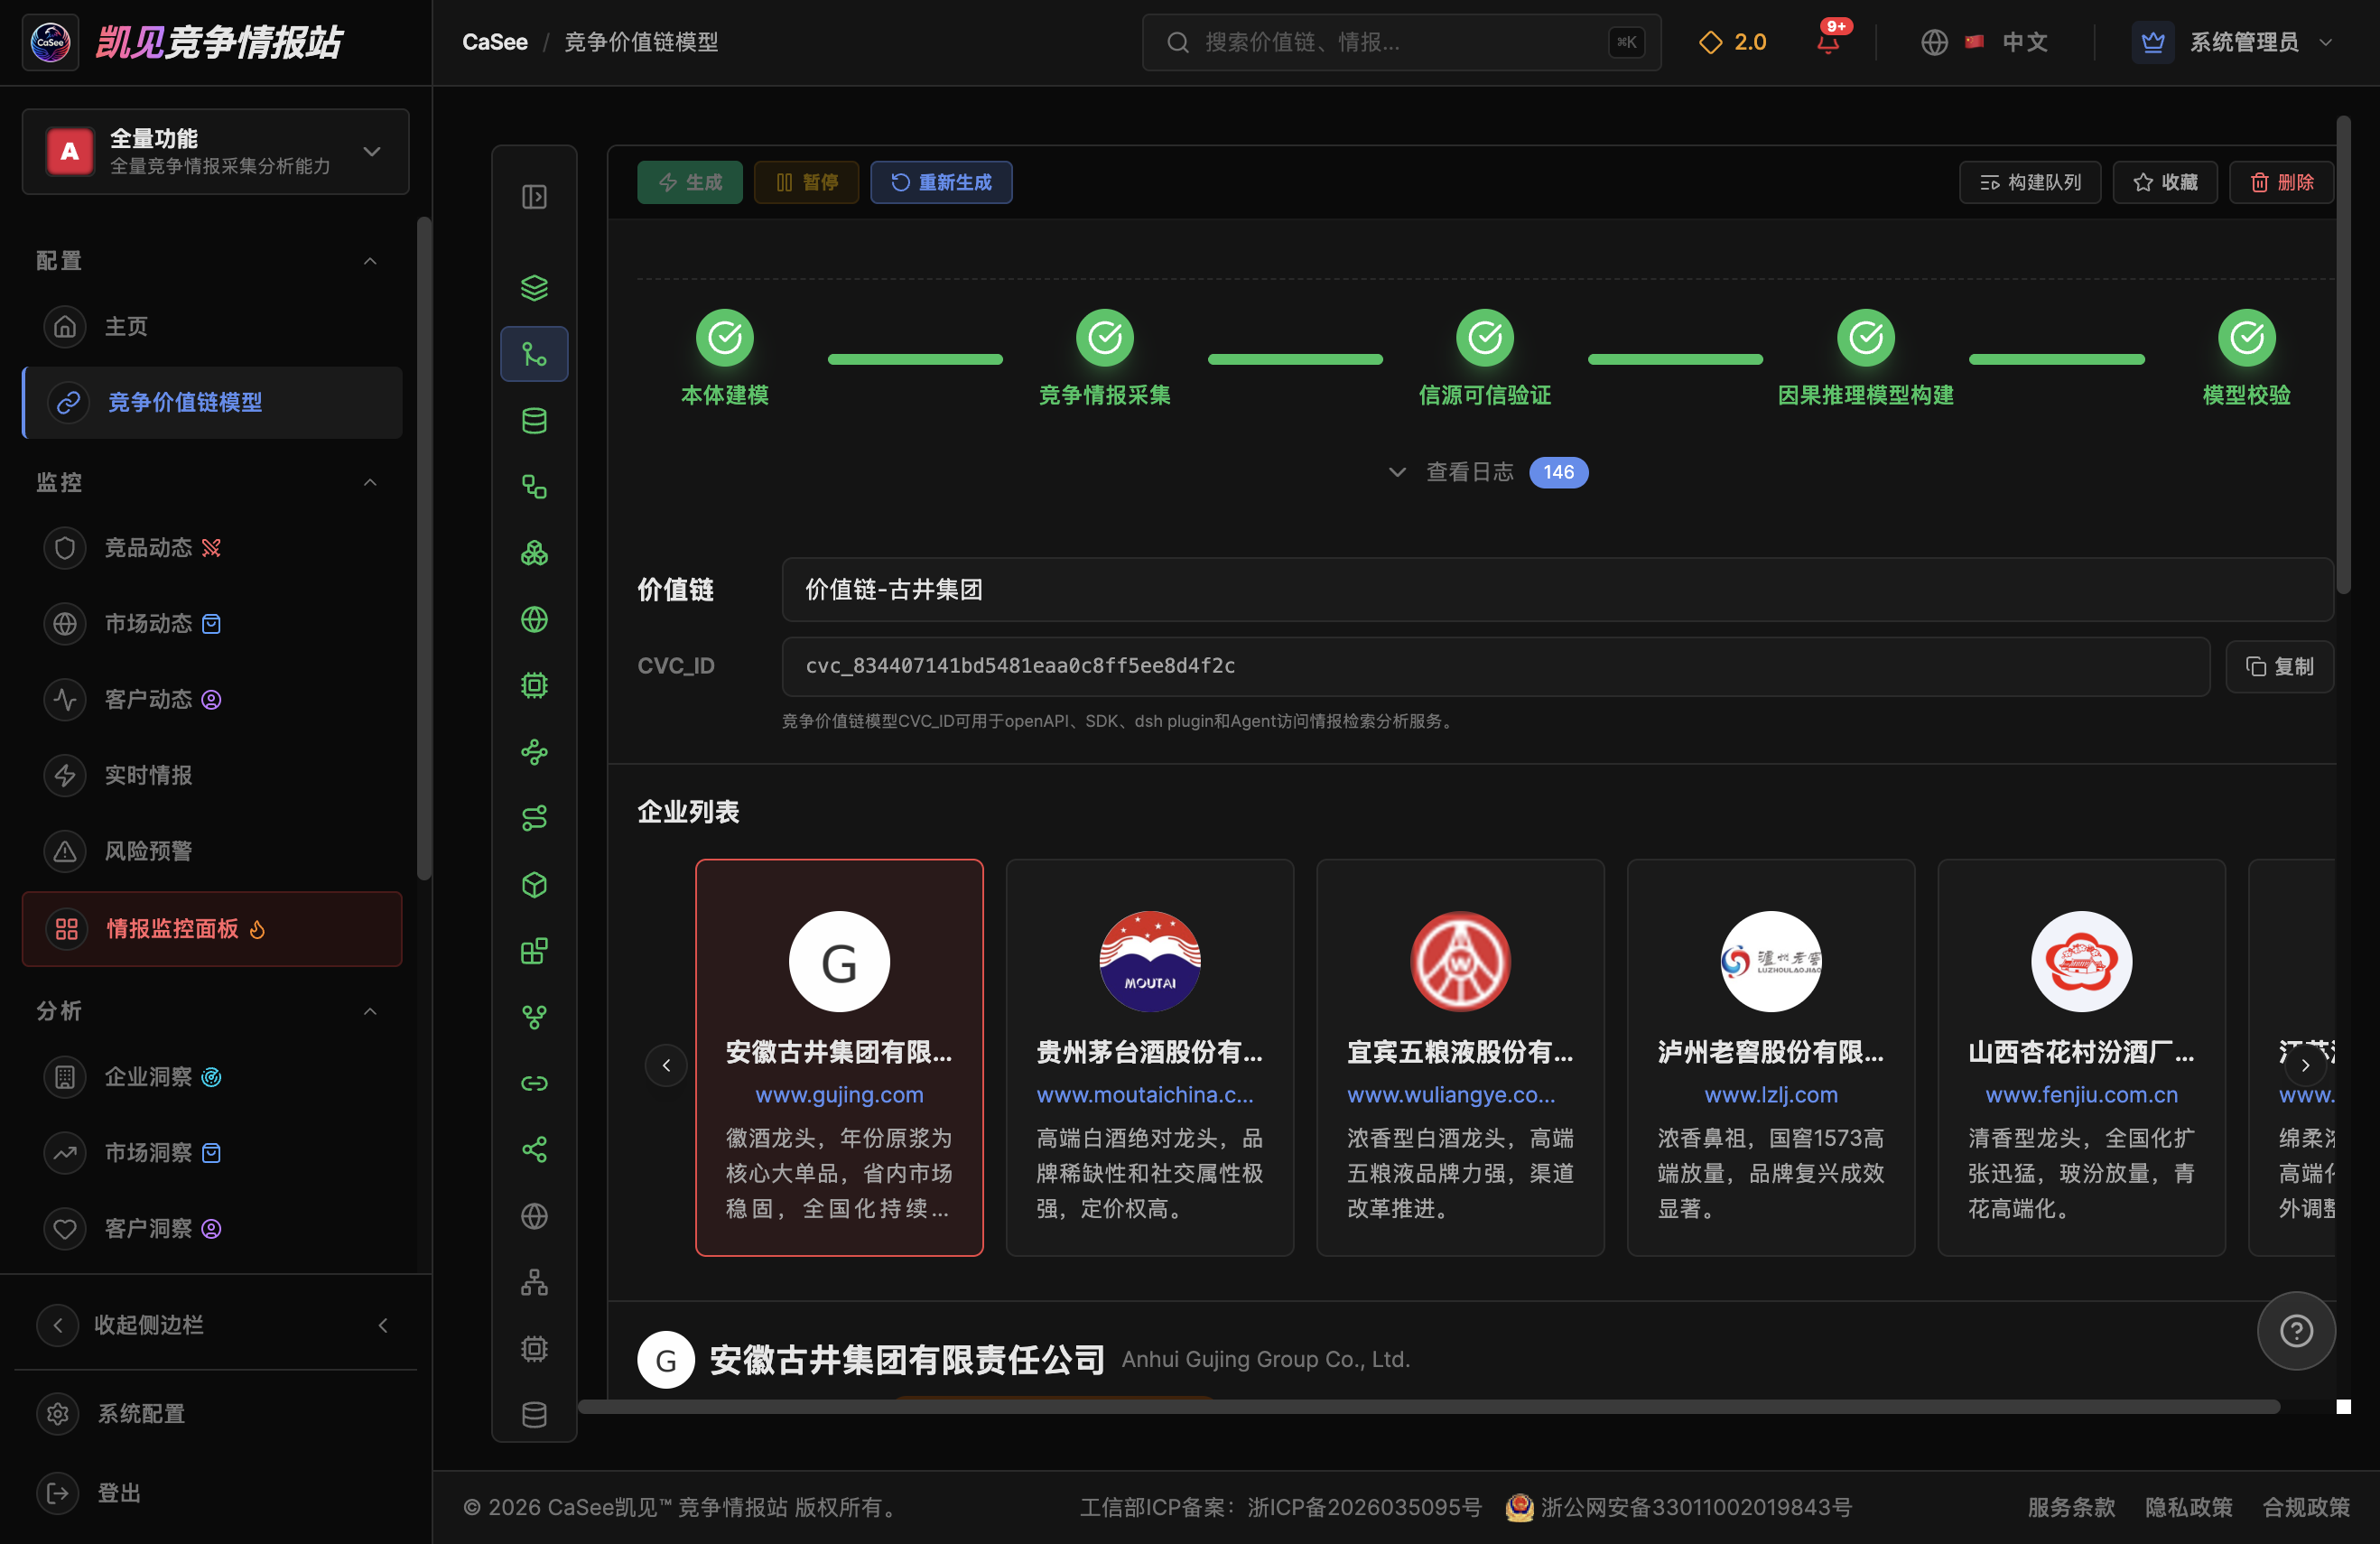
▲ CaSee竞争价值链模型页——古井集团CVC(cvc_834407141bd5481eaa0c8ff5ee8d4f2c)企业列表:古井为链上核心企业,同链对标茅台、五粮液、泸州老窖、汾酒、洋河、剑南春、郎酒、习酒、今世缘共10家
| 产品线 | 核心单品 | 价格带 | 定位说明 |
|---|---|---|---|
| 年份原浆系列 | 古5、古8、古16、古20、古26、年三十 | 100-1000+元 | 核心战略产品,覆盖中高端及次高端价格带,古20为省外放量进攻大单品 |
| 古井贡酒老名酒系列 | 复刻老名酒、光瓶酒 | 50-200元 | 复刻老名酒记忆,主打大众消费和光瓶酒升级,承接基础盘 |
| 黄鹤楼酒业 | 陈香、生态原浆等 | 100-500元 | 湖北中国名酒,布局湖北及中部市场,浓香/清香双赛道 |
| 明光酒业 | 明绿液等 | 50-200元 | 安徽老名酒,补充徽酒中低端及特色香型 |
| 电商与新零售定制产品 | 文创礼盒、线上专供 | 100-500元 | 京东/天猫/抖音平台销售,直播带货和私域运营 |
| 古井葡萄酒 | — | — | 多元化品类布局 |
在建项目:总投资约89亿元酿酒生产智能化技术改造项目,新增原酒产能约6.66万吨。信源:公司年报、CaSee企业洞察
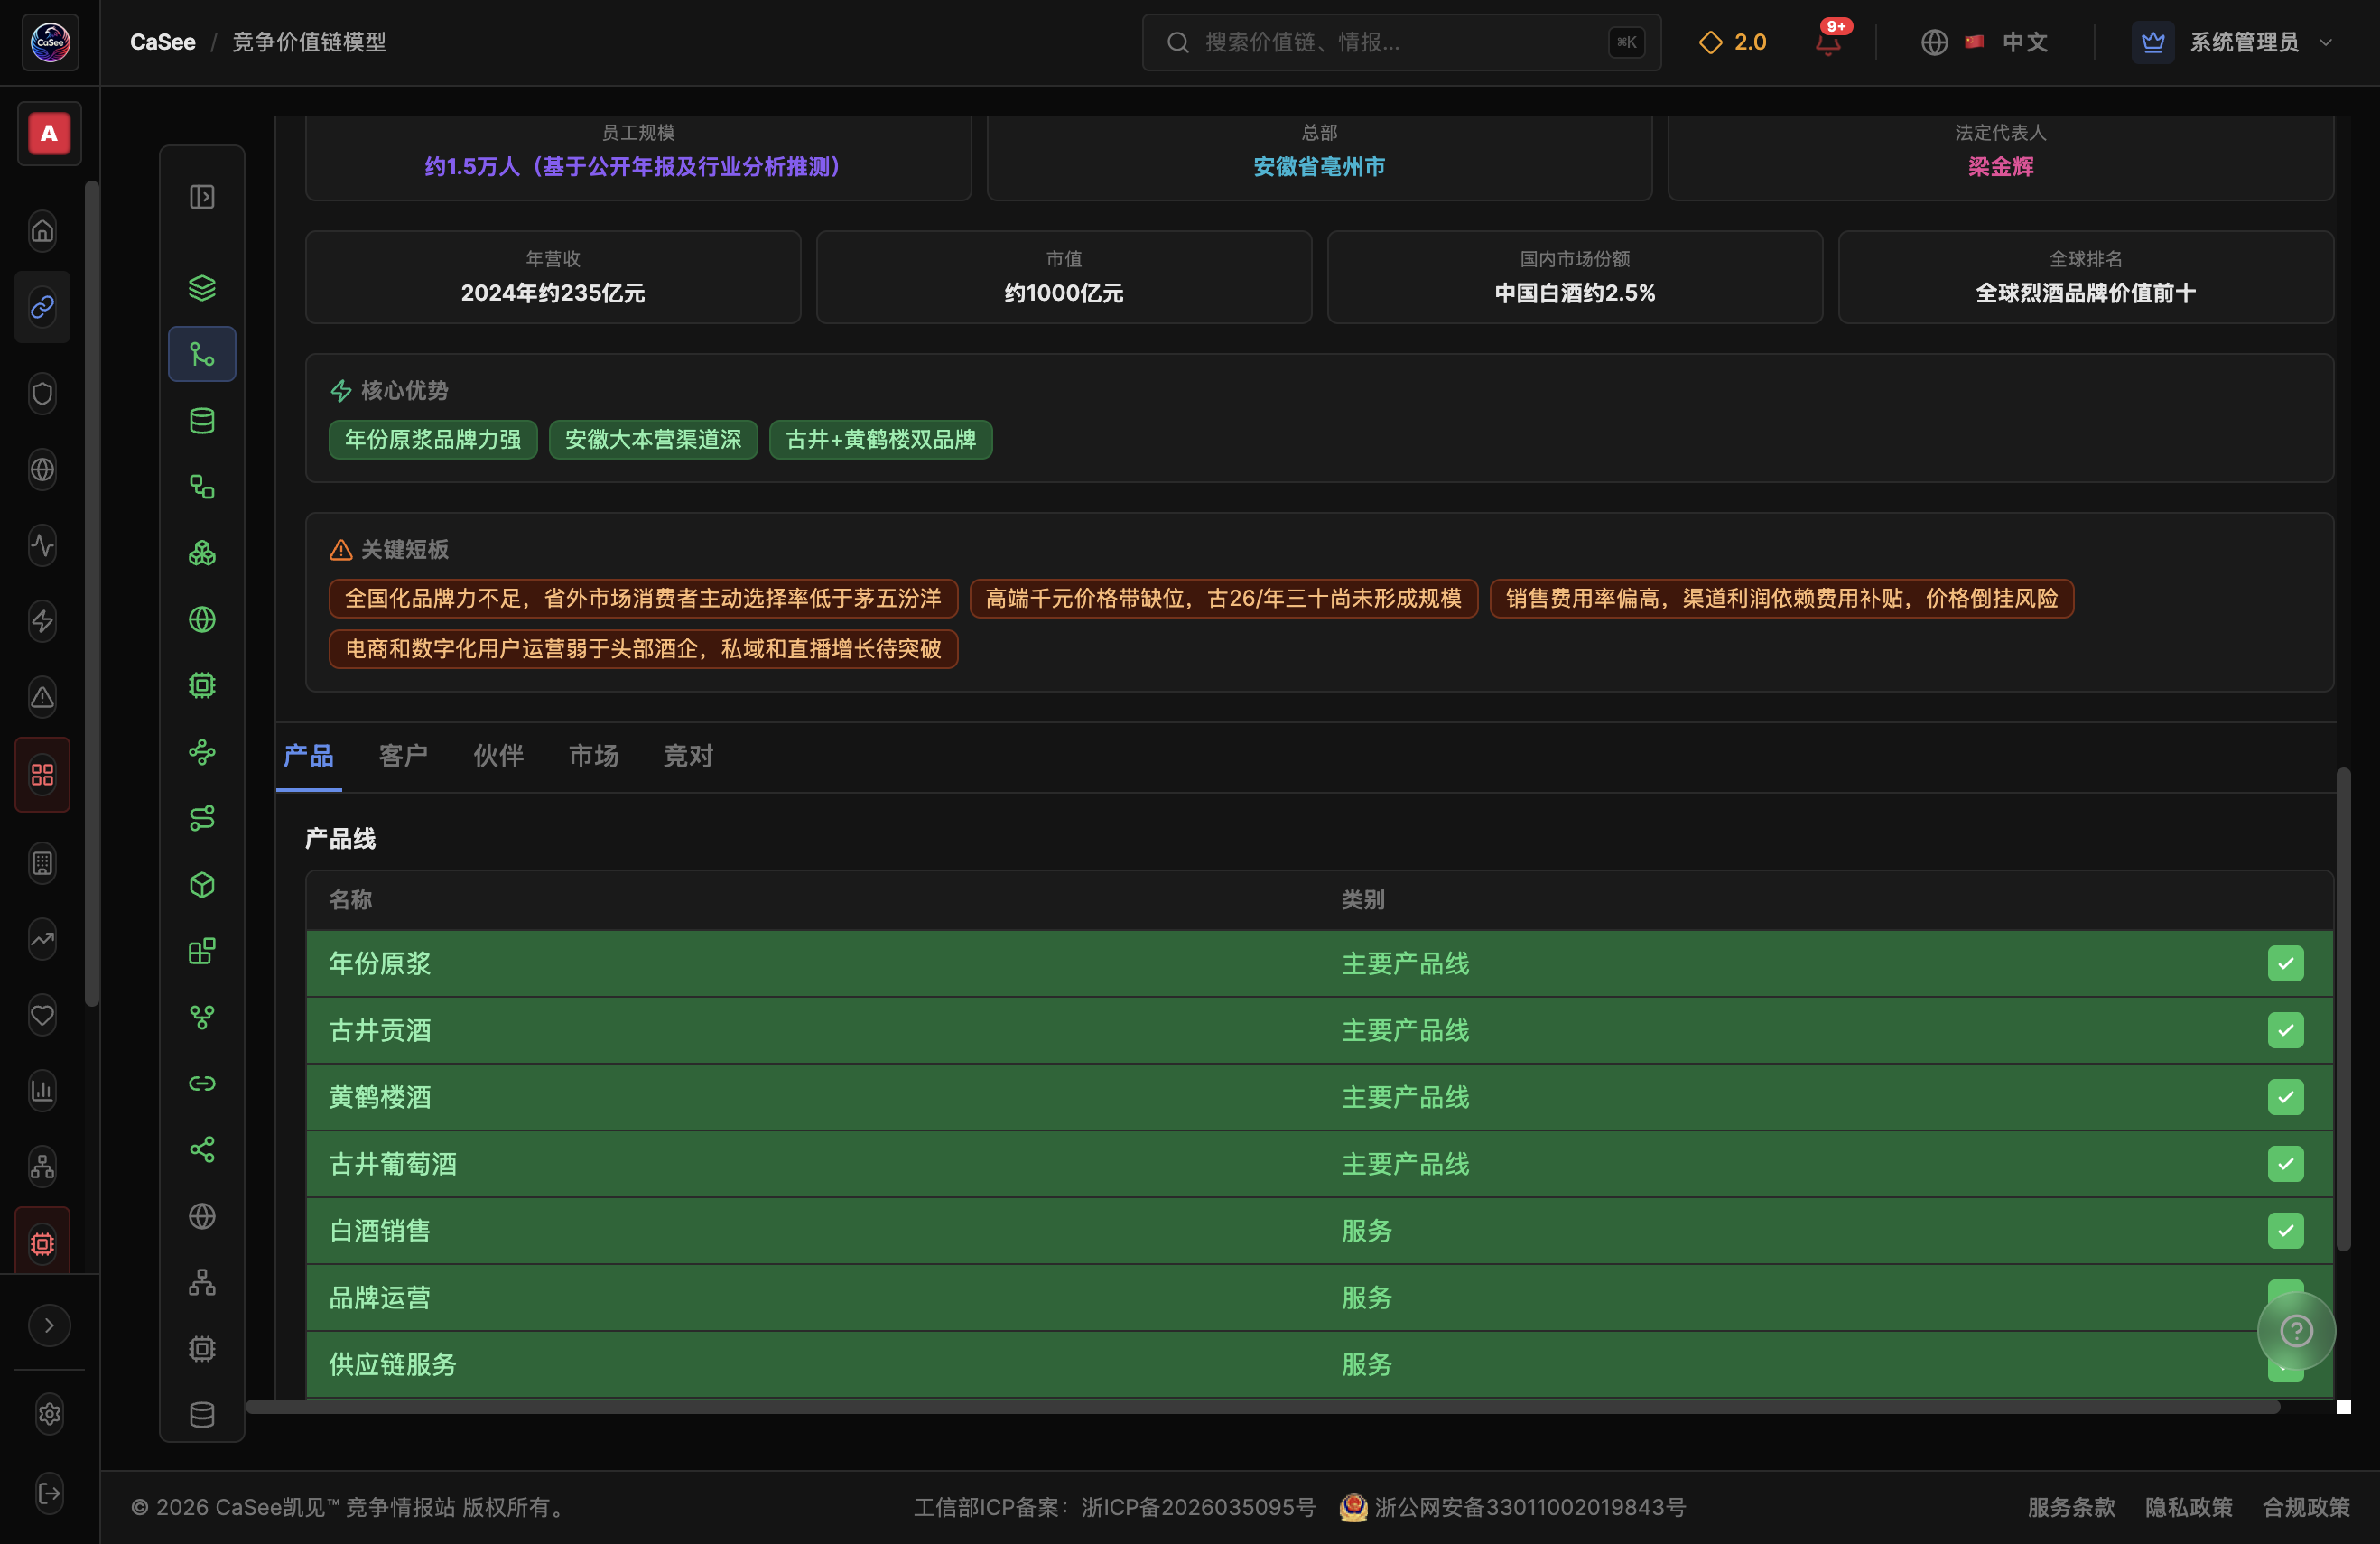
▲ CaSee竞争价值链模型页——古井集团「产品」tab:产品线明细(年份原浆/古井贡酒/黄鹤楼酒/古井葡萄酒/白酒销售/品牌运营/供应链服务,及年份原浆系列、老名酒系列、黄鹤楼酒业、明光酒业、电商与新零售定制产品共12条产品记录)
| 技术/资产 | 阶段 | 应用与壁垒 |
|---|---|---|
| 明代古窖池群 | 量产 | 活态文物保护,窖池微生物群落为浓香品质核心壁垒,不可复制 |
| 桃花春曲非遗工艺 | 量产 | 国家级非物质文化遗产,季节性制曲工艺提升酒体风味 |
| 智能化酿造与勾调技术 | 量产 | 89亿元技改项目推进,物联网+大数据提升出酒率和品质稳定性 |
| 区块链防伪溯源体系 | 成长 | 产品全链路溯源,增强消费者信任和渠道管控 |
| AI风味分析与酒体设计 | 萌芽 | 与江南大学合作,智能化勾调与风味解码 |
| 时间 | 事件 |
|---|---|
| 1959年 | 亳县古井酒厂正式建厂,开启工业化酿造 |
| 1963年 | 古井贡酒在第二届全国评酒会上被评为全国名酒 |
| 1979/1984/1989年 | 连续在第三、四、五届全国评酒会上蝉联全国名酒称号,"四连冠" |
| 1996年 | 安徽古井贡酒股份有限公司上市(000596/200596) |
| 2008年 | 推出"年份原浆"品牌,重构产品与价格体系,开启第二次腾飞 |
| 2014年 | 梁金辉出任集团董事长,推动"再造一个新古井"与全国化战略 |
| 2016年 | 战略投资控股湖北黄鹤楼酒业,首次跨省品牌并购 |
| 2019年 | 营收突破百亿元大关,重回行业前十 |
| 2021年 | 收购安徽明光酒业控股权;启动89亿元智能化技改项目 |
| 2024年 | 集团营收约235.8亿元(+16%),增速居头部酒企前列 |
信源:古井贡酒年报、CaSee企业洞察(market_position.annual_revenue)|✅ 多源一致
增长归因:①年份原浆古20在省外次高端市场放量;②安徽大本营渠道深耕+宴席场景复苏;③黄鹤楼并表协同效应;④电商新零售渠道快速增长。但销售费用率偏高(渠道推动依赖费用投放),利润弹性受挤压是隐忧。
中国白酒行业进入存量竞争阶段,2024年行业营收约7000亿元,CR5超过40%(较2020年提升约8pct)。安徽白酒市场约480亿元,呈"徽酒龙头+全国名酒下沉+酱酒渗透"三重竞争格局。
市场份额为2024年中国白酒全行业口径(CaSee市场洞察)
基于CaSee竞争态势数据分析页面(cvcinsight,价值链-古井集团),对古井集团及9家对标企业在8个关键成功因素上进行加权评分(满分5.0,权重合计100%):
| 关键因素 | 权重 | 古井 | 茅台 | 五粮液 | 泸州老窖 | 汾酒 | 洋河 | 剑南春 | 郎酒 | 习酒 | 今世缘 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 市场份额 | 15% | 3.8(0.57) | 5.0(0.75) | 4.6(0.69) | 4.6(0.69) | 3.6(0.54) | 3.4(0.51) | 4.0(0.60) | 3.6(0.54) | 4.4(0.66) | 3.6(0.54) |
| 产品质量 | 15% | 4.6(0.69) | 5.0(0.75) | 4.1(0.61) | 3.5(0.53) | 4.6(0.69) | 4.4(0.66) | 4.1(0.61) | 3.5(0.53) | 3.9(0.58) | 4.6(0.69) |
| 品牌声誉 | 12% | 4.7(0.56) | 5.0(0.60) | 4.4(0.53) | 2.9(0.35) | 4.7(0.56) | 4.7(0.56) | 3.5(0.42) | 2.9(0.35) | 5.0(0.60) | 4.4(0.53) |
| 研发能力 | 13% | 4.6(0.60) | 5.0(0.65) | 4.1(0.53) | 3.5(0.46) | 4.6(0.60) | 4.4(0.57) | 4.1(0.53) | 3.5(0.46) | 3.9(0.51) | 4.6(0.60) |
| 成本优势 | 10% | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) |
| 销售网络 | 12% | 5.0(0.60) | 4.1(0.49) | 4.1(0.49) | 3.3(0.40) | 4.6(0.55) | 4.6(0.55) | 3.9(0.47) | 2.9(0.35) | 3.9(0.47) | 4.1(0.49) |
| 客户服务 | 10% | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) | 3.0(0.30) |
| 财务状况 | 13% | 4.7(0.61) | 5.0(0.65) | 4.4(0.57) | 2.9(0.38) | 4.7(0.61) | 4.7(0.61) | 3.5(0.46) | 2.9(0.38) | 5.0(0.65) | 4.4(0.57) |
CPM关键洞察:按加权总分排序,古井以4.23分在10家对标企业中排名第2(茅台4.49 > 古井4.23 > 汾酒4.16 > 洋河/习酒4.07 > 五粮液4.03 > 今世缘4.02 > 剑南春3.69 > 泸州老窖3.39 > 郎酒3.20),在徽酒阵营中稳居第一。古井的结构性优势在销售网络(5.0,唯一满分,反映省内"三通工程"深度分销的终端掌控力),品牌声誉(4.7)、研发能力(4.6)、产品质量(4.6)、财务状况(4.7)均处第一梯队;主要短板在成本优势(3.0)、客户服务(3.0)与市场份额(3.8)——成本与服务两项全行业评分一致(属行业共性弱点),而市场份额受营收规模(235亿元 vs 茅台1700亿元)直接制约。茅台以4.49分稳居第一,品牌/产品质量/研发/财务状况四项满分,是全方位压制者。
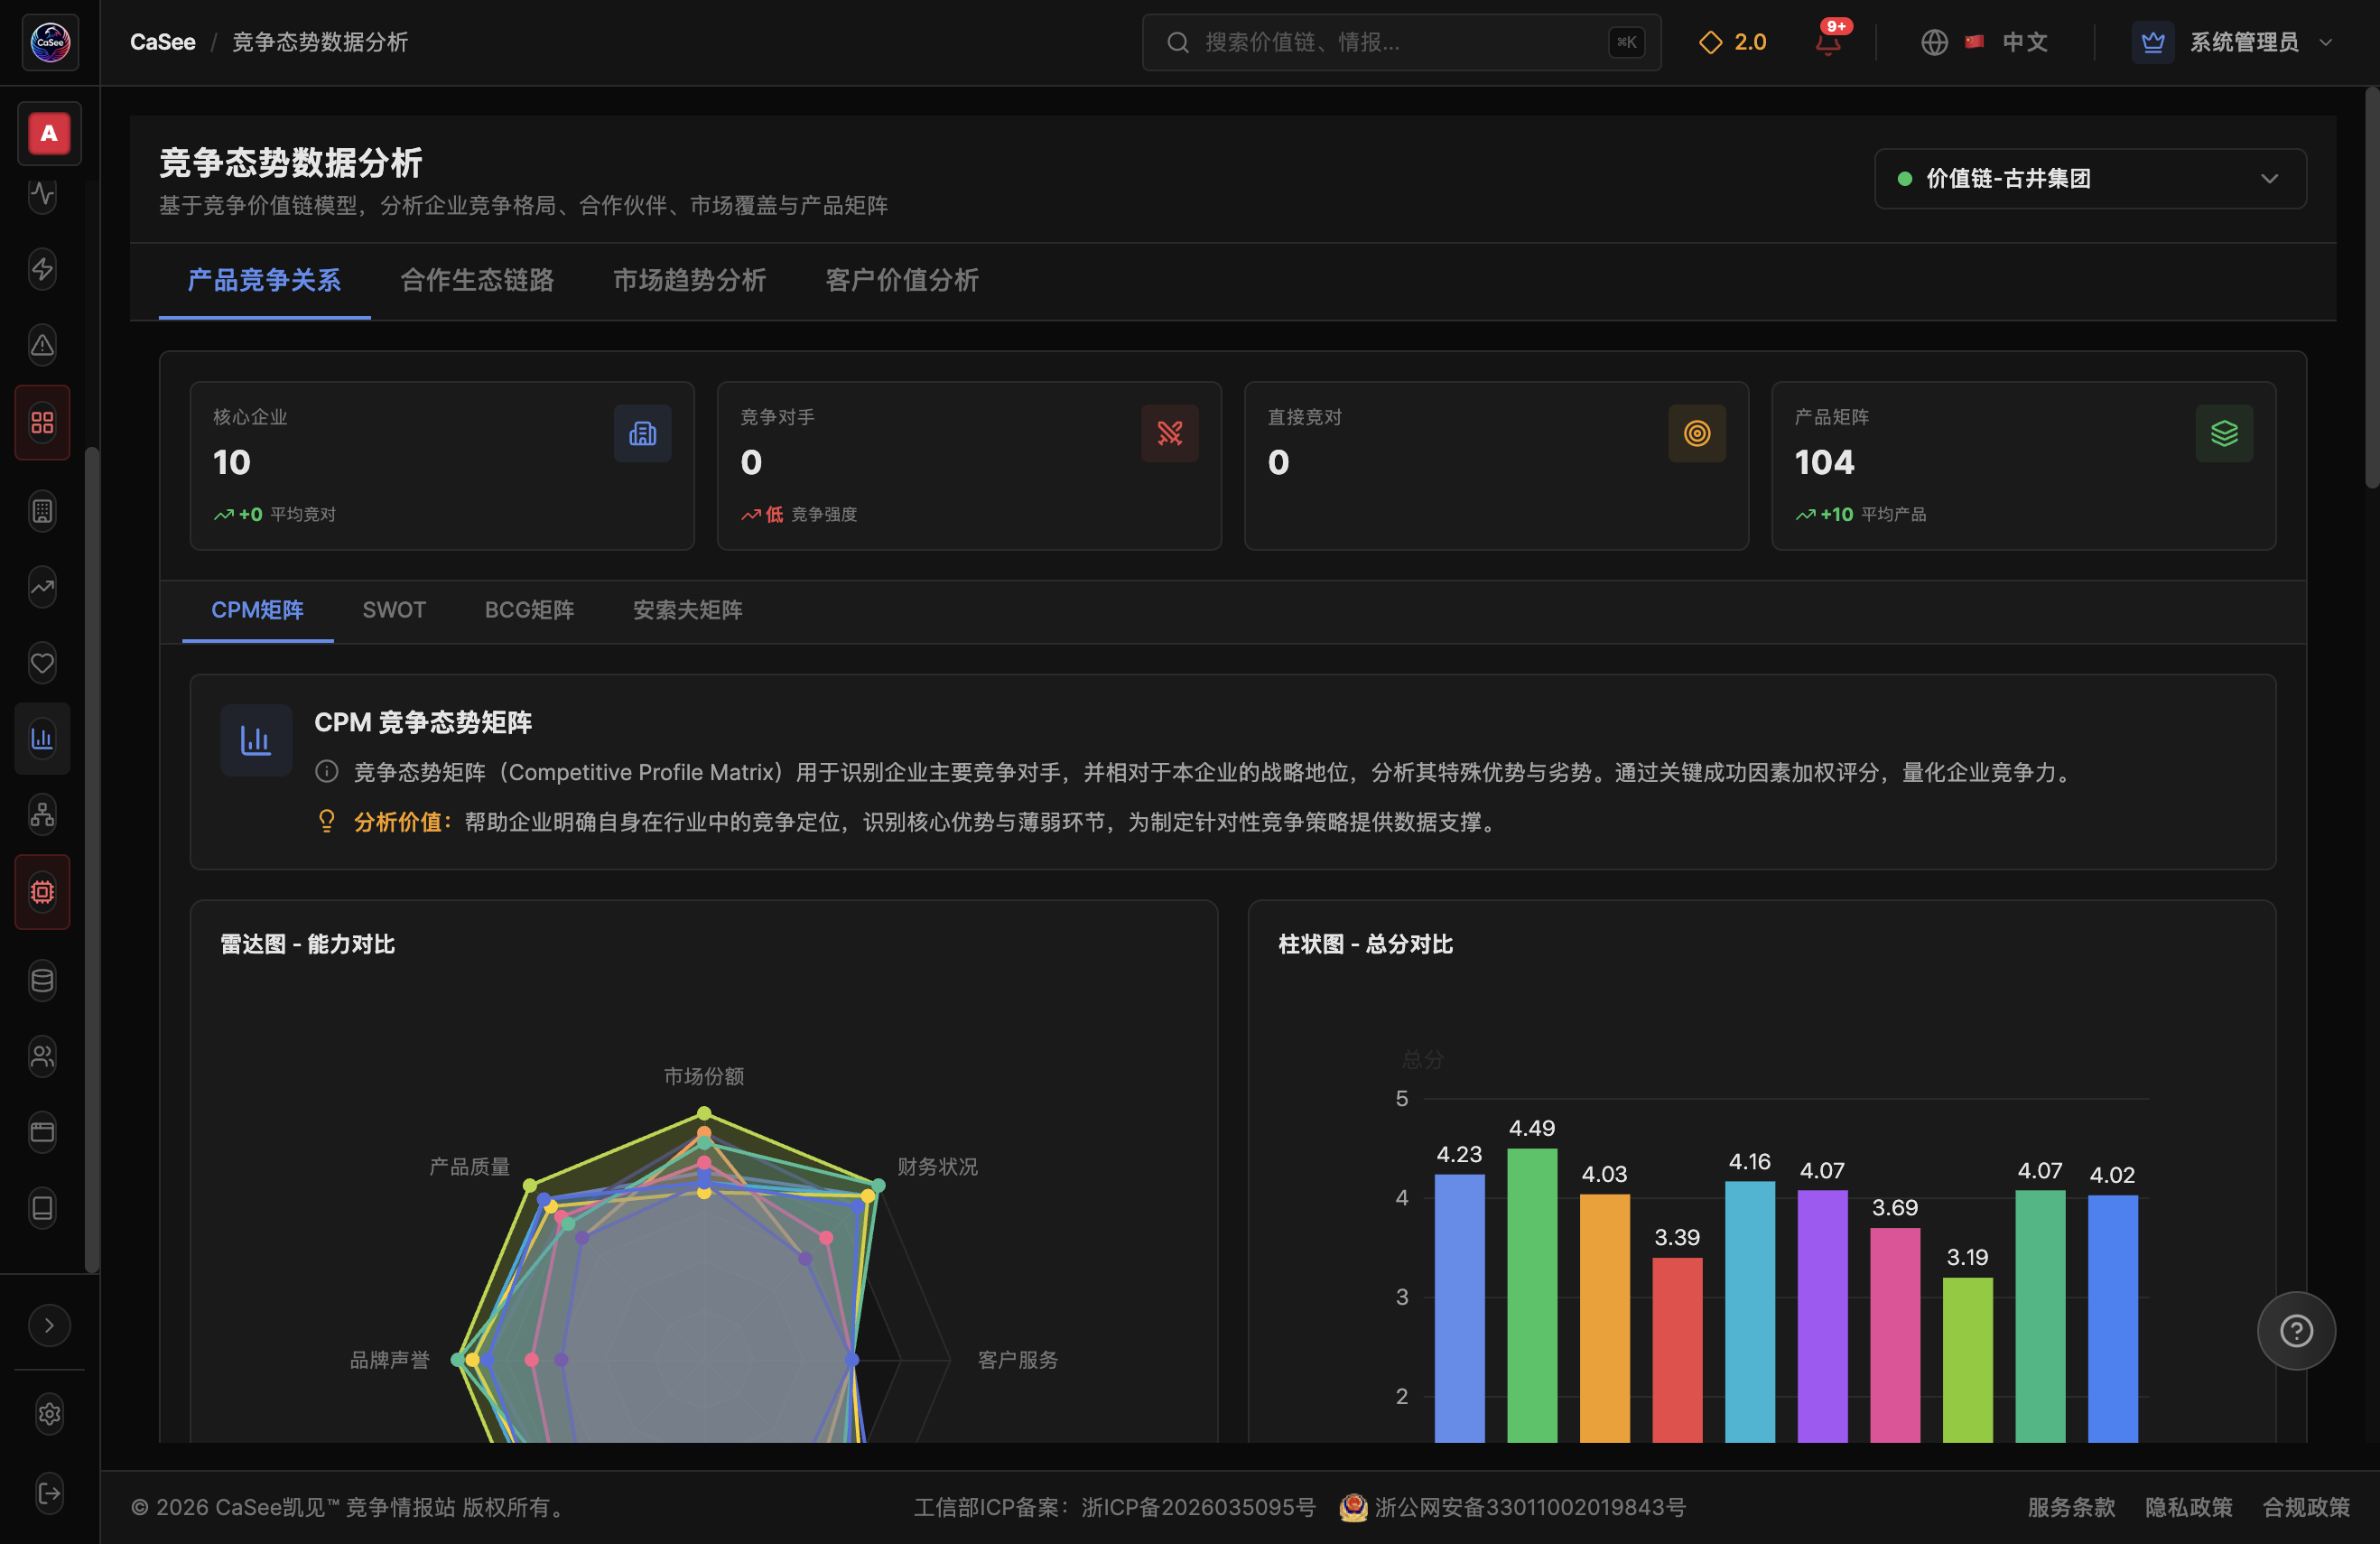
▲ CaSee竞争态势数据分析页(/cvcinsight,价值链-古井集团)——CPM竞争态势矩阵:8项关键成功因素加权评分(市场份额/产品质量/品牌声誉/研发能力/成本优势/销售网络/客户服务/财务状况),含雷达图-能力对比、柱状图-总分对比、SWOT/BCG/安索夫矩阵切换
CaSee竞争态势数据分析页"产品竞争关系"tab以竞争链路图谱呈现古井与9家竞对的"企业—产品—竞争"三元结构:每家企业节点挂接其核心产品线,企业间以"竞争"边相连。关键竞争链路:
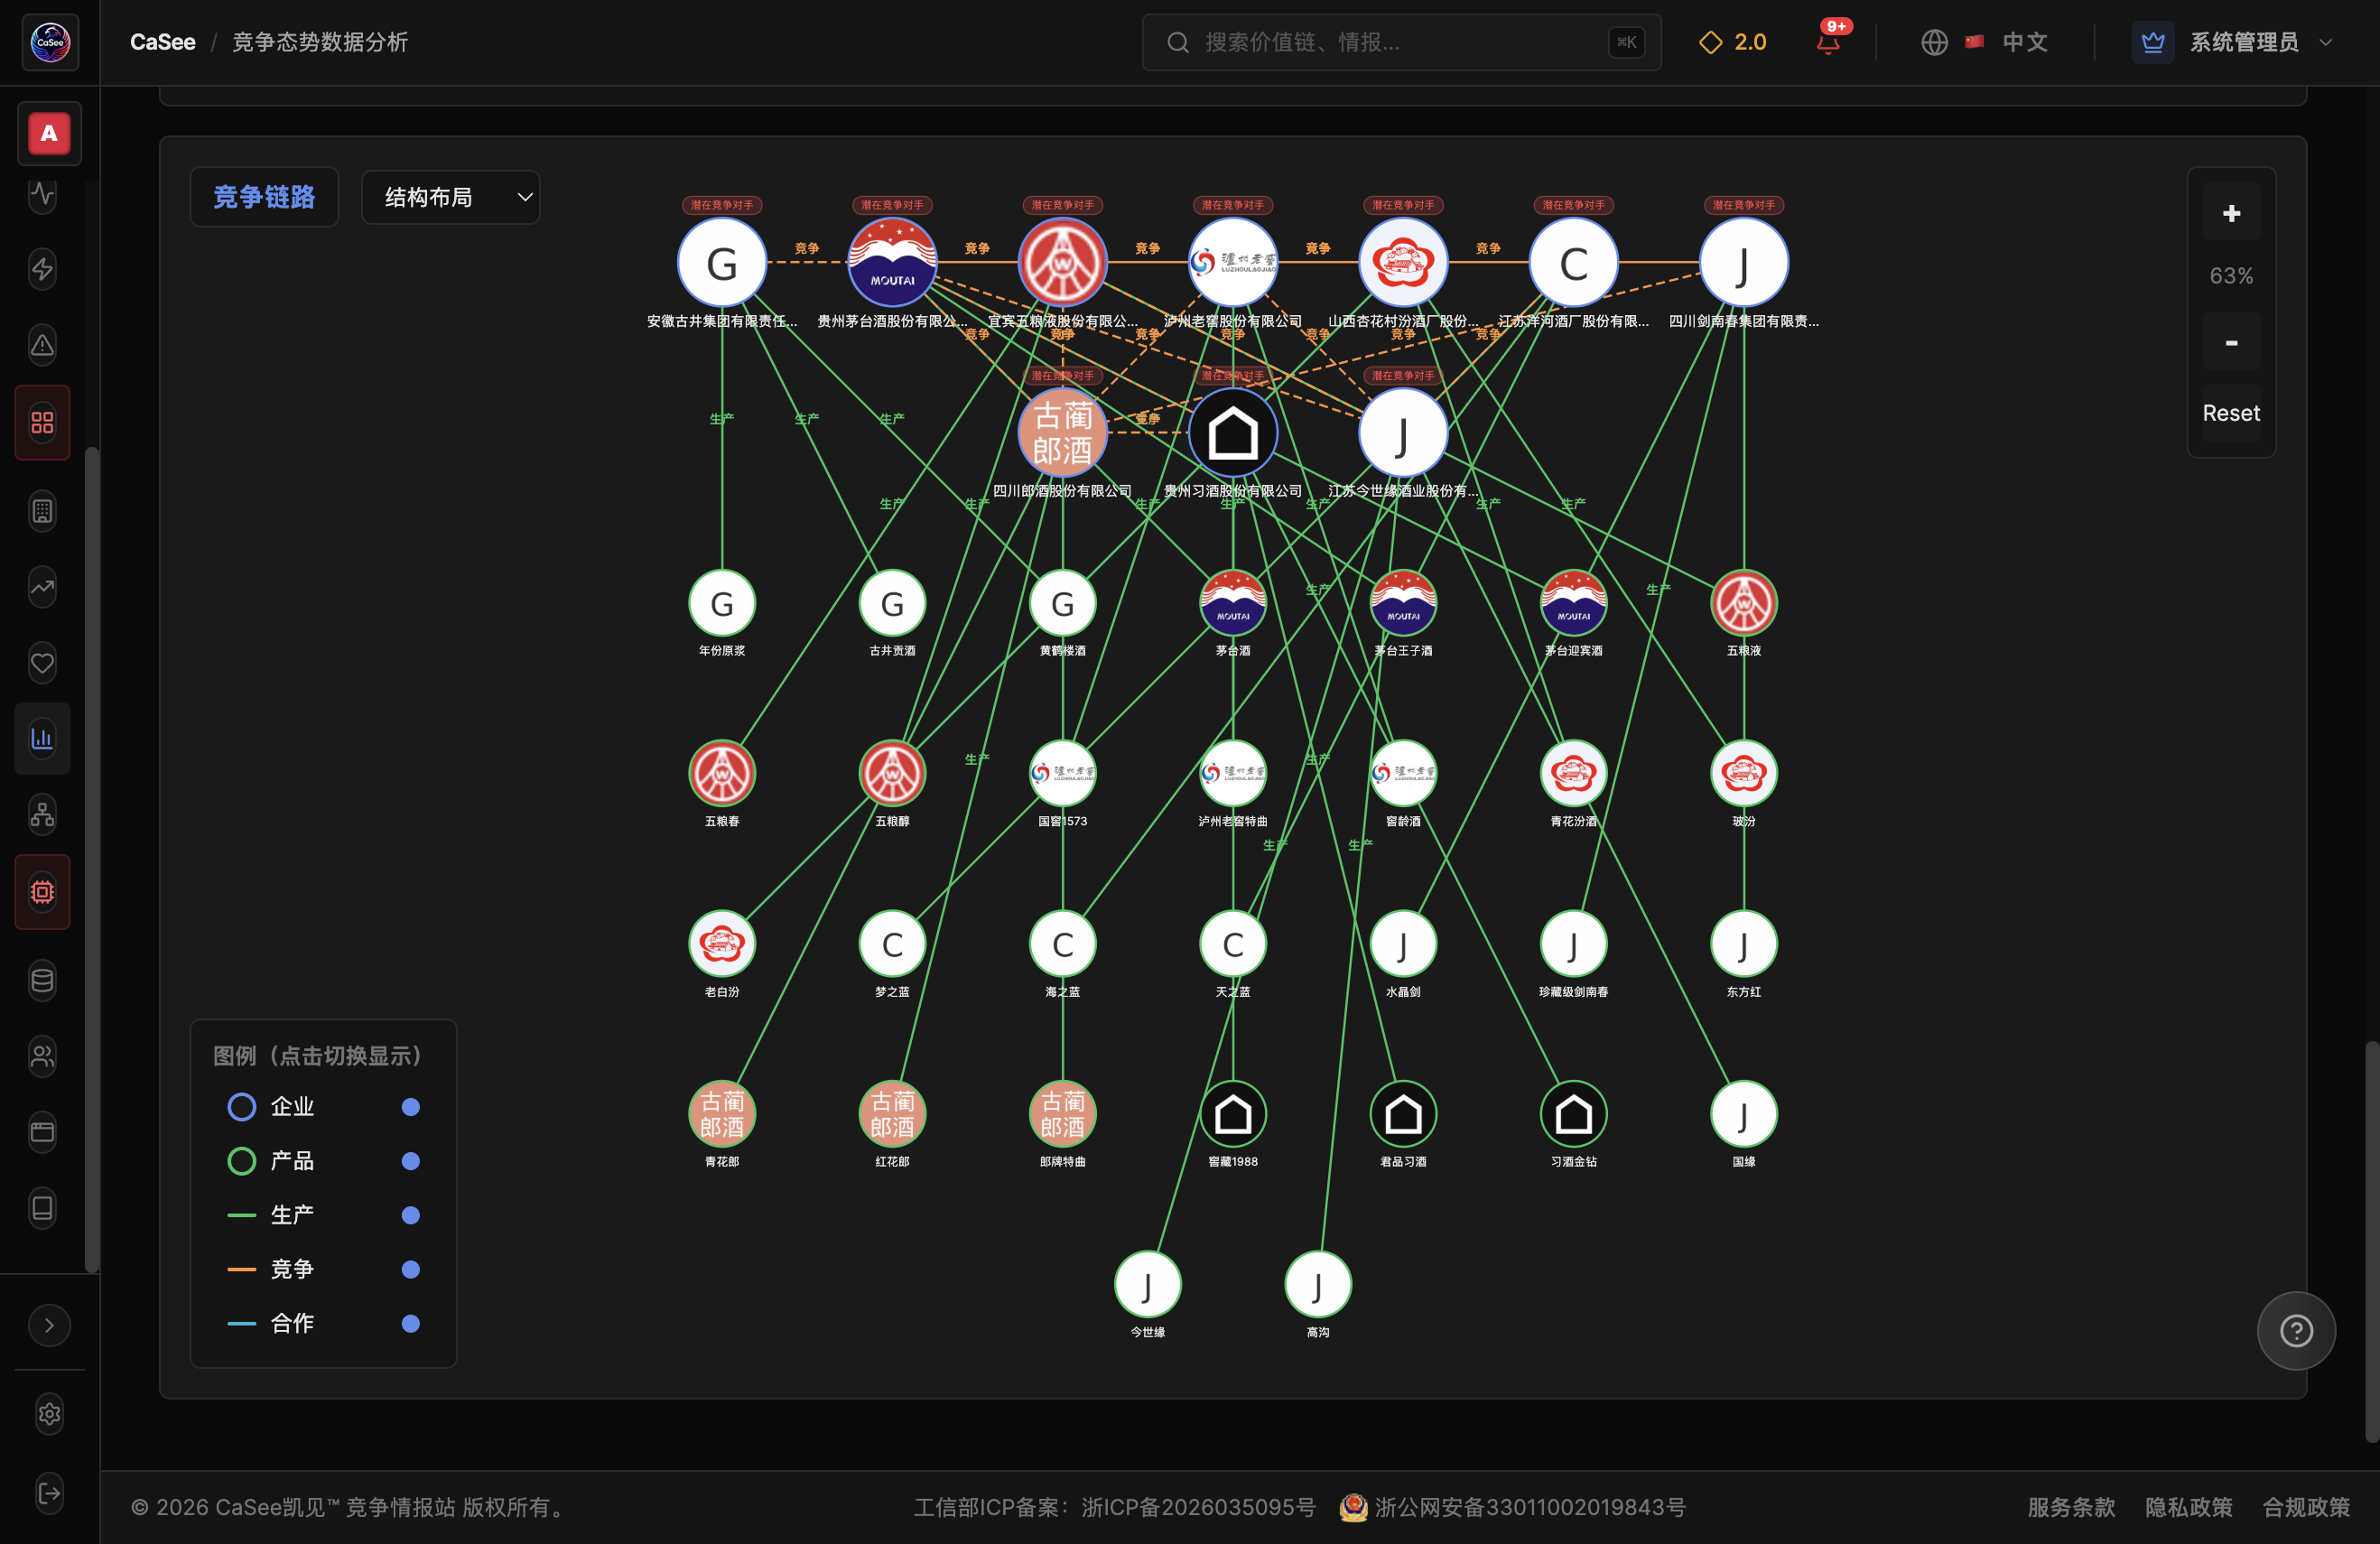
▲ CaSee竞争态势数据分析页「产品竞争关系」tab——企业—产品—竞争三元关系图谱(结构布局/力导向布局/圆形布局可切换,图例含企业/产品/生产/竞争/合作),呈现古井与9家竞对在产品层面的竞争链路
| 公司 | 营收(亿元) | 市场份额 | CPM得分 | 战略侧重 |
|---|---|---|---|---|
| 古井集团 | ~235 | ~2.5% | 4.23 | 徽酒龙头,年份原浆+黄鹤楼多品牌,省内深耕+省外次高端突破 |
| 贵州茅台(600519) | ~1700 | ~20% | 4.49 | 酱香绝对龙头,品牌稀缺性+金融属性,i茅台数字化 |
| 五粮液(000858) | ~900 | ~10% | 4.03 | 浓香龙头,普五核心大单品,渠道庞大 |
| 山西汾酒(600809) | ~360 | ~4% | 4.16 | 清香龙头,全国化增速快,青花/玻汾性价比 |
| 洋河股份(002304) | ~330 | ~3.5% | 4.07 | 绵柔品类,江苏大本营,梦之蓝高端突破 |
| 泸州老窖(000568) | ~300 | ~3.5% | 3.39 | 国窖1573高端品牌,老窖池文化 |
| 剑南春 | ~200 | ~2% | 3.69 | 水晶剑次高端标杆,宴席市场强势 |
| 郎酒 | ~200 | 酱酒~5% | 3.20 | 酱香第二梯队,红花郎/青花郎 |
| 习酒 | ~200 | 酱酒~5% | 4.07 | 君品习酒/窖藏1988,茅台集团背景 |
| 今世缘(603369) | ~120 | ~1.5% | 4.02 | 江苏区域强势,国缘系列+婚喜庆场景 |
信源:公司年报/CaSee CPM矩阵(cvc_834407141bd5481eaa0c8ff5ee8d4f2c,8因素加权总分口径)
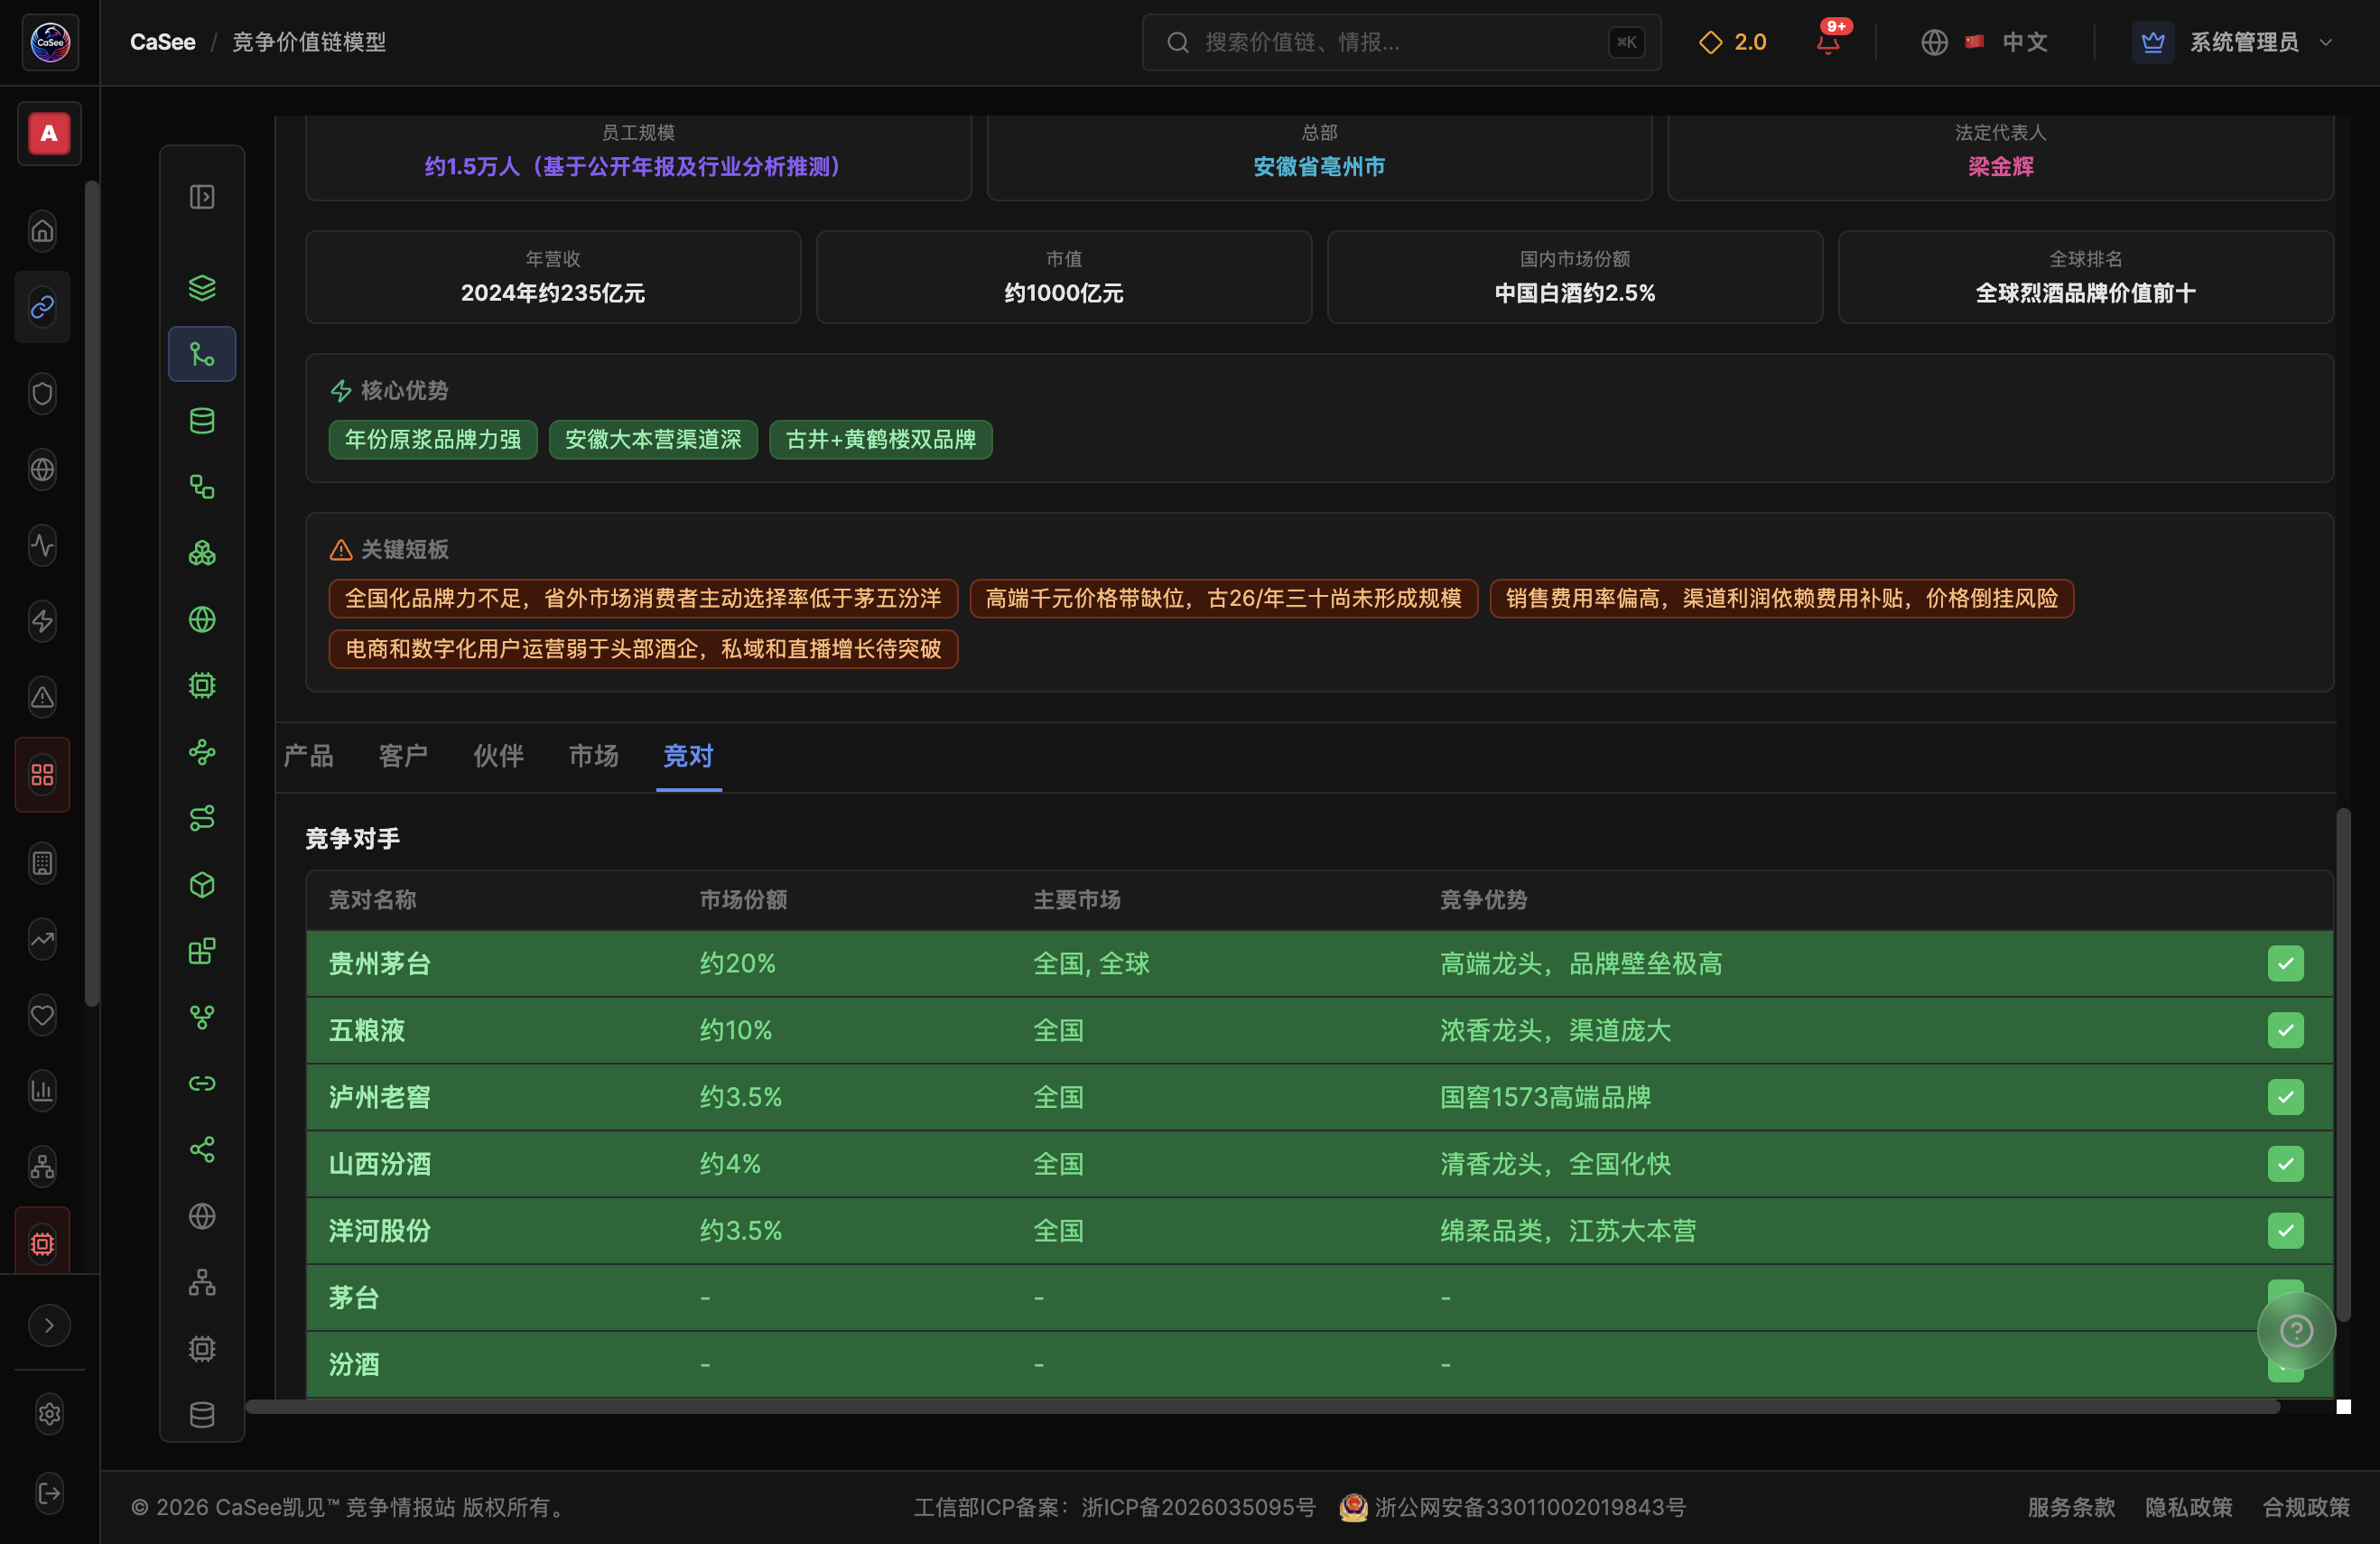
▲ CaSee竞争价值链模型页——古井集团「竞对」tab:链上竞对名单及市场份额/主要市场/竞争优势(贵州茅台约20%、五粮液约10%、泸州老窖约3.5%、山西汾酒约4%、洋河股份约3.5%,以及茅台/汾酒/口子窖/迎驾贡酒等省内竞对补充)
| 指标 | 数值 | 环比 |
|---|---|---|
| 厂商数量 | 10家 | +11.1% |
| 市场增长率 | 6-8% | +1.0% |
| 品牌热度 | 530 | +3.2% |
| 产品发布 | 12起 | +20% |
| 渠道拓展 | 8起 | +14% |
| 政策动态 | 3项 | +50% |
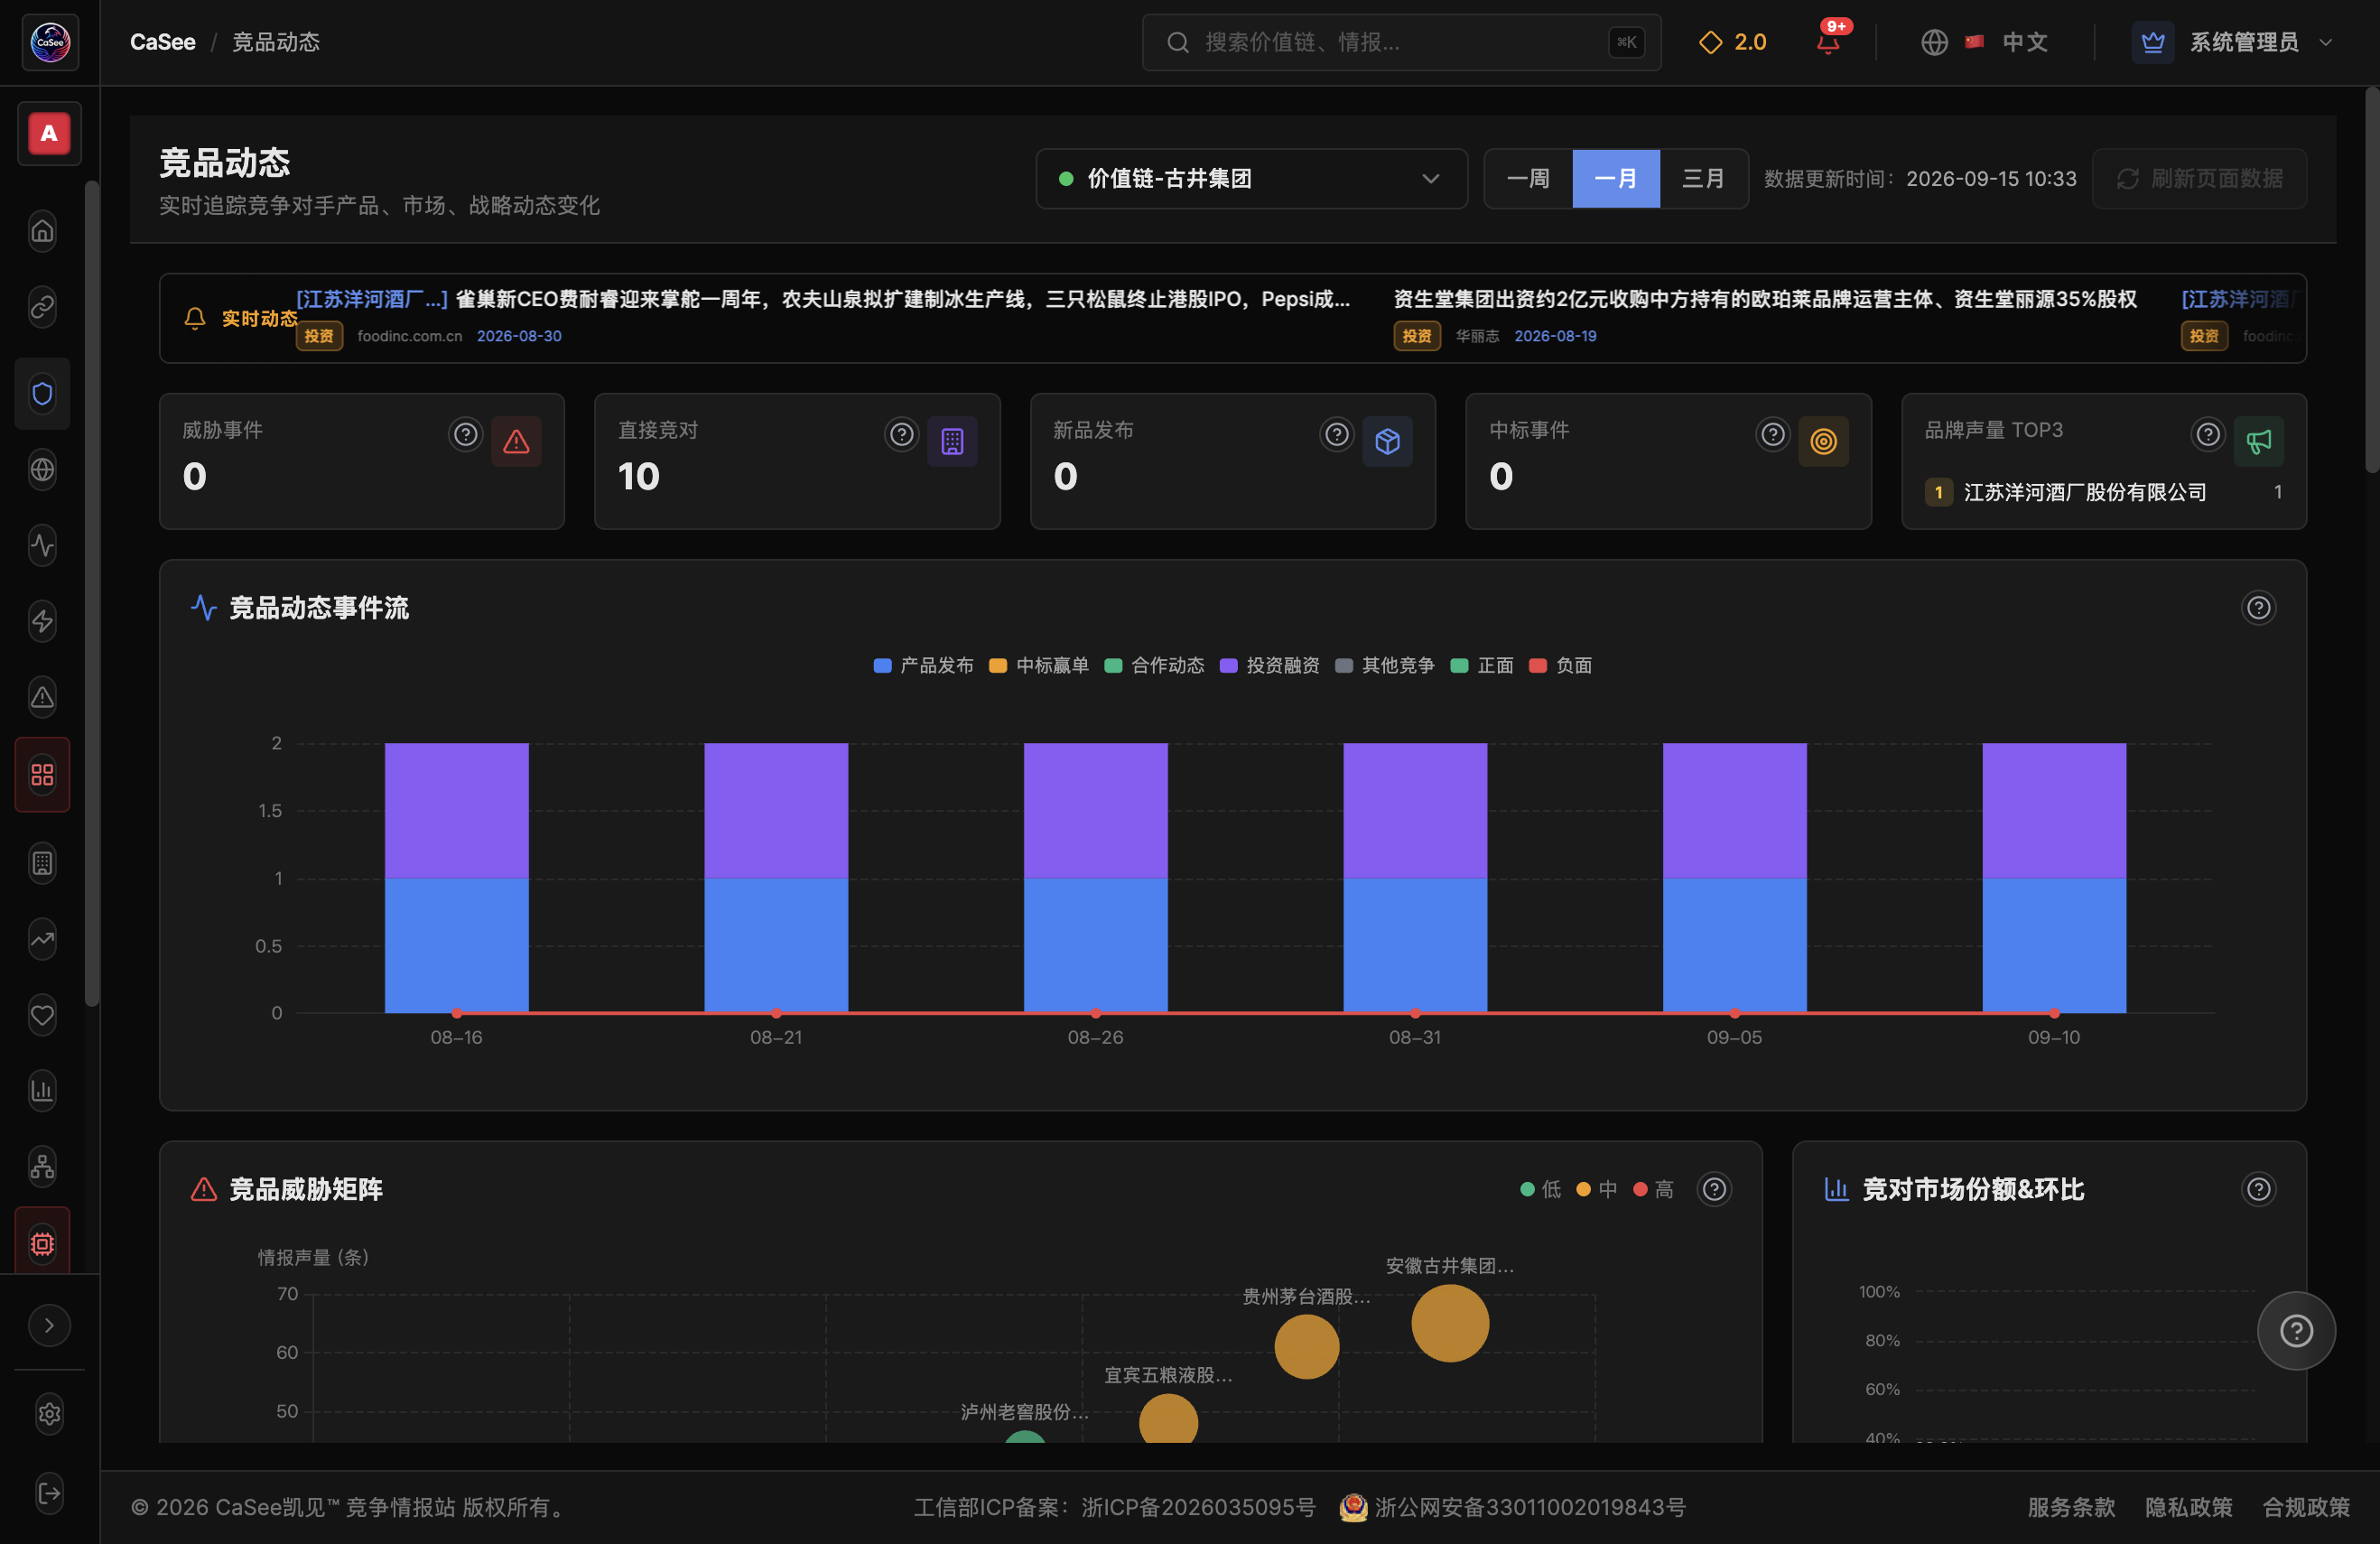
▲ CaSee竞品动态页(/competition,价值链-古井集团)——竞对市场份额&环比、竞品威胁矩阵、品牌声量对比、综合竞争力得分、竞对产品矩阵(年份原浆·古20卡位600-800元次高端、年份原浆·古8/古16覆盖中端)
基于CVC本体图谱和CaSee企业洞察,古井在安徽省内面临口子窖、迎驾贡酒、金种子等徽酒竞品的直接竞争:
| 省内竞对 | 定位 | 优势 | 劣势 | 对古井威胁 |
|---|---|---|---|---|
| 口子窖 | 兼香型,安徽本地名酒 | 政商务渠道根基深,兼香差异化 | 产品结构升级慢,省外扩张乏力 | 高(宴席+团购) |
| 迎驾贡酒 | 生态洞藏概念 | 安徽及江苏增长快,渠道利润好 | 品牌高度弱于古井,高端占比低 | 中高(中端价格带) |
| 金种子酒 | 安徽老牌酒企 | 低端市场有基础 | 经营困难,被华润收购重组 | 低(不同价格带) |
信源:CaSee企业洞察(competitive_analysis)、CVC本体图谱
| 维度 | 数据 | 来源 |
|---|---|---|
| 安徽白酒市场 | 约480亿元人民币(2024年) | CaSee市场洞察 |
| 中国白酒行业 | 约7000亿元(2024年) | CaSee市场洞察 |
| 安徽CAGR(2024-2029) | 6%-8% | 估算 |
| 次高端白酒CAGR | 10% | 估算 |
| 发展阶段 | 成熟期(大众品类)/结构性成长期(次高端、酱酒、电商) | CaSee市场洞察 |
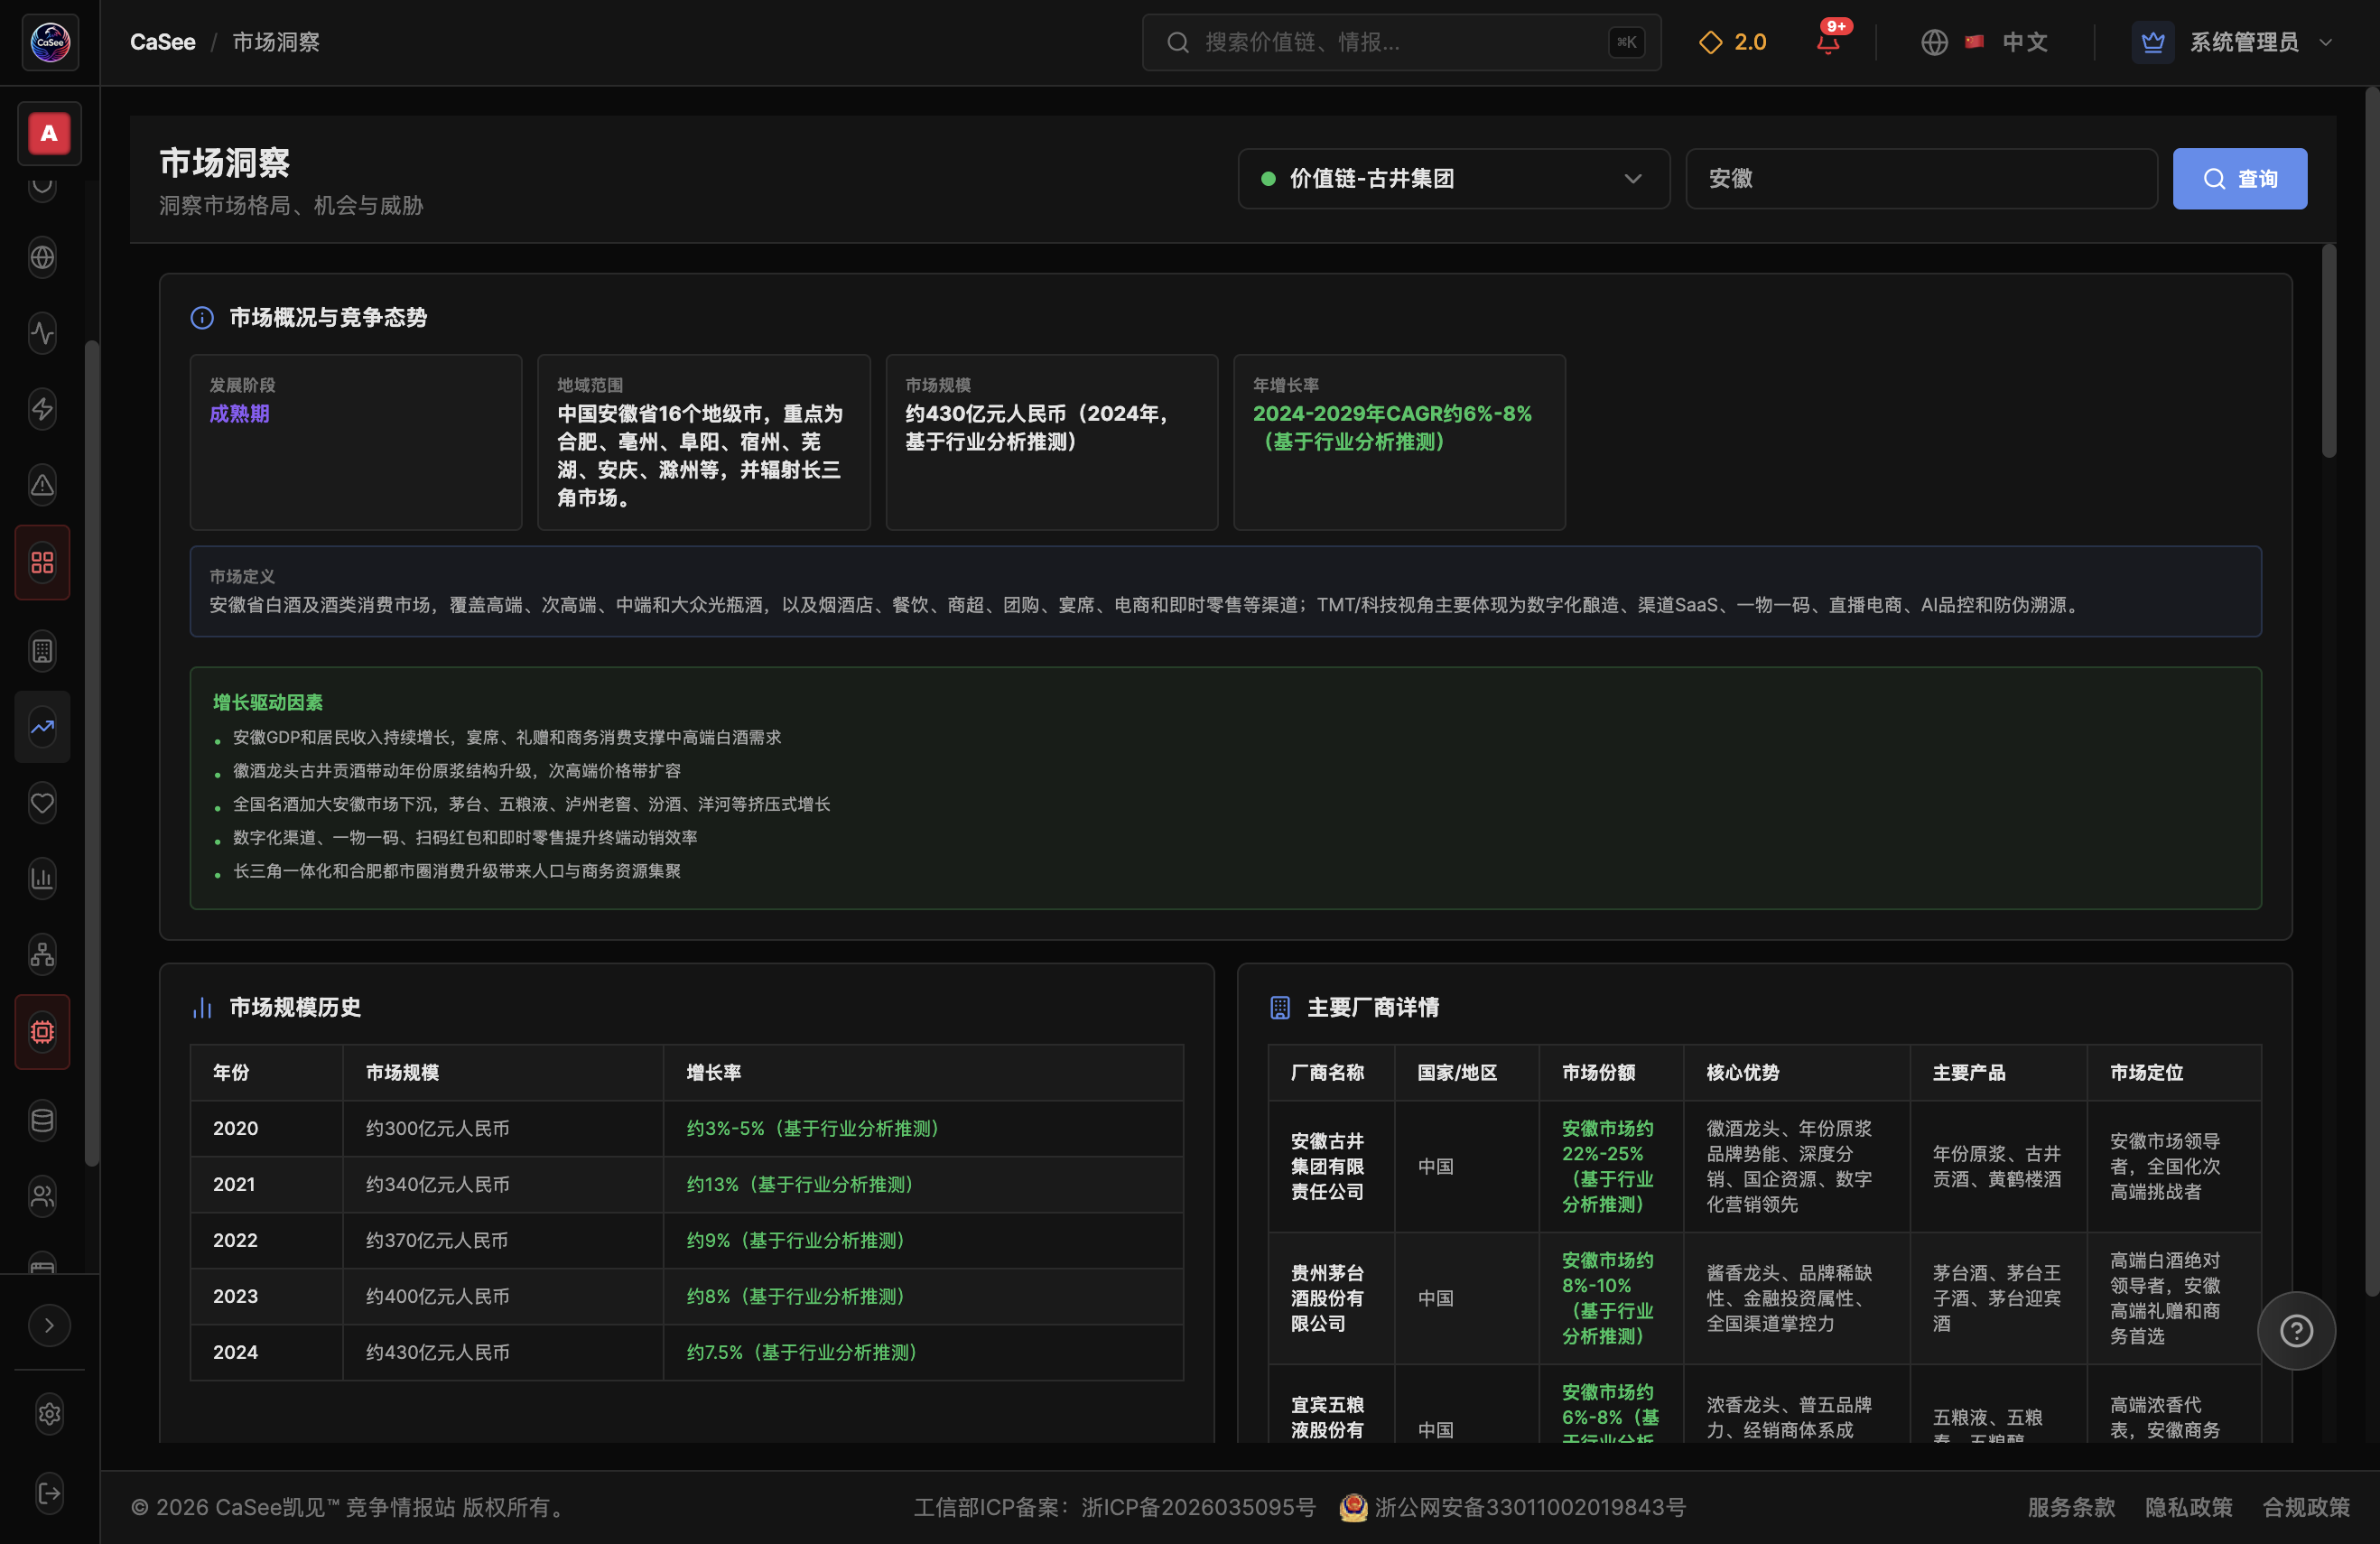
▲ CaSee市场洞察页(/marketinsight,价值链-古井集团 × 安徽市场)——市场概况与竞争态势:发展阶段(成熟期)、地域范围(安徽16个地级市并辐射长三角)、市场规模、年增长率、市场定义,以及下游市场结构、竞争格局、PESTEL等模块
| 年份 | 市场规模(亿元) | 增长率 | 驱动因素 |
|---|---|---|---|
| 2020 | ~360 | — | 疫情冲击后恢复期 |
| 2021 | ~400 | 11.1% | 消费需求集中释放+宴席复苏 |
| 2022 | ~425 | 6.3% | 次高端扩容+徽酒龙头全国化 |
| 2023 | ~450 | 5.9% | 渠道数字化+商务消费回暖 |
| 2024 | ~480 | 6.7% | 消费升级+古井235亿领跑+酱酒渗透 |
| 2029(预测) | ~640 | ~6% | 集中度提升CR5>70%,健康化/低度化新增长 |
信源:CaSee市场洞察(cvc_834407141bd5481eaa0c8ff5ee8d4f2c,安徽市场查询)
| 细分市场 | 规模 | 占比 | 增速 | 主要玩家 | 古井卡位 |
|---|---|---|---|---|---|
| 高端(800+元) | 100亿 | 20.8% | 8% | 茅台、五粮液、泸州老窖 | 古26/年三十卡位期(未形成规模) |
| 次高端(300-800元) | 150亿 | 31.3% | 10% | 古井、洋河、剑南春、汾酒 | ★ 核心进攻:古20放量 |
| 中端(100-300元) | 130亿 | 27.1% | 5% | 古井、口子窖、迎驾、今世缘 | 古5/古8基本盘 |
| 大众(100元以下) | 100亿 | 20.8% | 3% | 汾酒(玻汾)、金种子、牛栏山 | 老名酒系列+明光 |
| 酱香型白酒 | 90亿 | 18.8% | 12% | 茅台、习酒、郎酒 | 无酱酒布局(品类空白) |
信源:CaSee市场洞察(marketSegments)|古井核心战场为次高端+中端,合计覆盖278亿元(58.4%)
| 目标市场 | 规模/增速信号 | 古井卡位 | 优先级 |
|---|---|---|---|
| 安徽省内(基本盘) | 480亿元,增速6-8%;省内份额~22% | 年份原浆全价格带覆盖,深度分销终端掌控 | ★★★★★ 基本盘 |
| 环安徽及华中 | 江苏/河南/山东/湖北次高端扩容 | 古20为核心进攻产品,绑定区域大商 | ★★★★ 全国化第一梯队 |
| 全国次高端 | 300-800元价格带,增速10% | 老名酒+年份原浆性价比差异化 | ★★★★ 核心增量 |
| 电商及新零售 | 线上酒水约50亿,直播电商高增 | 京东/天猫/抖音旗舰店+文创礼盒 | ★★★ 年轻化突破口 |
| 海外市场 | 东南亚/北美华人消费 | 出口布局,品牌力弱 | ★ 培育期 |
| 竞争力量 | 强度 | 核心分析 |
|---|---|---|
| 新进入者威胁 | 中低 | 品牌+渠道+资金+老酒储备壁垒高,但酱酒热吸引资本进入,直播电商和低度酒为新品牌提供切口 |
| 供应商议价能力 | 低 | 酿酒原粮供应充足,包材供应商分散;但优质酱酒原料红缨子高粱受产地限制 |
| 购买者议价能力 | 中 | 经销商和终端议价能力较强,电商比价透明;但高端白酒品牌溢价高,买方议价空间有限 |
| 替代品威胁 | 中 | 啤酒/葡萄酒/洋酒/低度酒/无酒精饮料替代品丰富,年轻消费者分流;但白酒在宴席/礼品/商务场景不可替代 |
| 同业竞争程度 | 高 | 全国名酒与徽酒在安徽市场激烈竞争,价格带重叠,渠道争夺白热化,促销和费用投入持续加大 |
CaSee竞争态势数据分析页"市场趋势分析"tab以细分市场定位图谱呈现古井与竞对的市场覆盖结构:从CVC数据提取的细分市场定位(segment/positioning)如下:
| 细分市场 | 产品/需求定位 | 古井战略卡位 |
|---|---|---|
| 安徽省内市场 | 政商务、宴席、大众消费 | 徽酒龙头,年份原浆全价格带覆盖,守住基本盘 |
| 环安徽及华中市场 | 江苏、河南、山东、湖北次高端 | 全国化第一梯队,古20为核心进攻产品 |
| 全国次高端白酒市场 | 300-800元价格带 | 老名酒+年份原浆,性价比与渠道利润差异化 |
| 电商及新零售市场 | 线上酒水、直播电商、即时零售 | 年轻化、全国化触达,文创礼盒和线上专供 |
| 海外华人市场 | 东南亚、北美华人消费 | 出口布局,品牌力培育期 |
区域覆盖广度(图谱提取):古井覆盖中国/东南亚/北美三大区域,CVC全链共提取50个市场实体。10家企业均覆盖"中国"市场,9家覆盖"东南亚"——区域覆盖数与汾酒/洋河并列链上前列。茅台/五粮液额外覆盖"欧美"高端市场,古井在海外品牌力仍有差距。
| 企业\区域 | 中国 | 东南亚 | 欧美 | 华东 | 华中 | 华北 |
|---|---|---|---|---|---|---|
| 古井 | ● | ● | ○ | ● | ● | ◐ |
| 茅台 | ● | ● | ● | — | — | — |
| 五粮液 | ● | ● | ● | — | — | — |
| 汾酒 | ● | ● | ● | — | — | ● |
| 洋河 | ● | ● | ● | ● | — | — |
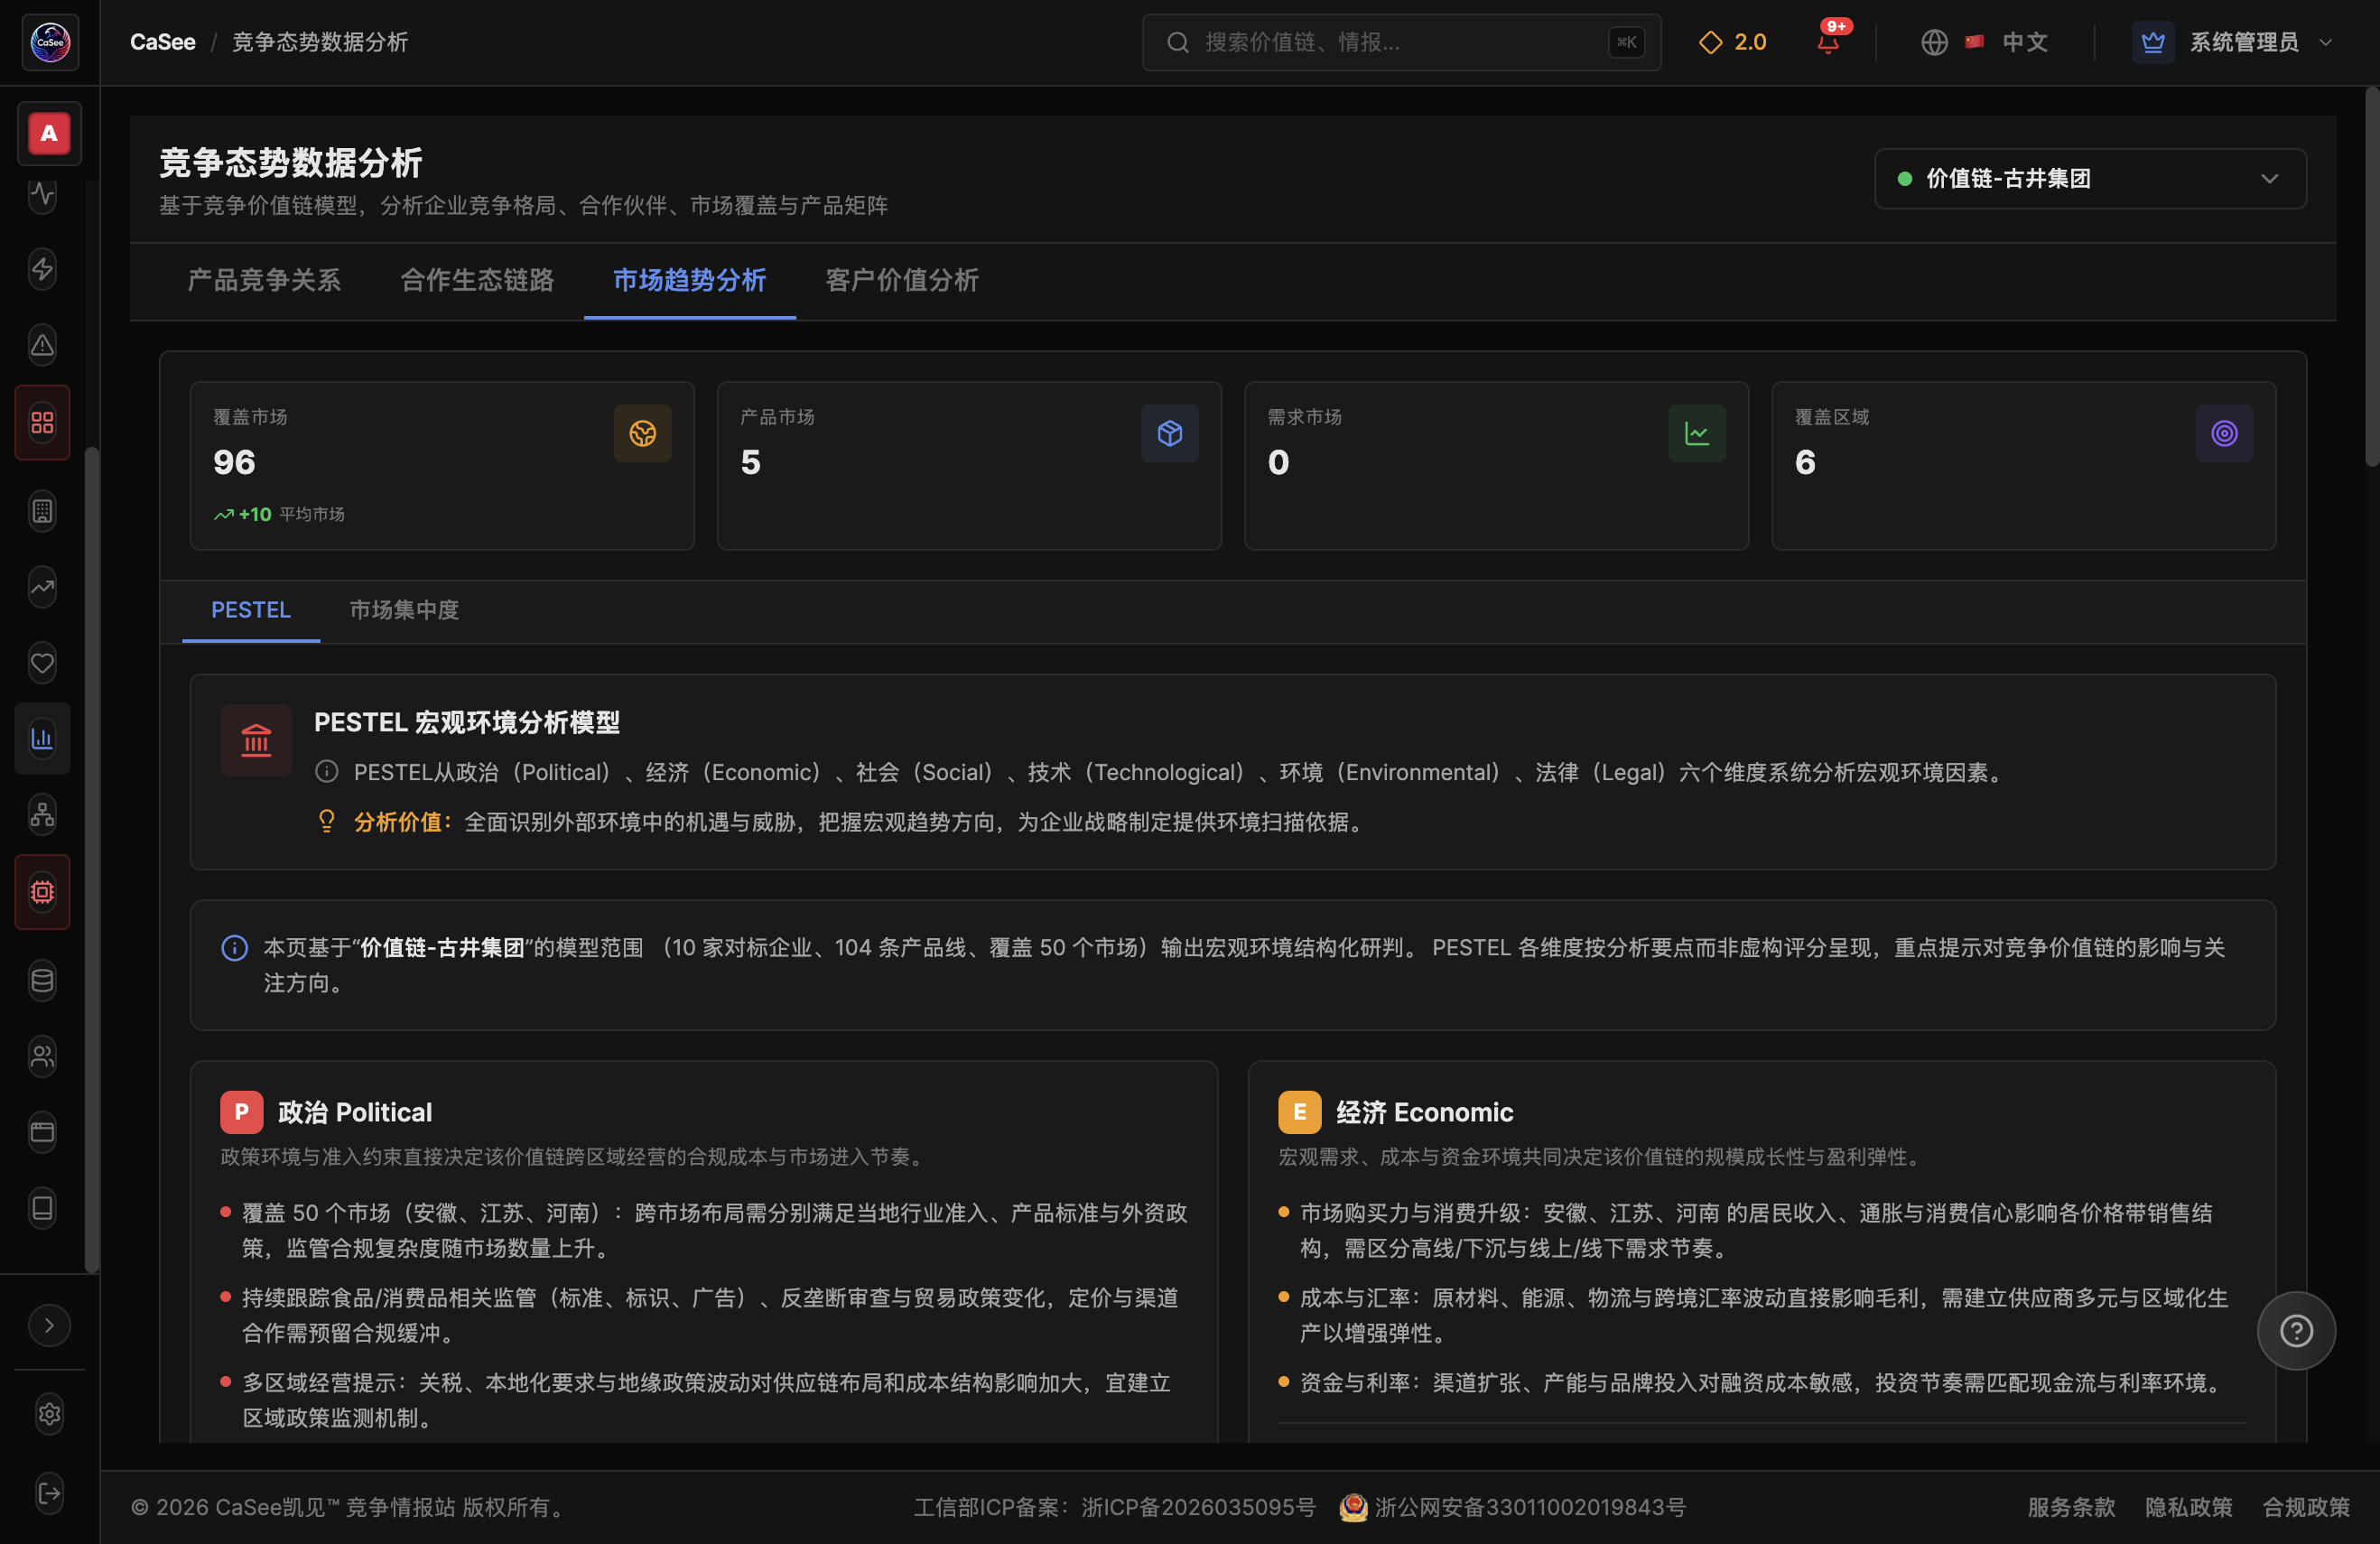
▲ CaSee竞争态势数据分析页「市场趋势分析」tab——细分市场定位图谱(企业→产品→细分市场映射关系,结构布局/力导向布局/圆形布局可切换),含PESTEL宏观环境分析与市场集中度,覆盖安徽/江苏/全国/东南亚/四川等细分市场节点
| 客户群 | 代表客户 | 合作深度 | 需求特征 |
|---|---|---|---|
| 区域大商(核心) | 安徽百川名品、区域大商联合体 | 控盘分利+深度分销 | 名酒配额、利润空间、资金周转、市场秩序 |
| 电商平台 | 京东/京东超市、天猫/天猫酒水、抖音电商 | 旗舰店+直播+节点营销 | 线上增量、年轻触达、数据反哺 |
| 商超零售 | 华润万家、永辉超市 | 渠道合作 | 品牌曝光、节庆促销 |
| 团购型大商 | 县域政商资源型经销商 | 团购+宴席 | 政企团购、宴席政策、中高端产品 |
| 黄鹤楼/明光渠道 | 湖北/安徽区域经销商 | 子公司品牌渠道 | 区域协同、多品牌覆盖 |
区域大商是中国酒类流通市场的核心枢纽,年销售额从数亿元到数十亿元不等。中国酒类流通市场规模约1.5万亿-2万亿元,白酒流通占比65%-75%。区域大商采购决策以名酒配额、利润空间、资金周转、市场秩序、厂家支持为核心。
| 人物 | 年龄/职位 | 核心关注 | 代表语录 |
|---|---|---|---|
| 王总 | 45-55岁/区域大商董事长 | 名酒配额、价格稳定、团购转化 | "名酒配额是命根子,但价格倒挂一箱亏几十块" |
| 李敏 | 32-42岁/采购总监 | 库存周转、返利核算、断货滞销 | "最怕月初打款月底跌价,采购是买周转和风险" |
| 赵凯 | 28-38岁/数字化运营负责人 | 线上线下一盘货、私域复购 | "线下客户在变老,线上流量很贵,不动销等死" |
| 陈老板 | 40-52岁/县域团购大商 | 政企关系、宴席用酒、回款 | "团购订单减少,价格透明利润薄" |
| 阶段 | 客户行为 | 接触点 | 古井机会点 |
|---|---|---|---|
| 1.认知 | 了解品牌政策、配额、毛利 | 糖酒会、厂方招商会、同行推荐 | 提供透明政策、区域保护说明 |
| 2.考虑 | 对比品牌,测算资金/毛利/周转 | 厂方区域经理、B2B平台、财务测算 | 选品模型、毛利测算器、动销预测 |
| 3.决策 | 谈判返利/账期/配额,签合同打款 | 厂方订货会、合同、供应链金融 | 柔性配额、供应链金融、价格保险 |
| 4.进货使用 | 打款收货、铺货、宴席团购 | ERP、物流、仓库、终端 | 智能补货、窜货预警、动销追踪 |
| 5.忠诚复购 | 核销返利、调整SKU、续约 | 财务报表、对账、季度复盘 | 透明返利、利润看板、联合生意计划 |
| 6.推荐 | 同行推荐、圈层倡导 | 同行交流、行业论坛 | 标杆案例、区域样板、联合发布 |
决策周期:年度订货会集中打款1-2周;季度补货1-2周;紧急调货数日。厂家区域经理换届后政策不连续是核心痛点。
| 因素 | 重要性 | 说明 | 古井应对 |
|---|---|---|---|
| 品牌力与名酒配额 | 高 | 配额决定客户结构和利润基础 | 展示稳定配额、品牌势能、区域稀缺性 |
| 利润空间与返利 | 高 | 进销差价/返利/费用直接影响盈利 | 阶梯返利、组合奖励、透明核销 |
| 价格体系与市场秩序 | 高 | 价格倒挂和窜货最敏感 | 控价工具、窜货预警、区域保护 |
| 资金压力与账期 | 高 | 集中打款、库存占用影响现金流 | 供应链金融、承兑支持、柔性打款 |
| 动销支持 | 中高 | 品鉴会/宴席政策/私域决定动销 | 宴席政策、品鉴会、终端运营 |
| 痛点类别 | 严重度 | 描述 | 现有应对 |
|---|---|---|---|
| 价格与利润 | 高 | 名酒市场价低于进货价,电商补贴冲击 | 减少进货、跨区调货、搭售、申请补贴 |
| 资金与库存 | 高 | 集中打款、库存占用大、仓储利息侵蚀利润 | 银行承兑、供应链金融、控制进货 |
| 合作与服务 | 高 | 厂家压货与真实动销脱节,政策不连续 | 谈判、拆分任务、联合反馈 |
| 渠道冲击 | 高 | 电商低价冲击线下,经销商利润压缩 | 投诉限价、差异化产品、私域团购 |
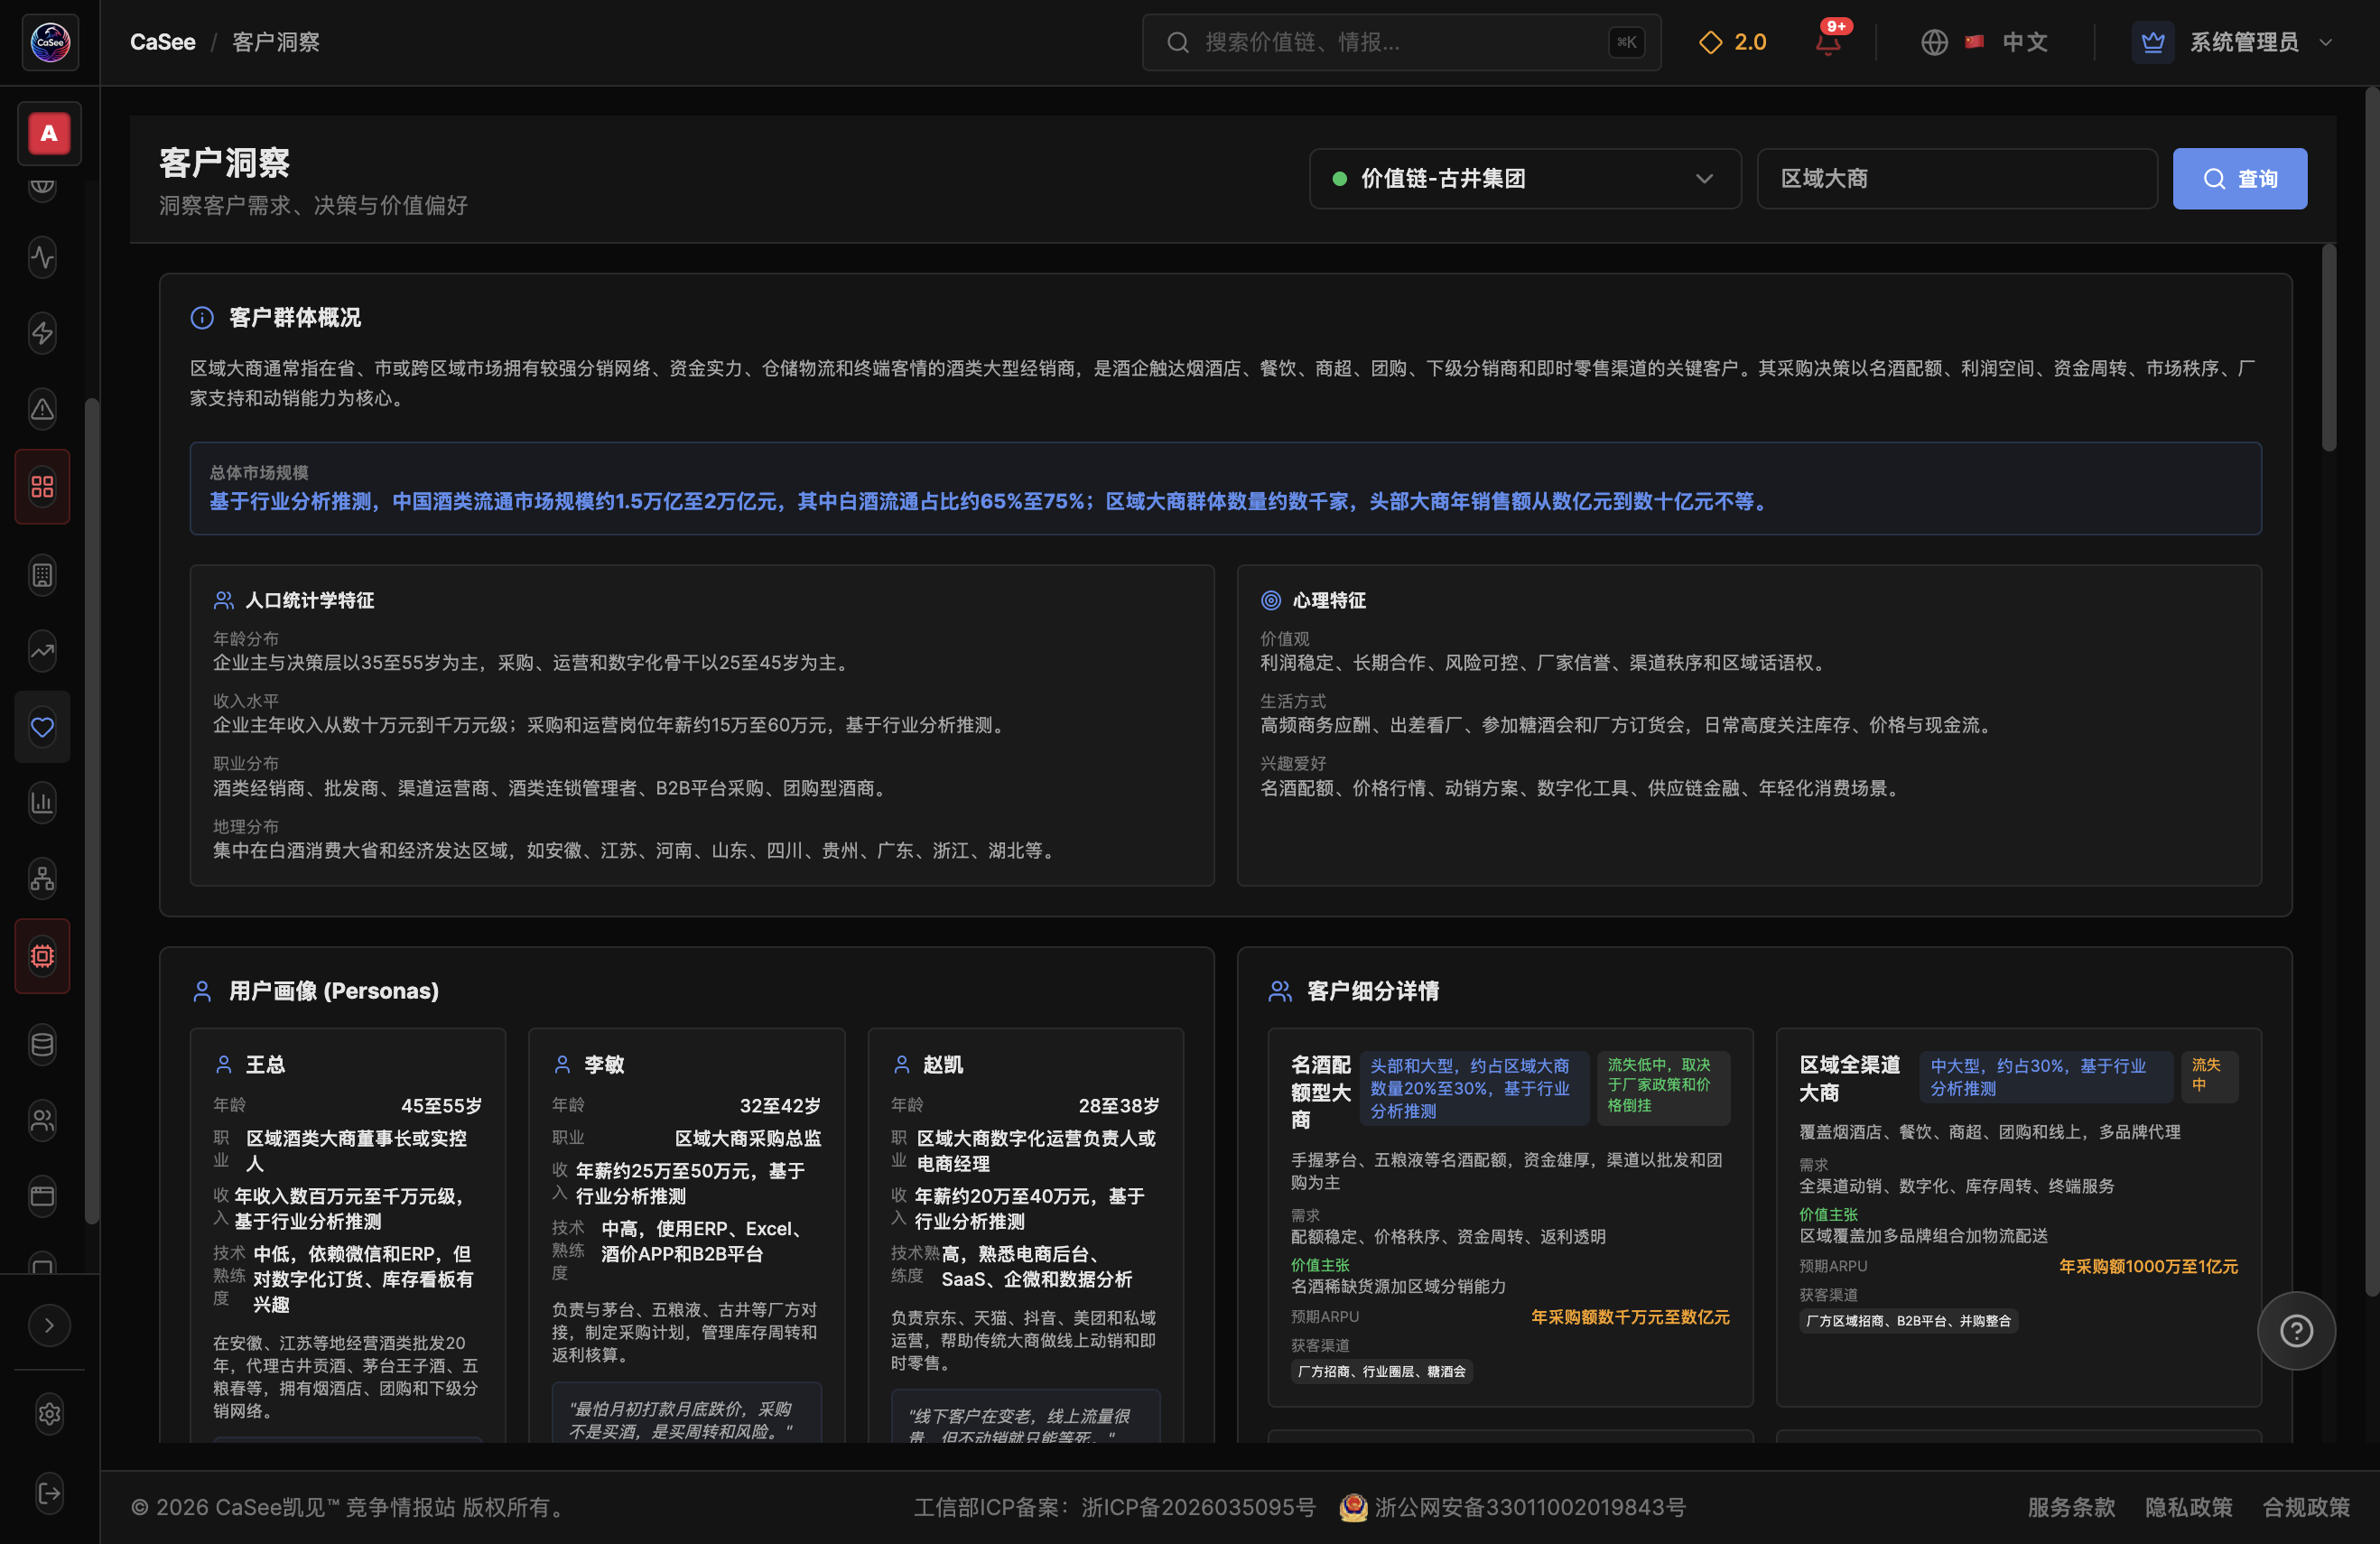
▲ CaSee客户洞察页(/customerinsight,价值链-古井集团 × 区域大商)——客户群体概况、总体市场规模、人口统计学特征、决策流程与痛点分析等模块,覆盖区域大商/安徽百川名品/京东/天猫/抖音电商/华润万家/永辉超市等客户名单
CaSee竞争态势数据分析页"客户价值分析"tab以目标客户群定位图谱呈现链上10家企业的客户覆盖与分层结构。从CVC数据提取的全链客户分布(共43个客户实体)显示:
| 目标客户 | 链上服务企业数 | 主要服务方 | 客户价值解读 |
|---|---|---|---|
| 京东 | 10家 | 全链所有企业 | 全链公共电商渠道,标配合作方 |
| 天猫 | 10家 | 全链所有企业 | 全链公共电商渠道 |
| 抖音电商 | 9家 | 除郎酒外全部 | 新兴直播电商渠道,增长最快 |
| 全国经销商 | 8家 | 全链主要企业 | 传统经销体系核心 |
| 商超/餐饮 | 各5家 | 茅台/五粮液/汾酒/洋河/古井 | 线下实体渠道 |
| 永辉超市 | 4家 | 古井/汾酒/洋河/今世缘 | 商超零售渠道 |
| 华致酒行/1919 | 各3家 | 汾酒/剑南春/习酒 | 垂直酒类连锁,古井未直接覆盖 |
图谱洞察:古井的客户组合呈现"区域大商(省内深度绑定)+ 电商平台(全国触达)+ 商超零售(品牌曝光)"三层结构。京东/天猫/抖音是全链标配,差异化在于:古井独有安徽本地核心经销商联合体,与其省内深度分销战略高度一致;但华致酒行/1919酒类直供等垂直连锁渠道古井存在覆盖缺口。
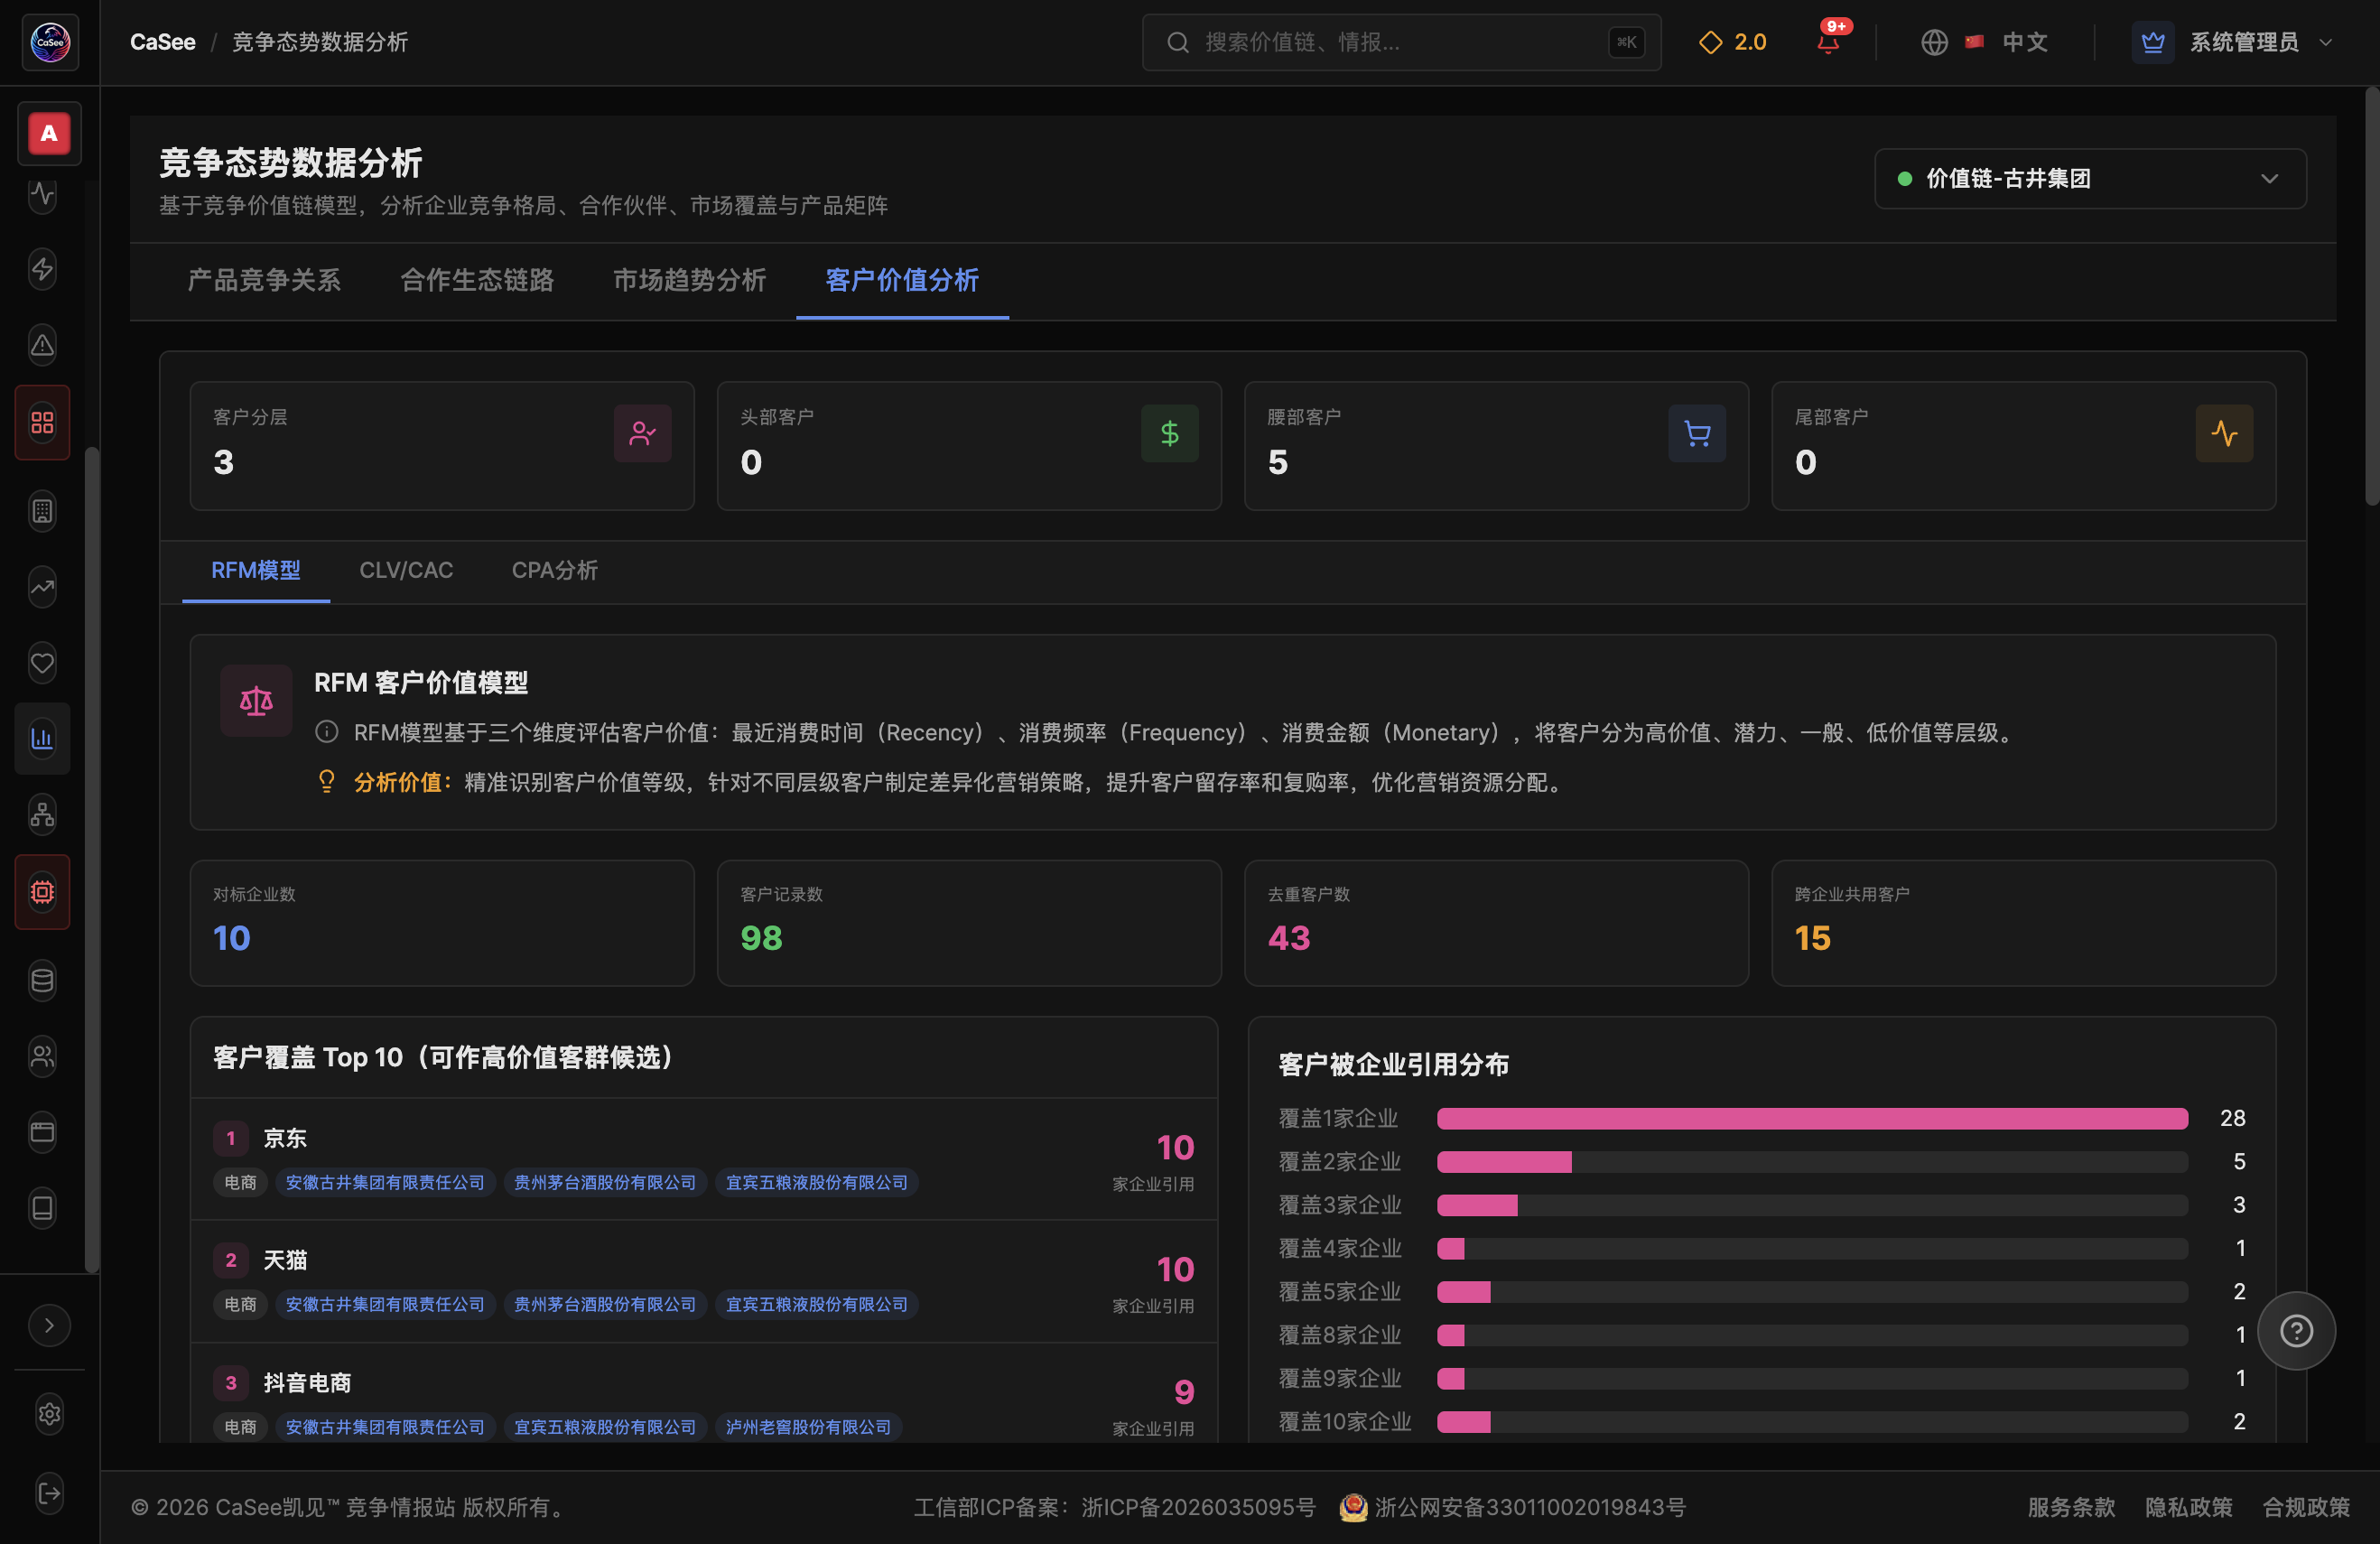
▲ CaSee竞争态势数据分析页「客户价值分析」tab——目标客户群定位图谱(企业→客户群体映射关系)与RFM价值分层模块;对标企业10家、客户记录98条、去重客户43个、跨企业共用客户15个;客户覆盖Top:京东/天猫(各10家)、抖音电商(9家)、全国经销商(8家)、餐饮/商超(各5家)
古井以"中国老八大名酒+江淮浓香代表"为定位,走"省内绝对领先、省外重点突破"的区域强势品牌路线,以年份原浆为核心品牌资产,同时借黄鹤楼布局华中清香/浓香双赛道,定位次高端主流价格带的全国化挑战者。区别于茅台的高端溢价与洋河的绵柔概念,古井以"江淮浓香+明代古窖池+桃花春曲非遗工艺"构建品质叙事。
| 维度 | 分析 |
|---|---|
| 定价策略 | "控盘分利+顺价销售"模式,严格管控终端价格与经销商库存;主力产品跟随而非引领价格,通过结构升级(古5→古8→古16→古20→年三十)实现吨价提升 |
| 渠道策略 | "大商制+深度分销"双轨并行,省外优先绑定区域大商做样板市场,省内以厂家直控终端;"三通工程"(酒店/商超/流通)形成终端掌控力 |
| 差异化 | 明代古窖池+桃花春曲非遗工艺品质叙事;高执行力"贡献文化"销售铁军;多品牌协同(黄鹤楼/明光) |
| 目标客群 | 核心:安徽省内宴席/团购/商务;重点:苏北/河南/山东/湖北;补充:电商年轻群体+政企团购 |
| 营销 | 体育营销+文化IP营销+央视品牌传播(春晚特约)+亳州产区"世界烈酒产区"叙事 |
| 维度 | 分析 |
|---|---|
| 关键弱点 | 全国化品牌力不足;高端千元大单品缺位;销售费用率高;数字化运营弱于头部;酱酒品类空白 |
| 战略差异化 | 徽酒龙头+老名酒品牌资产;年份原浆清晰产品矩阵;省内深度分销+三通工程;黄鹤楼+明光多品牌平台;明代窖池非遗工艺壁垒 |
| 姓名 | 职位 | 背景与成就 |
|---|---|---|
| 梁金辉 | 集团党委书记、董事长 | 2014年起掌舵,主导年份原浆战略落地、黄鹤楼与明光并购、"再造一个新古井" |
| 李培辉 | 集团党委副书记、总裁 | 财务/运营体系出身,推动集团多元化整合与89亿元技改落地 |
| 周庆伍 | 古井贡酒股份公司总经理 | 销售与生产体系长期任职,推动年份原浆矩阵化与古20放量 |
| 闫立军 | 集团副总裁、销售公司董事长 | 营销战线核心,主导"三通工程"渠道下沉与省外样板市场 |
信源:CaSee企业洞察(executive_team)|部分个人履历基于行业分析推测
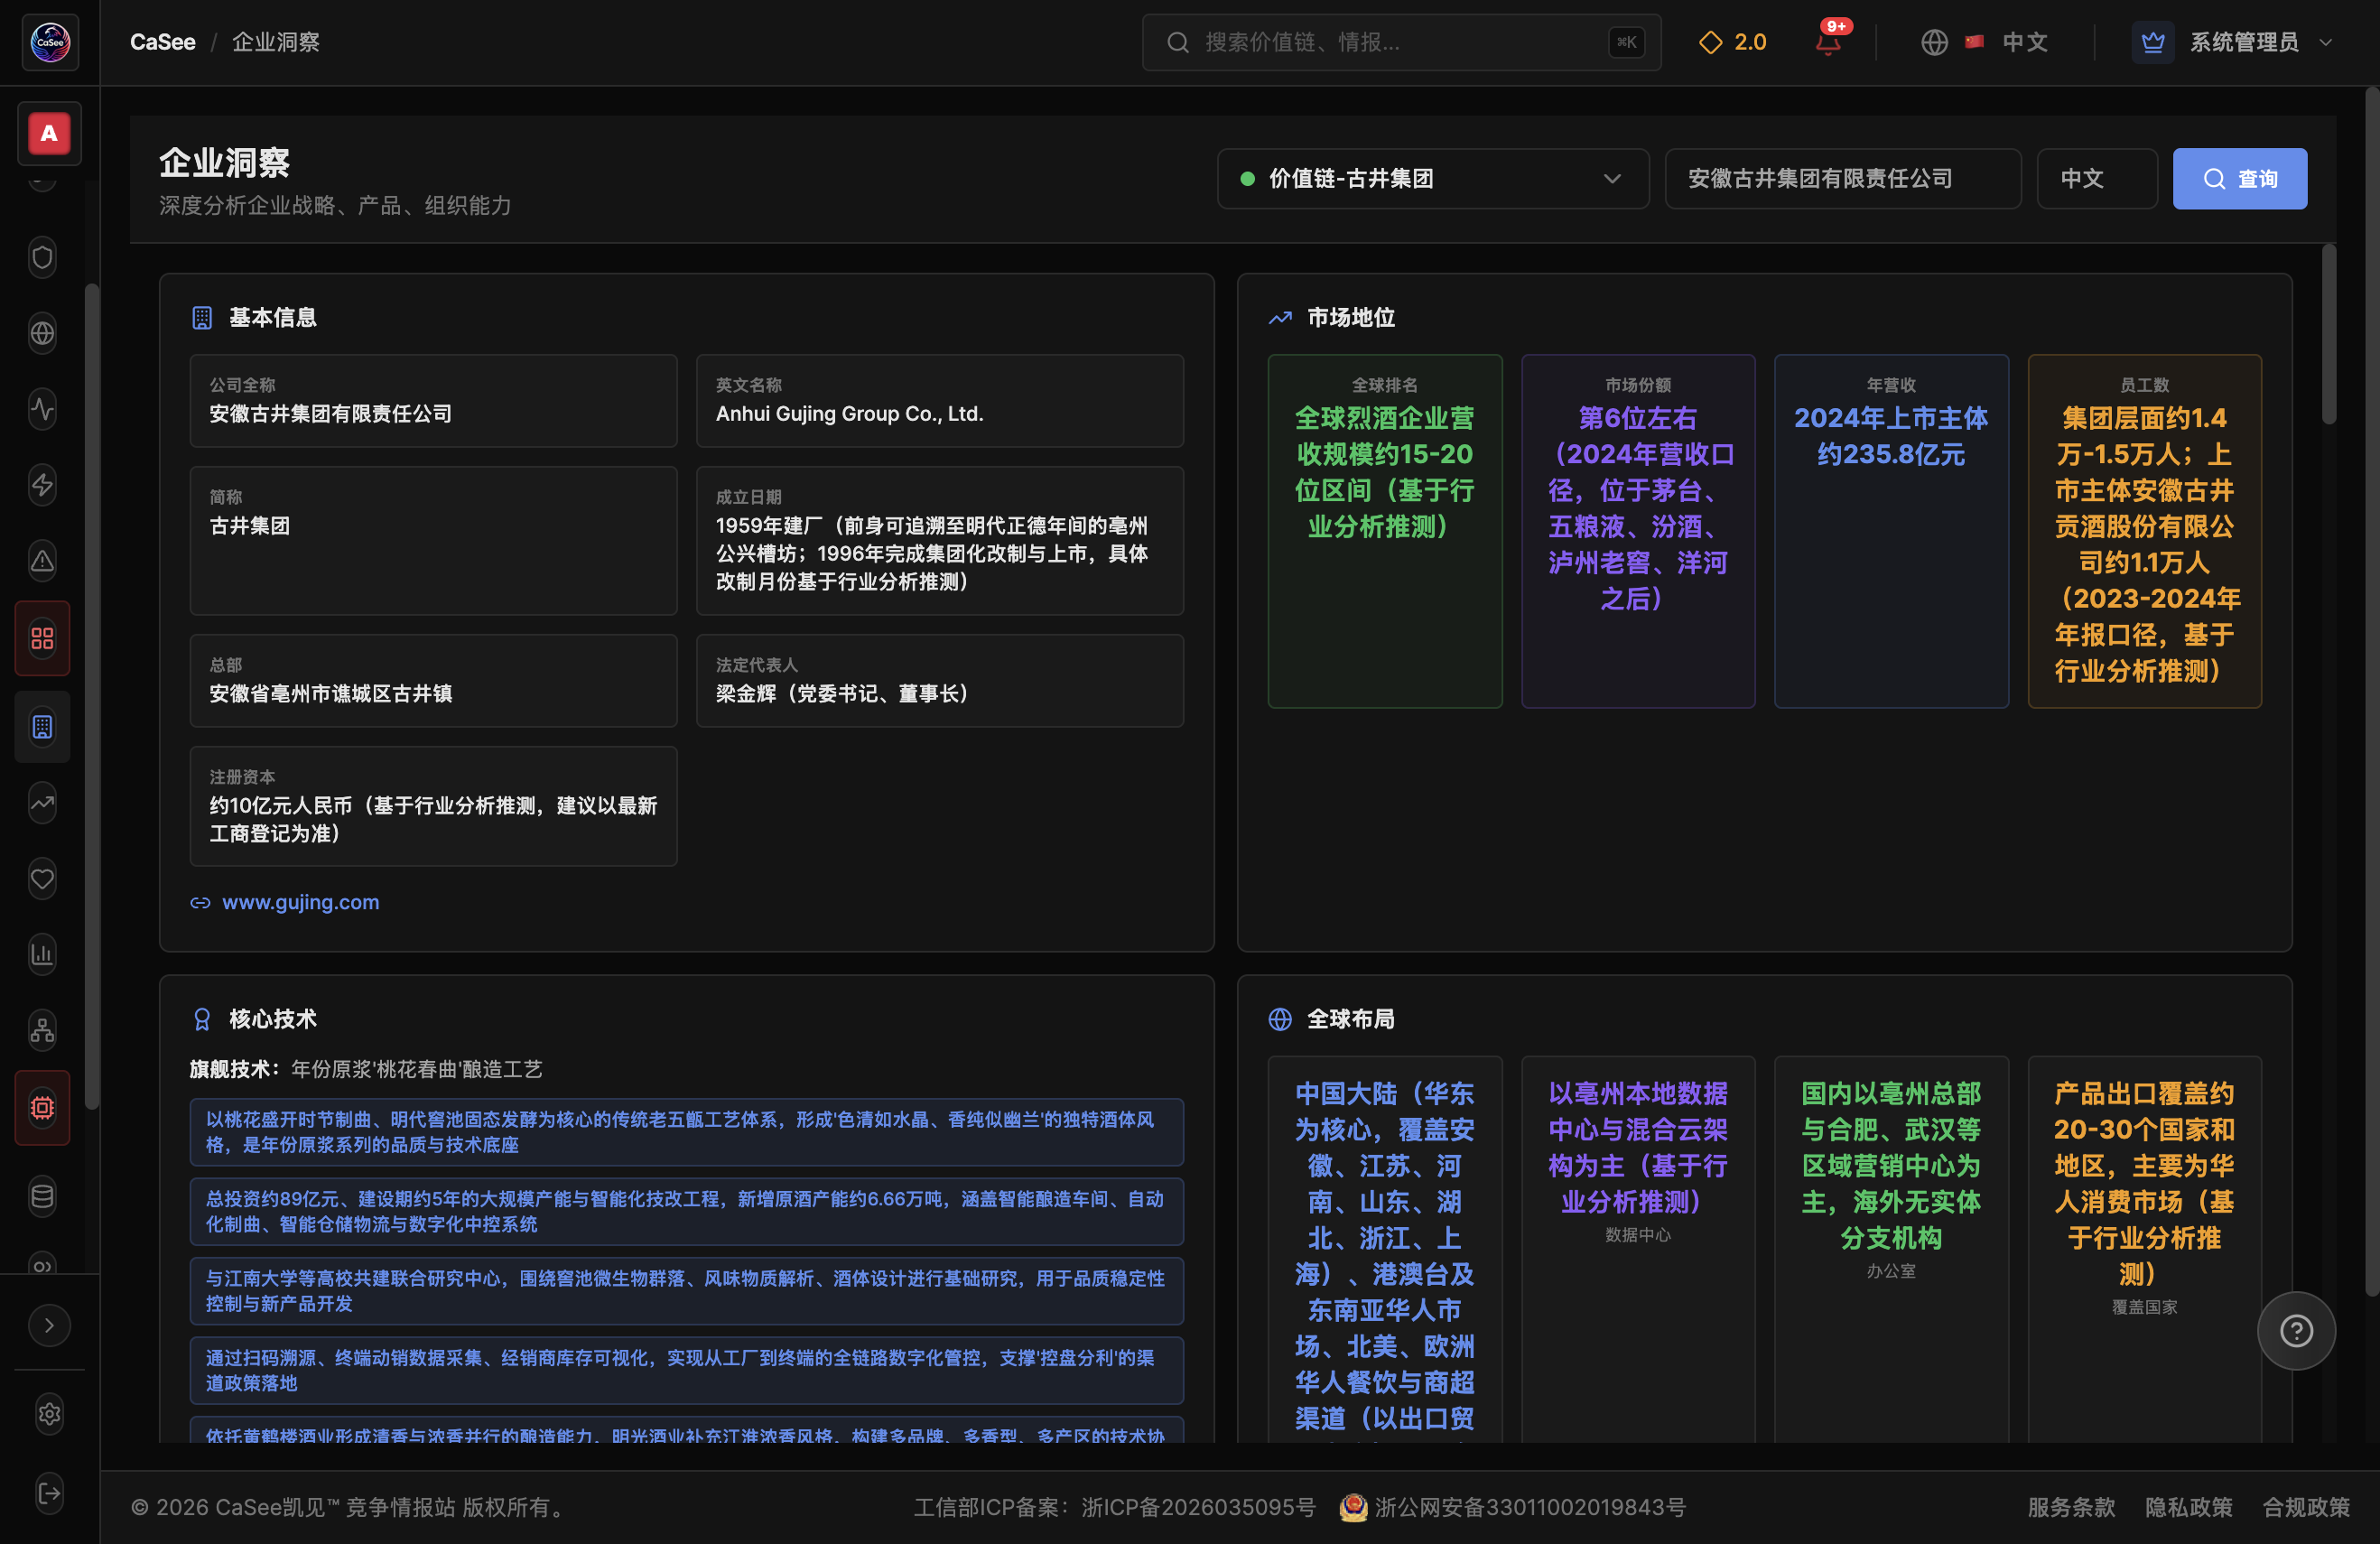
▲ CaSee企业洞察页(/enterprise,价值链-古井集团 × 安徽古井集团有限责任公司)——基本信息、市场地位(全球排名/市场份额/年营收/员工数)、核心业务与产品、竞争优势与关键里程碑等模块
| 合作伙伴 | 合作方式 | 战略价值 |
|---|---|---|
| 江南大学 | 技术合作 | 共建酿造与微生物研究联合平台,窖池微生物/风味物质/智能酿造产学研合作 |
| 中国酒业协会 | 战略合作/行业组织 | 行业标准制定、品牌活动、白酒国际化推动,年份酒标准话语权 |
| 中国食品发酵工业研究院 | 科研合作 | 白酒风味、品质标准、技术创新研究 |
| 京东/天猫/抖音 | 电商渠道战略 | 线上销售、直播带货、新品首发、数据运营,年轻化触达 |
| 中央广播电视总台 | 品牌传播 | 央视春晚特约播出、品牌强国工程,大IP传播提升品牌势能 |
| 黄鹤楼酒业/明光酒业 | 子公司/整合品牌 | 多品牌区域协同、渠道共享、产能整合 |
| 区域大商(百川名品等) | 渠道合作 | "控盘分利"模式绑定,承担省外市场开拓与资金蓄水池功能 |
CaSee竞争态势数据分析页"合作生态链路"tab以合作链路图谱呈现链上企业与合作方的供应/技术/战略关系结构。从CVC数据提取的全链伙伴网络(共45个伙伴实体)显示,古井的合作伙伴分为四层:
| 合作层级 | 伙伴类型 | 代表伙伴 | 合作内容 |
|---|---|---|---|
| 电商/渠道层 | 电商平台 | 京东、天猫、抖音 | 全链公共电商枢纽——10家企业均与京东合作,7家与酒业协会合作 |
| 研发/技术层 | 技术合作 | 江南大学、中国食品发酵工业研究院 | 智能酿造/风味研究/品质标准,古井独有学研资源 |
| 品牌/传播层 | 品牌传播 | 中央广播电视总台 | 大IP传播,春晚特约+品牌强国工程 |
| 子公司/整合层 | 整合品牌 | 黄鹤楼酒业、明光酒业 | 多品牌区域协同与产能整合 |
图谱洞察:全链伙伴网络中,京东被10家企业列为伙伴,是链上公共电商枢纽;中国酒业协会被7家企业列为伙伴,是行业标配。古井独有伙伴(江南大学/中国食品发酵工业研究院/央视总台)集中在学研资源与大IP品牌传播,与其品质叙事+品牌提升战略高度一致。
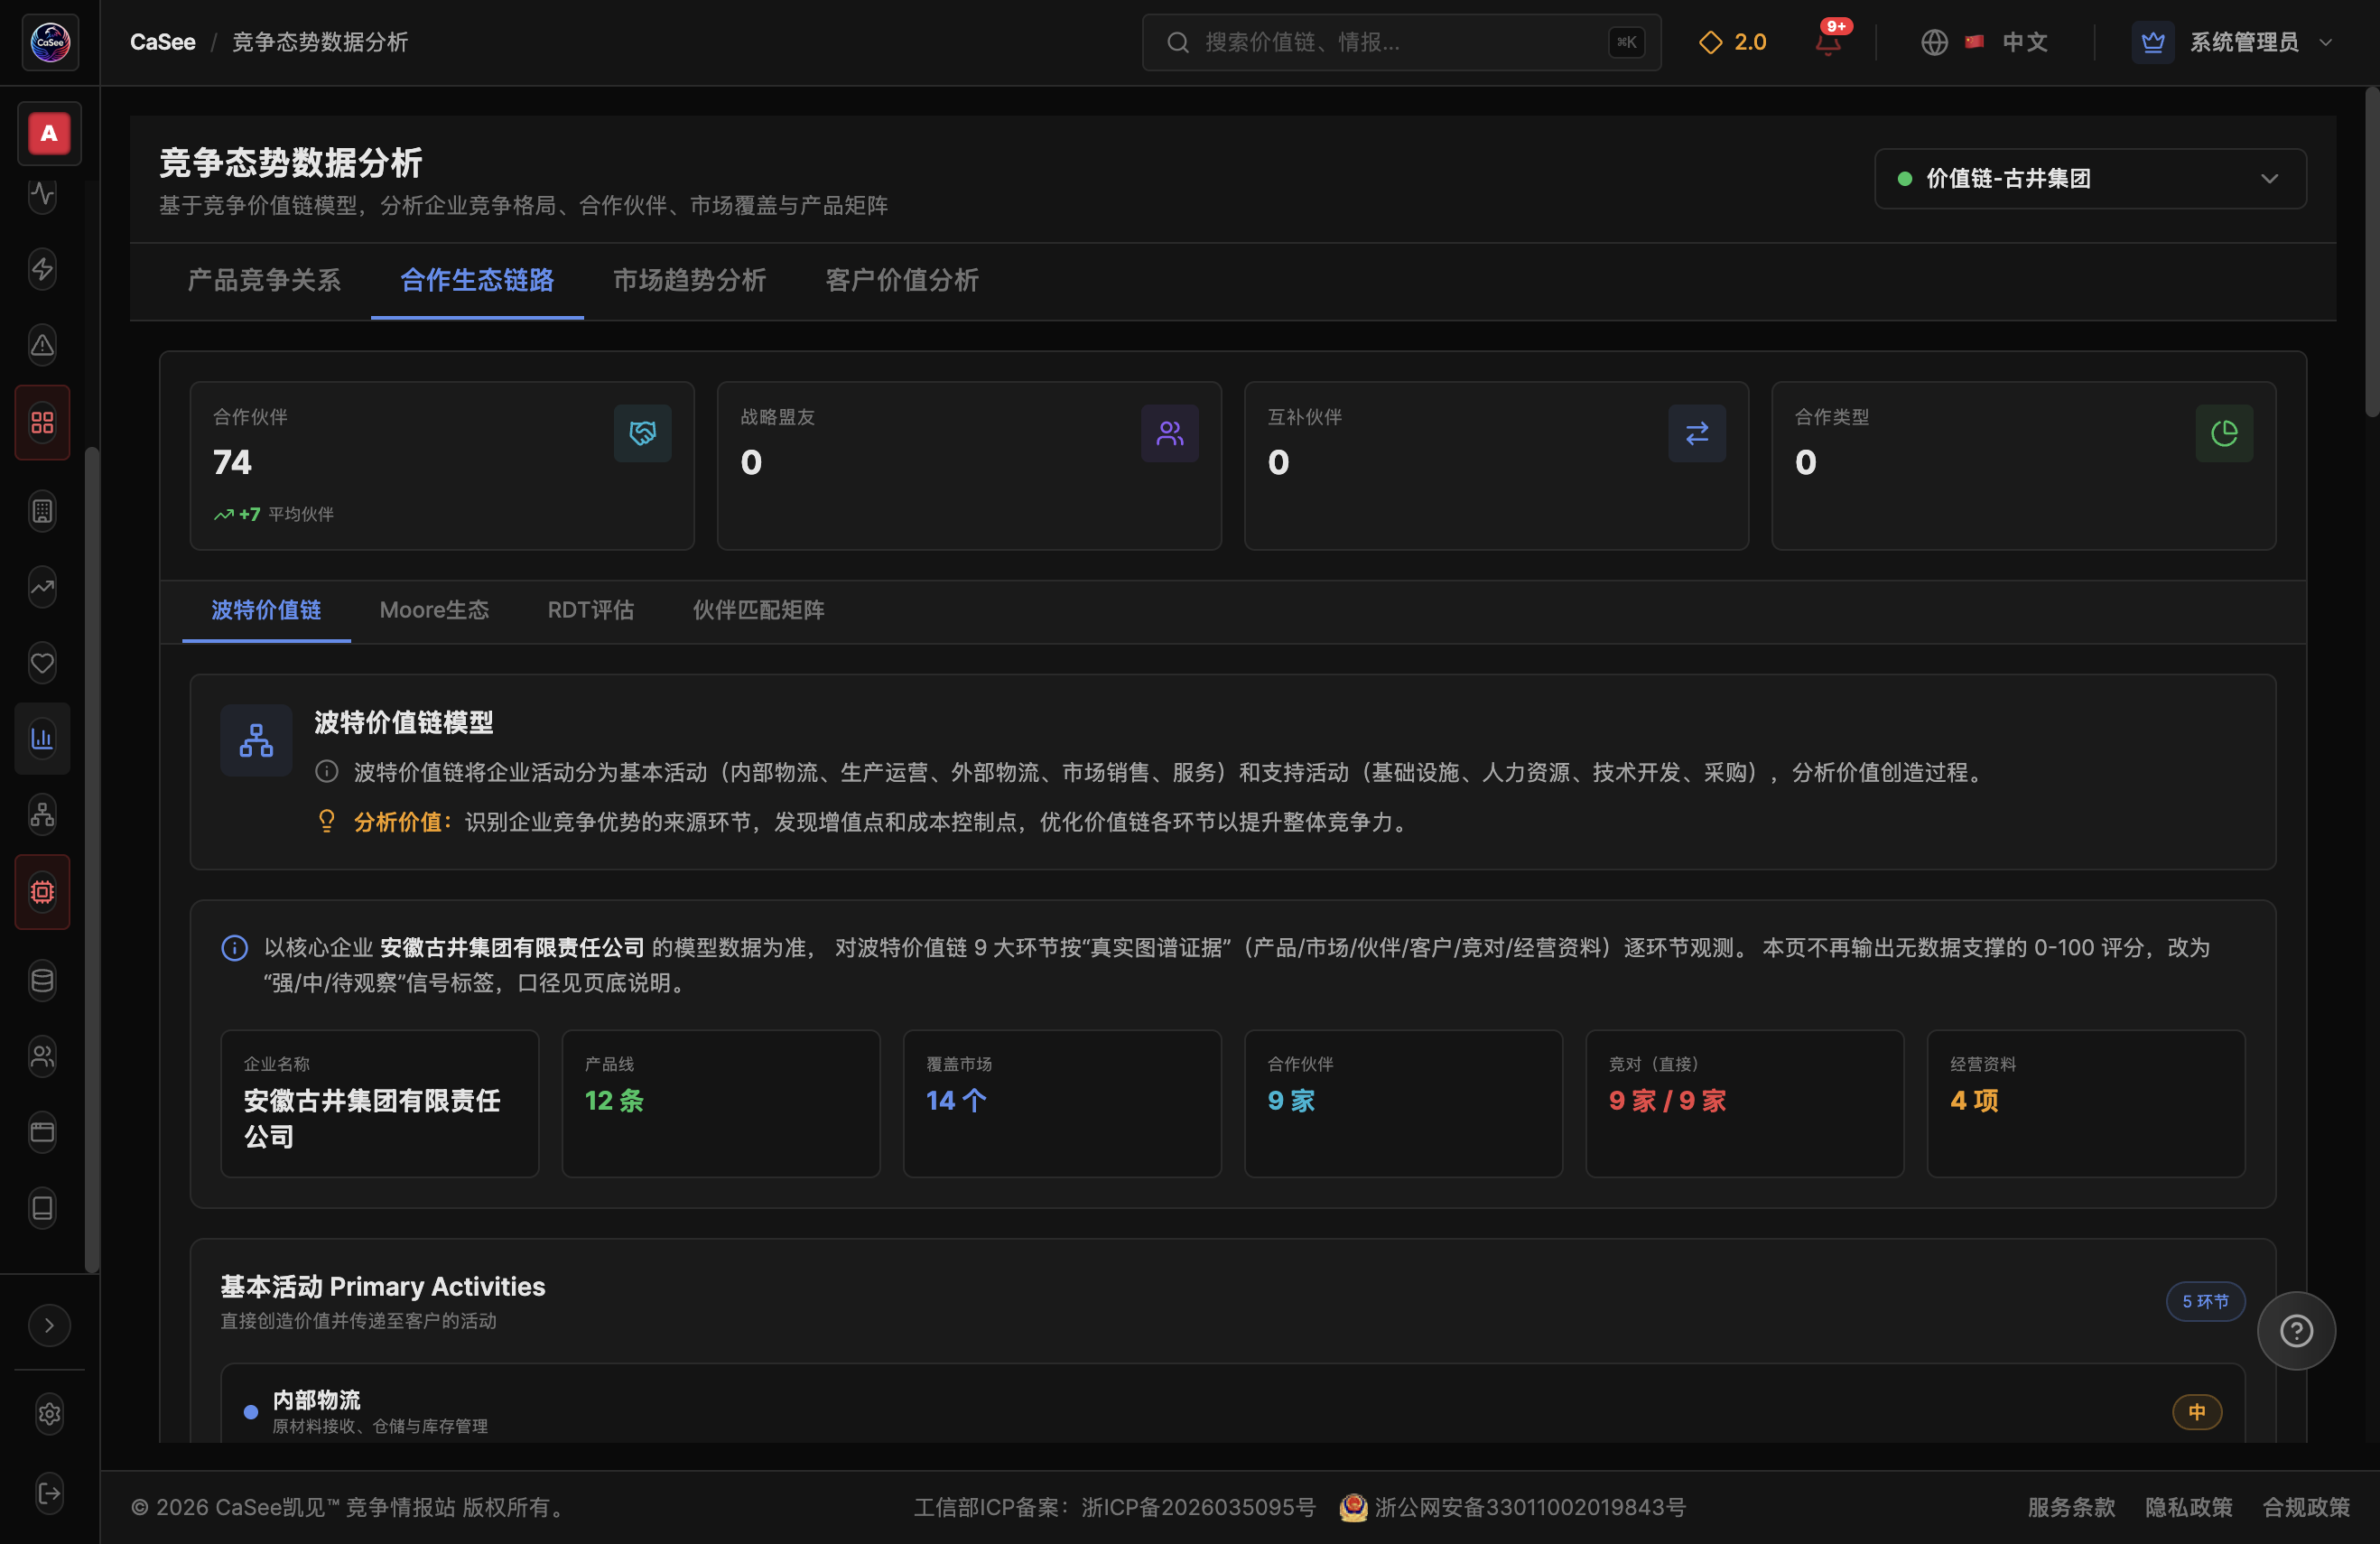
▲ CaSee竞争态势数据分析页「合作生态链路」tab——波特价值链/Moore生态/RDT评估/伙伴匹配矩阵模块,以及企业与合作方关系桑基图;核心企业伙伴结构9家(其他/战略5家、渠道/销售4家),含江南大学、中国酒业协会、京东、天猫、抖音电商、央视总台、黄鹤楼酒业、明光酒业等
| 时间窗 | 行业格局 | 古井定位 |
|---|---|---|
| 短期(1年) | 安徽市场稳中有升,次高端竞争白热化;渠道库存逐步消化;电商快速增长 | 巩固省内龙头,古20省外放量,电商突破年轻消费者 |
| 中期(1-3年) | 酱酒渗透率提升,徽酒全国化加速,数字化渠道占比超30% | 全国化第二梯队,多品牌协同覆盖华中华东,89亿元技改产能释放 |
| 长期(3-5年) | 集中度提升CR5>70%,健康化/低度化新增长,年轻消费群体偏好变化 | 从区域强势到全国化次高端龙头挑战者,智能化/数字化转型标杆 |
| 优先级 | 行动 | 依据 |
|---|---|---|
| P0 | 古20次高端省外放量——江苏/河南/山东/湖北样板市场打造 | 次高端市场150亿/增速10%,古20是核心进攻大单品 |
| P0 | 电商直播+私域运营突破——京东/天猫/抖音节点营销+DTC模式 | 线上酒水50亿/高增,年轻化全国化触达关键 |
| P0 | 89亿元技改产能释放跟踪——6.66万吨原酒投产节奏 | 品质稳定性+效率提升,支撑全国化扩张 |
| P1 | 黄鹤楼湖北/华中市场协同深化——清香/浓香双赛道 | 多品牌平台战略,跨省覆盖 |
| P1 | 高端古26/年三十卡位——千元价格带突破尝试 | 高端市场100亿/增速8%,品牌溢价提升 |
| P1 | 口子窖/迎驾省内竞争监控——渠道利润/价格倒挂预警 | 大本营份额22%面临徽酒内部蚕食 |
| P2 | 华致酒行/1919垂直连锁渠道补缺 | 客户覆盖图谱显示缺口 |
| P2 | 年轻化跨界营销(文创礼盒/低度酒/跨界IP) | 年轻群体饮酒习惯变化威胁 |
| 时间窗口 | 重点跟踪方向 | 目标客户/渠道 | 预期金额量级 |
|---|---|---|---|
| 2026Q4 | 春节旺季备货+古20省外铺货进度 | 区域大商/京东/天猫 | 十亿元级 |
| 2026Q4-2027Q1 | 89亿元技改投产节奏 | 内部产能 | 6.66万吨原酒 |
| 2027全年 | 次高端全国化样板市场打造 | 江苏/河南/山东大商 | 亿元级增量 |
| 2027H1 | 电商直播增长与私域会员体系 | 抖音/天猫/京东 | 亿元级 |
| 持续 | 口子窖/迎驾季报毛利率与渠道库存 | 省内竞对监控 | — |
基于CaSee竞争分析因果本体库(价值链-古井集团),将价值链中的企业、产品、市场、客户、合作伙伴及因果竞争关系构建为一体化情报本体图谱,全局竞争态势一览。
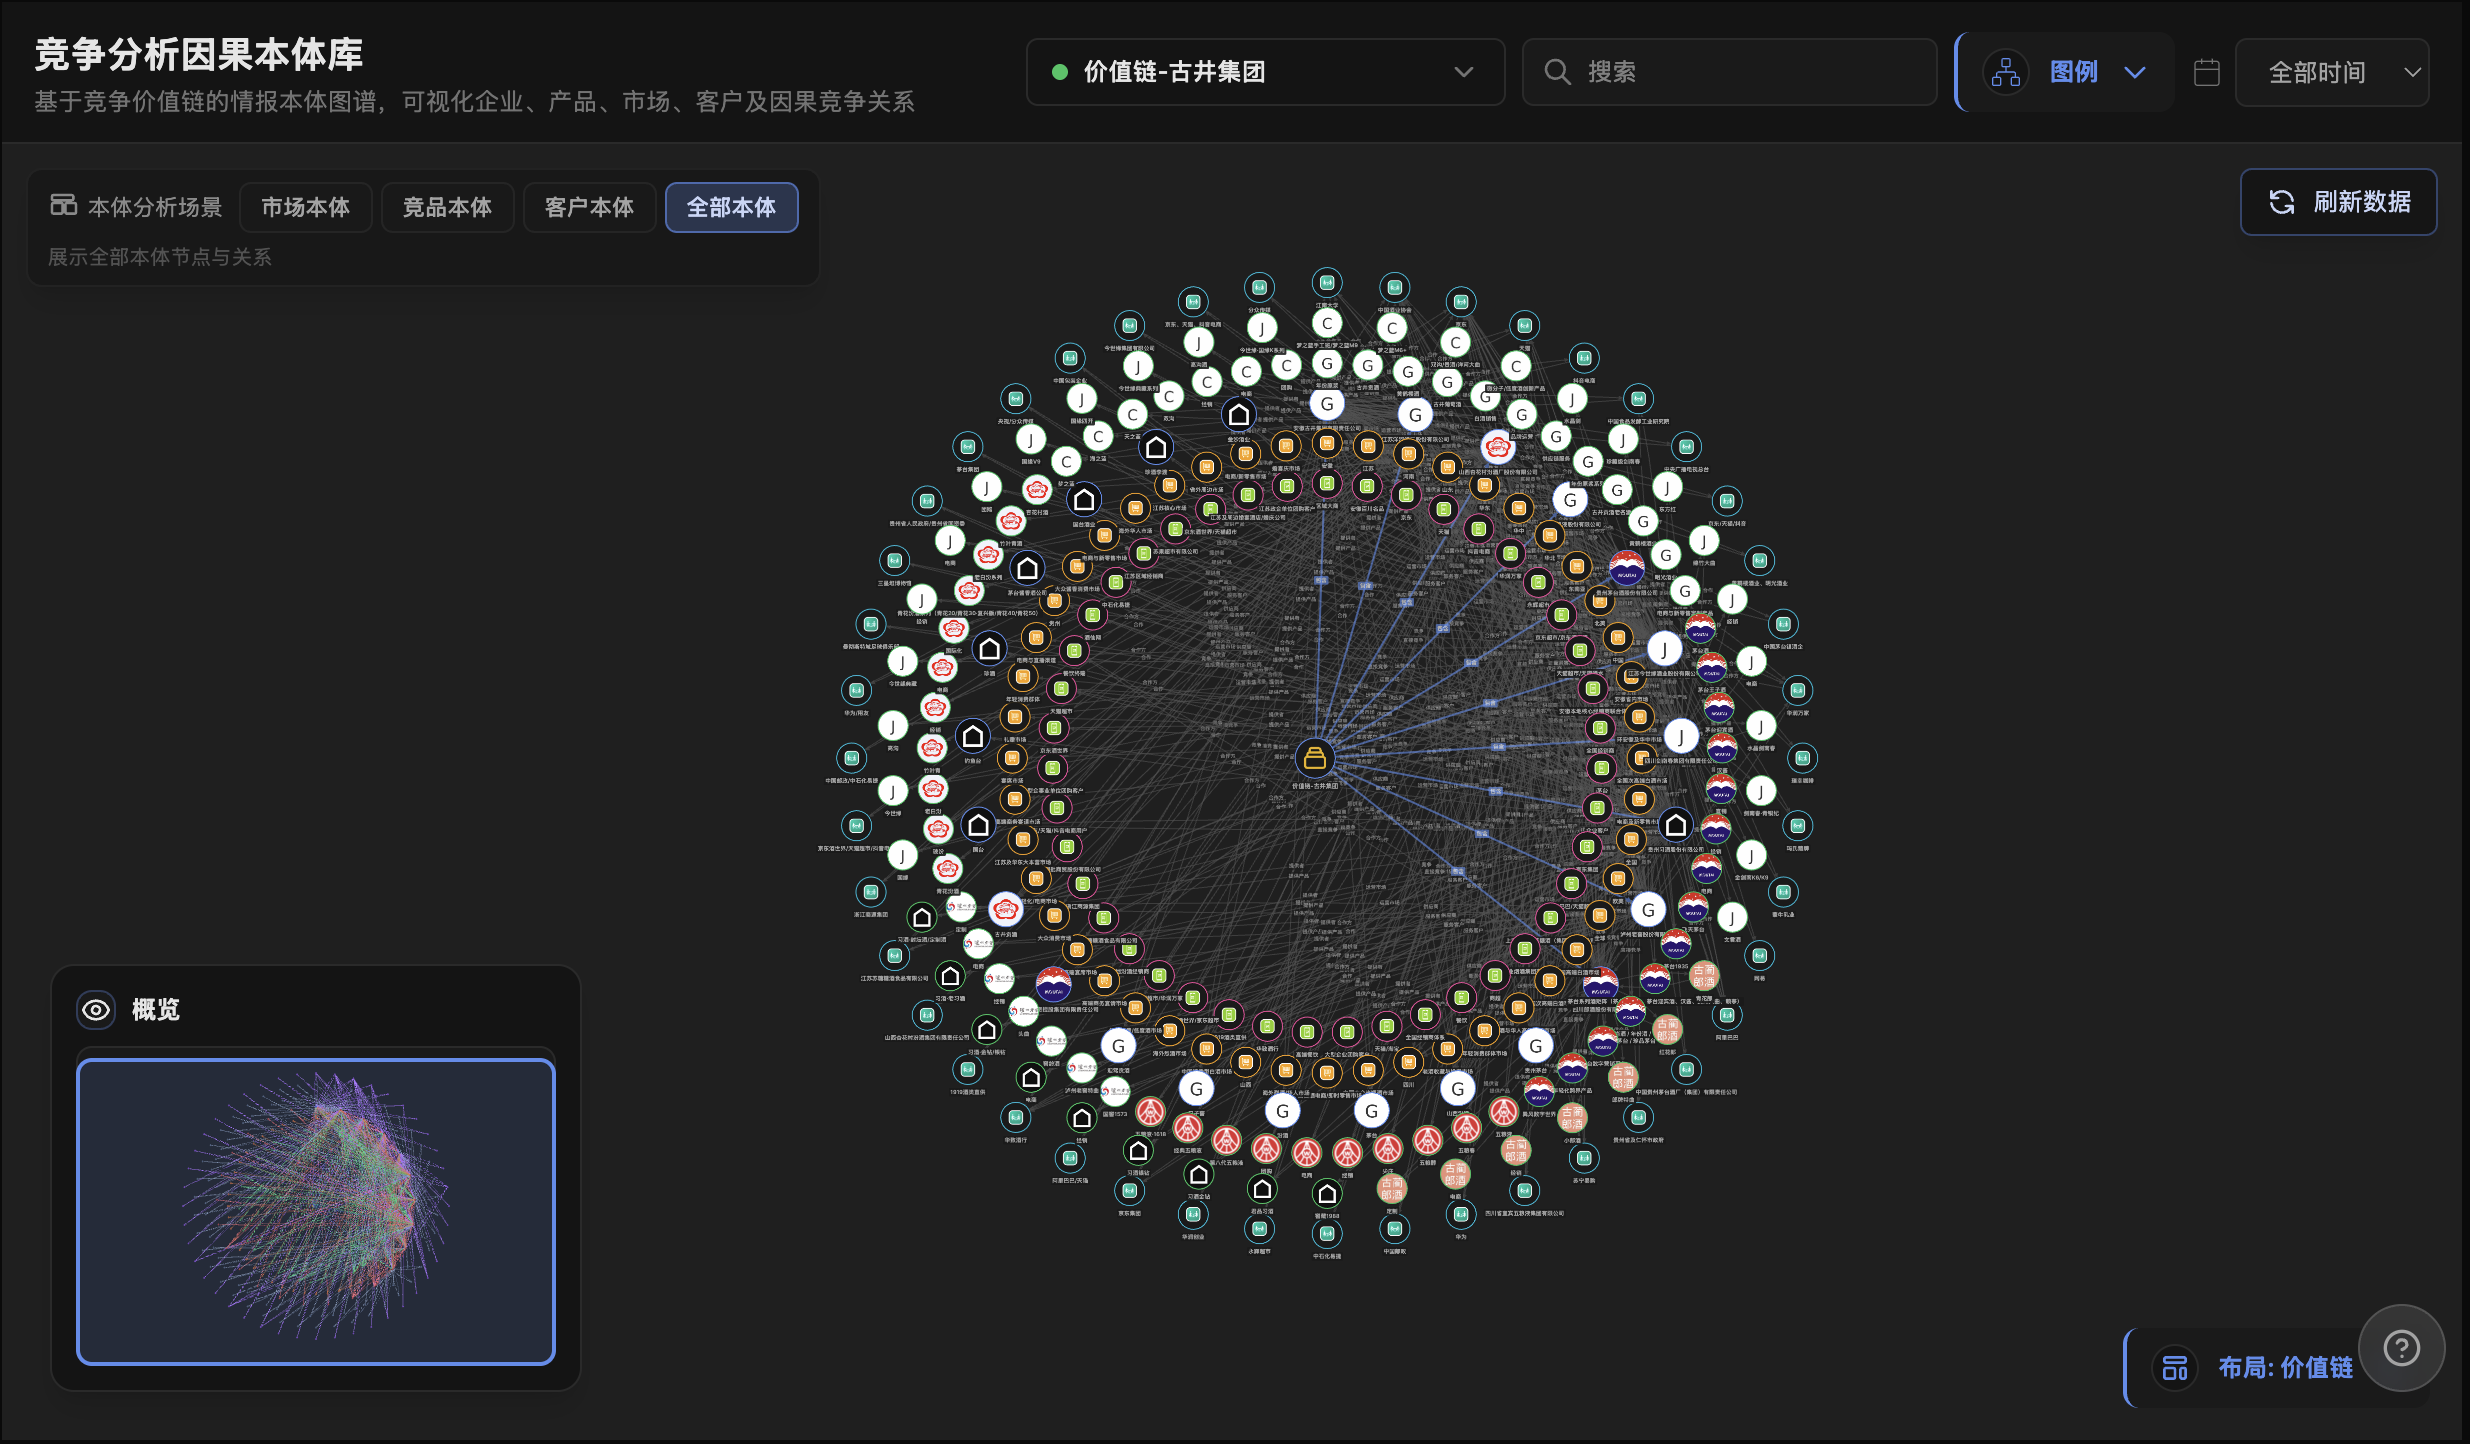
▲ CaSee竞争分析因果本体库(/cimap,价值链-古井集团)——全局竞争态势图谱:市场本体/竞品本体/客户本体/全部本体视图切换,含企业、产品、市场、客户、伙伴节点与生产/竞争/合作/服务关系边,支持双击节点查看本体属性
| 关系类型 | 数量(估算) | 含义 | 竞争态势解读 |
|---|---|---|---|
| flow(供应/流向) | ~96 | 产品→市场、原料→企业的供应流向 | 反映价值链以"产品流向市场"为骨架 |
| partnership(合作) | ~74 | 企业↔伙伴的合作关系 | 合作密度高(45个伙伴实体),印证"产业链协同"战略 |
| produce(生产) | ~104 | 企业→产品的生产关系 | 10家企业生产85种产品,古井全品类覆盖vs竞对专业化 |
| competitive(竞争) | ~72 | 企业间的直接竞争关系 | 72条竞争边构成竞争网络核心——古井与茅五汾洋正面交锋 |
| market(市场覆盖) | ~96 | 企业/产品→市场的覆盖关系 | 50个市场实体(地域×价格带双维度) |
| serve(客户服务) | ~98 | 企业→客户的服务关系 | 43个客户实体,京东/天猫/抖音为全链公共客户 |
中国(核心市场,10家全覆盖)、东南亚(9家覆盖)、欧美(5家)、华东(3家)、华中、华北、四川、江苏、河南、山东、安徽、全球
| 市场板块 | 细分市场 | 古井覆盖产品 | 竞争强度 |
|---|---|---|---|
| 白酒价格带 | 高端(800+元) | 古26/年三十(卡位期) | 极高(茅五泸压制) |
| 次高端(300-800元) | 年份原浆古16/古20 | 高(洋河/汾酒/剑南春竞争) | |
| 中端(100-300元) | 古5/古8/老名酒系列 | 中高(口子窖/迎驾竞争) | |
| 香型细分 | 浓香型白酒 | 年份原浆/古井贡酒 | 高(五粮液/洋河/泸州老窖) |
| 酱香型白酒 | 无直接产品(品类空白) | 极高(茅台/习酒/郎酒渗透) | |
| 新零售 | 电商/直播/即时零售 | 文创礼盒/线上专供 | 中高(全链标配竞争) |
| 区域市场 | 安徽/江苏/河南/山东/湖北 | 全产品线 | 高(省内+省外双重竞争) |
| 竞对分层 | 企业 | 主要产品 | 与古井竞争关系 |
|---|---|---|---|
| 高端压制 | 贵州茅台 | 飞天茅台/茅台1935/系列酒/i茅台 | 高端品牌绝对龙头,次高端茅台1935下沉竞争 |
| 五粮液 | 第八代五粮液/五粮春/五粮醇/1618 | 浓香龙头,品牌力碾压+渠道庞大 | |
| 泸州老窖 | 国窖1573/特曲/头曲 | 高端国窖+次高端特曲双重竞争 | |
| 次高端直接竞争 | 山西汾酒 | 青花汾酒/玻汾/老白汾/竹叶青 | 清香龙头全国化增速快,青花系列次高端竞争 |
| 洋河股份 | 梦之蓝/天之蓝/海之蓝/双沟 | 绵柔品类,江苏大本营与古井安徽对峙 | |
| 剑南春 | 水晶剑/珍藏级/东方红/金剑南 | 水晶剑次高端标杆,宴席市场竞争 | |
| 酱酒渗透 | 郎酒 | 红花郎/青花郎/郎牌特曲 | 酱香第二梯队,安徽酱酒渗透 |
| 习酒 | 君品习酒/窖藏1988/金钻 | 酱酒第二梯队,茅台集团背景 | |
| 华东区域 | 今世缘 | 国缘V9/四开/典藏/高沟 | 江苏区域强势,国缘系列+婚喜庆场景 |
竞争网络洞察:72条竞争关系边中,古井处于竞争网络中心位置;茅台/五粮液具有"品牌压制+品类覆盖"双重优势——在高端和次高端同时对古井形成挤压。古井的安全区在省内中端(100-300元)和区域深度分销,这与CPM销售网络5.0满分一致。
| 客户群 | 客户清单 | 采购特征 |
|---|---|---|
| 电商平台(全链标配) | 京东/京东超市/京东酒世界、天猫/天猫超市/天猫酒水、抖音电商 | 线上增量、年轻触达、数据反哺,10/9家覆盖 |
| 传统经销 | 全国经销商、区域大商、安徽百川名品、安徽本地核心经销商联合体 | 配额+返利+深度分销,控盘分利绑定 |
| 商超零售 | 华润万家、永辉超市、苏果超市 | 品牌曝光+节庆促销 |
| 垂直连锁 | 华致酒行、1919酒类直供、酒仙网 | 垂直酒类连锁(古井覆盖缺口) |
| 政企团购 | 企业客户、政商务客户 | 高价值利基市场,定制酒/团购 |
| 餐饮终端 | 餐饮、高端餐饮 | 即饮渠道,5家覆盖 |
客户结构洞察:古井核心客户集中在区域大商+电商平台+商超零售三大群;华致酒行/1919垂直连锁存在覆盖缺口,是潜在拓展方向。
| 产品域 | 竞争者数 | 烈度 |
|---|---|---|
| 次高端白酒(300-800元) | 6+ | 极高 |
| 中端白酒(100-300元) | 4+ | 高 |
| 高端白酒(800+元) | 3 | 高(壁垒) |
| 酱香型白酒 | 3 | 高(古井空白) |
| 电商定制产品 | 10 | 中(全链标配) |
| 光瓶酒/大众酒 | 3-4 | 中 |
结论:古井产品线在图谱中覆盖"年份原浆+老名酒+黄鹤楼+明光+电商定制"全价格带,为10家企业中产品矩阵最清晰者。竞对多为品类专业化(茅台专酱香、汾酒专清香、洋河专绵柔)。核心战场在次高端,是增速最快但竞争也最激烈的赛道。